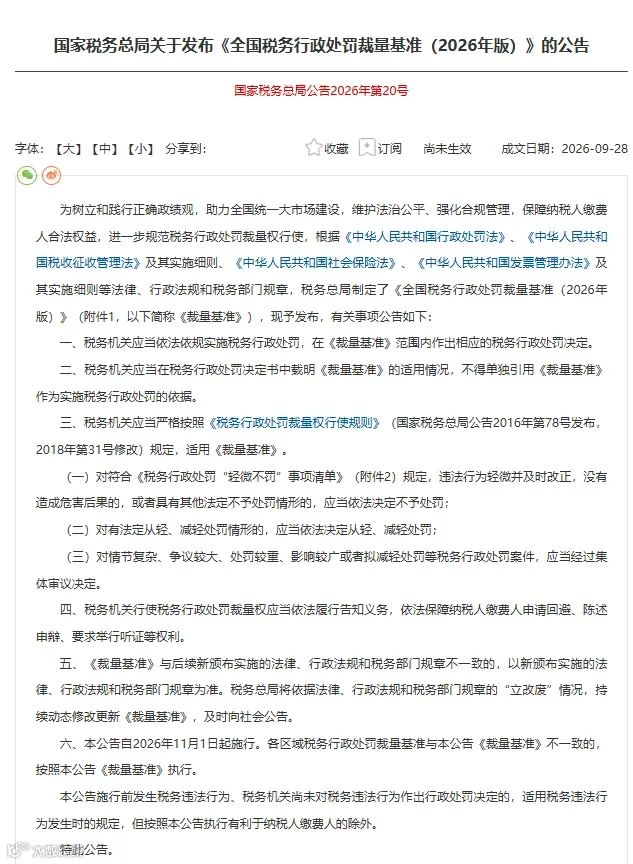
国家税务总局发布2026年第20号公告,《全国税务行政处罚裁量基准(2026年版)》将于2026年11月1日正式施行,全国统一执行。

新规统一规范了税务行政处罚的裁量标准,其中非正常户解除处罚金额,新版基准给出明确区间:

个体工商户:罚款500元—1000元
有限公司(企业):罚款1000元—2000元

什么叫非正常户?

非正常户是指纳税人没有按期申报纳税,税务机关责令限期改正仍逾期不改;税务机关实地核查,找不到企业、无法强制履行纳税义务,就会被认定为非正常户。

本次公告的核心要点是什么?

1.施行时间:2026年11月1日起正式生效,各地旧裁量基准与本公告不一致的,统一按新版执行。
2.法律适用原则:法不溯及既往。公告实施前已经发生的税务违法行为,原则适用当时的规定;如果适用新规对纳税人更有利,则可以适用新规。
3.轻微不罚:违法行为轻微、及时改正,没有造成危害后果,可依法不予处罚。
4.重要提醒:《裁量基准》不能单独作为处罚的法律依据,处罚决定书引用的法律依据依旧是《税收征收管理法》等法律法规。

一、组织财务团队学习新规
66 项违法行为清单要逐条过一遍,知道哪些行为会触发什么级别的处罚。
二、对照自查发票管理
发票类违法占比最高,也是日常最容易出问题的环节。
三、建立「首次违法」台账
记录企业每年的首次轻微违规,利用「首违不罚」政策窗口及时整改。
四、遇到处罚时主动援引裁量基准
新规要求处罚决定书必须载明裁量基准适用情况,企业有权要求税务机关说明处罚依据。
五、善用陈述申辩和听证权利
公告明确要求保障纳税人申请回避、陈述申辩、要求听证的权利。