
大数跨境

效率做到行业第一,益丰大药房为什么反而开不动店了?(诸葛战略诊断第08篇)

效率做到行业第一,益丰大药房为什么反而开不动店了?(诸葛战略诊断第08篇) 诸葛定位研究院
2026-10-14
6
导读:益丰把药店的「效率」做到了行业第一——净利率 7.49%,六大连锁里最高。但营收增速已降到 1.54%,一年只净增 147 家店。问题不在经营,也不在行业,在它从来没回答一个问题:顾客想买点药以外的东
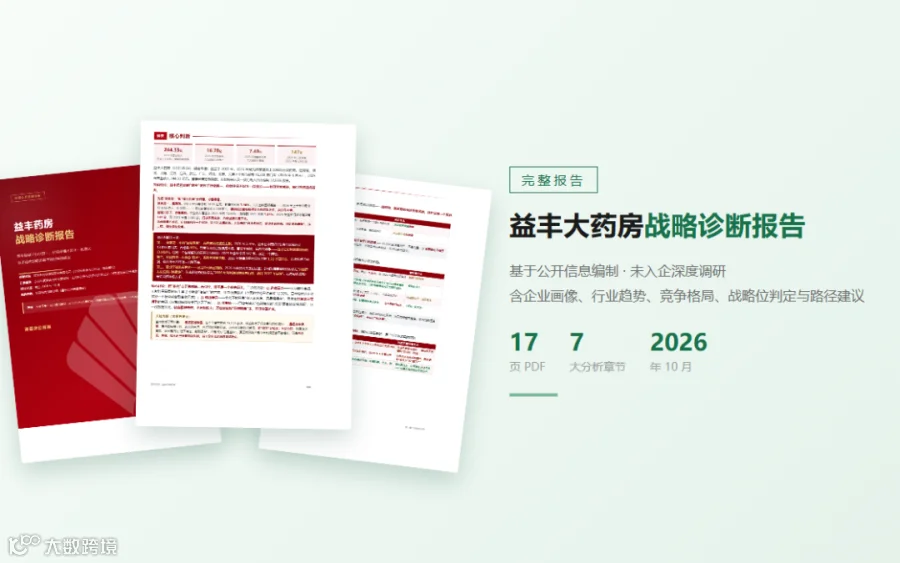
本文是一份完整战略诊断报告的精读版。完整报告 17 页 PDF、7 个分析章节、25 张数据表,加我微信即可领取(二维码见文末)。
益丰把药店的「效率」做到了行业第一——净利率 7.49%,六大连锁里最高,比营收规模更大的对手还能赚钱。但它的营收增速已经降到 1.54%,门店一年只净增 147 家,而 2023 年这个数字是 2,982 家。我们做了一次完整的外部诊断——问题不在经营,也不在行业,在它从来没回答过一个问题:顾客想要买点药以外的东西时,为什么会想起益丰。
一、它的家底:三个优势,和一堵墙
先把公道话说了:益丰的家底,在连锁药房里属于硬的那一类。
区域是真的厚。 十五个省市经营 15,239 家门店(2026 年 6 月末),其中中南和华东两个区域合计 13,015 家,占总数 85%。密度带来的是物流成本低、管理半径短、单店坪效稳。2025 年直营日均坪效 54.94 元/㎡,旗舰店能做到 130.56 元/㎡。
利润是真的高。 2025 年归母净利 16.78 亿元、销售净利率 7.49%,六大连锁里都是第一;2026 年上半年归母净利 9.64 亿元,仍是第一。而它的营业收入只排第三——赚的钱比营收比自己大的对手还多,这是真本事。
现金是真的足。 2025 年经营现金流 33.58 亿元,分红和回购都在做。董事长兼总裁高毅,2001 年从常德的一家药店起步,二十多年没换过赛道,实际控制人及一致行动人合计控制 32.85% 股份、均未质押。
但把这三个优势加起来,会遇到一堵墙。
它的营业收入增速,从 2023 年的 13.59%,一路降到 2025 年的 1.54%;2025 年全年门店净增只有 147 家,而 2023 年是 2,982 家。开店不再带来增量,营收就跟着慢下来。
回头看它十年里的三次转向:2015 年上市(首家登陆上交所的连锁药房),用募集资金大规模自建、并购、加盟,2022 年门店破万、2023 年净增近三千家——这是「把店开遍」;2024 年起主动降速,提效率、调商品,2025 年成立非药创新事业部——这是「把店做精」。这个转变是对行业环境的正确回应。但要看清一件事:省出来的钱是效率,效率省不出新的增长。
效率第一,引擎在减速
关键判断:益丰做成了两件事——把区域做透,把效率做实。这两件都值得肯定,也都被行业反复认可。但「效率」是结果,不是顾客记住你的理由。 顾客走进益丰,多半是因为「楼下有它、能刷医保」,不是因为「它是益丰」。真正的风险不是今年利润还会不会涨,而是当开店、医保、降本这三样都用到头时,益丰靠什么让顾客继续选它。
二、这个行业正在换场:上半场比开店,下半场比什么
行业趋势不是「增长还是下滑」这种大数,而是规则在换。摆在益丰面前的,是三个正在改写的规则。
1. 数量到顶。 2025 年末全国药店 64.8 万家,同比 −5.22%,自 2024 年四季度起连续多季度负增长;2026 年上半年六大连锁合计关闭 803 家。开店不再带来增长,「单店能不能赚钱」变成唯一的问题。
2. 医保从「红利」变「红线」。 医保个账改革、集采压价、门诊统筹推进;2026 年 5 月国家医保局对四家连锁公开谴责。靠医保客流吃饭的模式,同时遇到「钱变少」和「管变严」。
3. 顾客从「买药」到「买健康」。 2026 上半年全国药店月均销售额 8.2 万元(+2%)、单店月均订单 1,267 单(+5%),但客单价持续走低。客流回来了,钱没回来——顾客愿意来,但不愿多花钱买药,愿意花钱的地方在药之外。
三个变化指向同一个结论:药店这门生意,正在从「把药卖给你」变成「经营你的健康」。 前者比的是谁店多、谁便宜;后者比的是谁更懂顾客、谁能提供药以外的东西。益丰的效率优势,是上一场比赛的冠军;而下一场比赛,裁判换了。
全球镜鉴看得更清楚。日本药妆店走了三条不同的路:Tsuruha 与 Welcia 2025 年 12 月完成经营统合,用规模换采购议价力,转「Drug & Food」;松本清规模只有对手一半(市占约 11%),却把营业利润率做到 7.6%(高于 Sundrug 的 5.6%、Cosmos 药品的 3.9%),靠的是把化妆品做成主业、自有品牌做到营收 14.8%;OS Drug、大国药妆这类未上市连锁,不办集点卡、少打广告,把「便宜」本身做成招牌。
关键判断:日本这个市场给出的最大启示,不是「要做自有品牌」,而是——当药品不再赚钱,药妆店必须找到一样「顾客专门为它而来」的东西。 三家走的是三条不同的路,但都在回答同一个问题:除了药,我还能靠什么被顾客记住。 这也是益丰必须回答的问题。
三、药店的链条上,钱只留在两段
药店这条链上,钱是这样分的:药厂定价、批发商配送、药店零售。 药店看起来离顾客最近,但它拿到的是链条最薄的一段。
(依次为:谁在拿钱 / 益丰站哪一段)
  • 药厂:掌握品种与出厂价,品牌药有定价权;无议价权,只能选择进不进
  • 批发/配送:赚流通差价,规模越大成本越低;自建采购平台(益丰医药),主要服务自己
  • 药店零售:赚购销差价 + 厂家返利,毛利被集采和比价持续压薄;零售毛利率 40.82%,同比还降了 0.57pp
  • 顾客关系:谁掌握顾客,谁就有下一步的主动权;会员 1.16 亿、销售占比 83.79%——这才是益丰真正握在手里的东西
看懂这张表,就明白益丰为什么必须做非药。 在药品这一段,价格由上游和政策决定,药店只能比谁的成本更低;只有在「非药」和「顾客关系」这两段,药店才能自己定价。 益丰已经握住了顾客,但还没有把这份关系变成药之外的收入。
再看它在六大连锁里的位次——这张表是整份报告里最值得停下来看的一页。
(依次为:2026H1 营收 / 归母净利 / 门店)
  • 大参林:139.91 亿(+3.46%);9.27 亿(+16.10%);17,758 家(第一)
  • 益丰药房:121.30 亿(+3.48%);9.64 亿(+9.51%);15,239 家(第三)
  • 老百姓:109.98 亿(+2.07%);4.47 亿(+12.30%);加盟占比高
  • 一心堂:84.67 亿(−5.02%);2.57 亿(+2.88%);营收连降两年
  • 漱玉平民:53.14 亿(+8.86%);0.26 亿(−28.90%);增收不增利
  • 健之佳:41.83 亿(−6.14%);0.54 亿(−25.87%);双降
营收第一的大参林,净利润被益丰反超了。 这说明连锁药店的竞争,已经从「比谁店多」转向「比谁单店赚钱」——而这恰好是益丰擅长的方向。但也要看清另一面:这个「净利第一」,是靠效率和密度赢的,不是靠顾客指名赢的。
六大连锁,营收第三净利第一
关键判断:益丰的对手不是某一间药店,而是「药店只能靠卖药赚钱」这个行业设定。在药品这段链条上,药店只能比成本;只有非药和顾客关系这两段,药店才能自己定价。 益丰手里已经有行业内最好的顾客关系(1.16 亿会员、销售占比 83.79%),问题是这份关系目前还只换回药的钱。
四、顾客走进益丰,但记住的是「楼下那家」
益丰的会员数据很好看:1.16 亿会员、会员销售占比 83.79%(2026 上半年近六个月为 90.02%)。但「会员多」和「顾客认这个品牌」是两件事。 要看清这一点,得先问一句:顾客当初为什么办这张会员卡。
(依次为:为什么它不算「顾客认的理由」 / 对手能不能给)
  • 门店就在楼下:距离决定进哪家店——这是选址的结果;能,多开店就行
  • 这里能刷医保:医保定点是资质,同类连锁几乎都有;能,申请资质就行
  • 办卡有积分和优惠:这是价格手段,别家给同样的优惠顾客同样会办;能,让利就行
  • 药师熟悉我的用药:这才接近「关系」,但需要长期积累;难——这才是益丰真正的机会
前三条是「选址和资质带来的客流」,第四条才是「关系带来的客流」。 益丰的 1.16 亿会员,绝大部分是前三条攒下的——他们记住的是「楼下那家药店」,不是「益丰」。
用四个问题检验,结论会更清楚:「你和隔壁药店有什么不一样?」——说不出差异;「想买某个健康产品时会不会专门去益丰?」——不会,就近买;「如果益丰明天改个名字你还会去吗?」——只要还在楼下、还能刷医保,就去。 前三个问题都指向同一件事:益丰是一个「可以被替换」的品牌。 它的忠诚建立在「近」和「能刷医保」上,不是建立在「只有它有」上。
真正值得注意的,是第四个问题的答案:恒修堂的酒制蜂胶(2023 年销量破百万盒、年销过亿)、酒黄精(上市首月 8 万盒)是目前唯一一批「顾客会指名」的产品。 苗头已经出现——但它太小了。
所以益丰的处境可以一句话说清:它在顾客心里就是「楼下那家能刷医保的药店」——撑起这个认知的,是距离和资质,不是品牌。 这意味着:只要对手在隔壁再开一家、也拿到医保资质,益丰的客流就被分走一半。
这个判断不是否定益丰的成绩,而是指出它的成绩放错了地方。 效率和密度是极难做到的能力,但它们解决的是「我能不能比对手更赚钱」,解决不了「顾客为什么非我不可」。前者决定今天的利润表,后者决定明天的增长。
那它寄予厚望的「健康驿站」呢?方向没有错——符合九部门文件,也符合顾客从「买药」到「买健康」的变化。但一个方向对,不等于这个动作能让顾客记住它: 免费休息、量血压、慢病建档,是加分项不是选择理由;九部门文件把它写成全行业方向,老百姓同期推出「爱心驿站」,多家连锁都在做;公司自己说「目前暂无法提供具体数据」。
关键判断:益丰今天被顾客选中,靠的是距离和资质——这两样对手都能复制。真正属于它自己的,只有一个苗头:恒修堂那几款能被顾客指名说出来的产品。 顾客记住你,不是靠「开得近、能刷卡」,是靠「顾客想要某个东西时第一个想到你」。 一个被写进政策文件、所有对手都在做的动作,构不成独占——它能带来口碑,带不来「非它不可」。
五、它真正能自己做主的,只有一样东西
把益丰的家底摊开,真正撑住它今天行业地位的是三样能力,而且一样比一样难被抄走。
(依次为:事实支撑 / 难抄程度)
  • 区域密度:中南 + 华东 13,015 家店(占 85%);旗舰店坪效 130.56 元/㎡;很难——十年开店积累
  • 直营为主的管控力:直营 10,663 家(70%)、加盟 4,576 家,加盟走「直营式」深度绑定;较难——需要组织与系统支撑
  • 商品与自有品牌:恒修堂投入 3 亿元建数字化饮片工厂、「一物一码」追溯;非药毛利率 51.78%;最难——唯一能自己做主的环节
三样里,前两样决定「今天赚多少」,第三样决定「明天靠什么赚」。 密度和管控力让益丰比对手更会省钱,但它们的天花板是区域容量和管理半径;只有商品能力可以自己定价、自己做主、自己长大。
同样的道理,也要用在直面短板上。有三处必须正视:
1. 全国化不足。 只覆盖 10 个省市,西南、西北基本空白,增长空间被区域容量限制。
2. 合规风险突出——这是最紧迫的一条。 2026 年 5 月被国家医保局公开谴责(涉串换药品、对抗检查);2022 年至今分支机构违规处罚信息逾百条。益丰的客流基础建立在「能刷医保」上——医保资质一旦被大面积取消,「近」也救不了客流。 而这次通报里,公司的解释是「涉事店铺为加盟店」——这个解释本身值得留意:加盟带来规模,也带来管控的边界。
3. 商誉规模大。 商誉 47.65 亿元,占资产总额 17.36%(联合资信提示减值风险)。并购形成的资产,若业绩不达预期将侵蚀利润。
但它手上也握着行业里罕见的三条路:密度可以变成「1 万家门店同时上架一个新品」的铺货能力(O2O 上线直营门店已超 10,000 家);会员数据可以用来决定「开发什么商品」(松本清收购 LIPS 就是干这个);恒修堂已经跑出「顾客会指名」的产品,证明益丰有能力做出指名性商品。这三条路合起来,指向同一件事:益丰有能力做出「只有它有」的商品,而且有能力一次铺到一万家店。
这套风格,从头到尾都带着创始人的印记——稳健、重管理、肯投长期:员工 38,953 人、执业药师超 10,000 人,设益丰企业大学、与十余所院校联合办学;恒修堂投 3 亿元建厂、便民服务连做 14 年,都不是短期见效的事。但稳健的组织擅长把事做精、把成本做低,不擅长一件事——在还没有确定回报时,先重仓押上去。
关键判断:益丰手里握着行业里罕见的组合:能做出指名性商品的能力(恒修堂)+ 一次铺一万家店的密度 + 1.16 亿会员的数据。 这三样凑在一起,就是「自己做主定价」的条件。它缺的不是能力,是把非药从「部门任务」升级为「公司主线」的决心。
六、问题不在经营层,在认知层
给益丰一个战略定性,一句话:它是一家把「效率」做到了行业第一的公司,但增长引擎正在换挡——老引擎在减速,新引擎还没有点着火。
(依次为:现状 / 判定)
  • 老引擎:开店 + 医保 + 降本:门店净增从 2,982 家(2023)降到 147 家(2025);销售费用率降 1.72pp 后空间收窄;在减速
  • 新引擎:非药 + 健康服务:非药占营收 12.50%(毛利率 51.78%);公司自己说「2026 年对利润改善有限,2027 年显现」;未点火
那么问题在哪一层?
表层问题:营收增速降到了 1.54%。 这可以被解释为「行业整体承压」——六大连锁里有一半营收负增长,益丰还能保持正增长。但把这个数字归因于行业,就错过了真正的问题。
中间问题:支撑利润的三样东西同时变薄。 开店带来增量、医保带来客流、降本带来利润。2025 年利润仍在增长,靠的是第三样(费用率降 1.72pp)——但费用率不可能永远降下去,而前两样已经在变薄。
根本问题:没有一样「顾客专门为它而来」的东西。 益丰的所有优势——密度、效率、现金流——都发生在顾客看不见的地方。顾客能感知的只有价格、距离和医保,而这三样对手都能提供。 这才是「效率撑不起增长」的真正原因。
问题的根子不在经营层,在认知层:益丰把「经营效率」当成了「顾客认可」——前者决定今天赚多少钱,后者决定明天顾客还来不来。
还有三件事最需警惕,它们的共同点值得单独说:都是「做对的事,但没有做深的事」。
第一件:把「健康驿站」当成了顾客认它的理由。 一个全行业都在做的动作,能带来好口碑,带不来「非它不可」。益丰 14 年的便民服务投入(累计超 1,000 万人次)值得尊重,但要清楚:这是品牌形象投入,不是让顾客记住你。
第二件:用加盟换规模,同时稀释净利率与合规边界。 公司自己说「加盟业务快速发展会适度拉低净利率」;2026 年 5 月的医保违规事件里,解释是「涉事店铺为加盟店」。加盟能带来门店数和分销收入,但它同时带来两个代价:利润率的稀释,和管控半径的拉长。
第三件:等非药「自己长大」。 公司说非药「2027 年显现」,这是一个稳妥的预期;但对手也在做非药、也在做健康驿站。「等它长大」的策略,只在没有对手抢的时候成立。
关键判断:益丰的问题不是「做得不好」,而是「做得好的地方,顾客看不见」。它把成本、效率、密度这些后台能力做到了极致,但门店里没有一个顾客能一眼看到的理由。这不是能力问题,是选择问题——它需要把一部分资源,从「把事做省」转到「把名字做响」。 在一个规则正在重写的行业里,「不冒进」本身就是最大的风险。
七、方向只有一句话:让非药长成第二台引擎
方向不是拍脑袋选的。四条线只有都指向同一个地方,这个方向才成立:行业趋势(顺势)在往「药之外」走;顾客认知(找空位) 是「认近不认益丰」,需要做出指名性;竞争格局(定区隔) 是还没有一个头部在顾客心里占住「健康消费品类」;自身禀赋(验支撑) 是恒修堂已验证 + 1 万家店铺货 + 1.16 亿会员数据。四条线最后指向同一个答案:把「非药」做成益丰的第二台引擎。
先把考虑过的几个方向摆出来对比:
(依次为:是不是顾客的购买理由 / 能不能被独占 / 对手抄不抄得走)
  • A. 继续开店(企业在用的):不是——顾客不会为「多一家店」专门来;不能——谁都能开;抄得走
  • B. 健康驿站(企业在用的):偏弱——是加分项,不是选择理由;不能——九部门文件的全行业方向;抄得走
  • C. 非药做成第二引擎(推荐):是——「只有这里买得到」;能——自有品牌 + 供应链;难抄
  • D. 回归专业药房(院端 / DTP):是——处方外流人群的刚需;较能——资质与专业壁垒;较难抄
  • E. 先修合规与信任:是,但它解决「不失分」,不带来增长;—;—
取舍的逻辑很直白:A 和 B 都过不了「对手抄不走」这一关,只有 C 能同时过三关。 益丰和松本清是同一种打法——都不追规模、都追利润,都把利润率做到行业最高。区别在下一步:松本清把利润押在了一个能自己定价的品类上(化妆品占营收四成以上、自有品牌 14.8%),而益丰的非药才刚占 12.50%。换句话说——松本清已经找到了那条细腿并把它养粗,益丰刚决定要养。
所以推荐方向是一句话:把「非药」从「补充品类」升级为「第二台引擎」——用自有品牌和差异化商品,做出「只有益丰买得到」的东西。 这不是放弃药品,而是给药品配一个能自己定价的搭档。三步依次做:
第一步(现在至 6 个月):选准品类。 从功能性食品、功能性用品里,挑出 1 至 2 个方向做深——标准有三条:顾客有需求、对手还没做透、益丰自己能做出差异。 明确写下哪些品类只做满足性陈列、不做重点投入。同时把非药从「事业部任务」提到「公司主线」,给到与药品同级的资源。
第二步(6 至 18 个月):做出差异。 用恒修堂已经跑通的路径(自有工厂 + 一物一码 + 明确的成分标准),把选定的品类做成「只有益丰买得到」。用 1.16 亿会员的购买数据决定开发什么,而不是照抄市场爆款。 同时把「1 万家店同时上架」的铺货能力用足——这是同行没有的启动势能。
第三步(18 至 36 个月):改考核,再复制。 把门店考核从「药品销售额」改成「顾客健康消费额」,让一线敢推非药;把跑通的那一个品类做成模板,再复制到第二个品类。健康驿站守住、不追加投入;开店继续按「区域聚焦」走,但不再把开店当增长引擎。
同一种打法,两种结局
关键判断:益丰要做的事说穿了不复杂:它已经是中国最会省钱的连锁药店,现在要证明自己也能做出顾客愿意专门来买的东西。 恒修堂的酒制蜂胶(年销过亿)已经证明这条路走得通,只是还太小。从「把药卖得更省」到「把健康商品做得更好」,这就是它的下一段增长。
最后
益丰做成了一件很多连锁药店做不到的事:在行业连续负增长的情况下,把利润和现金流守住了——净利率 7.49%、经营现金流 33.58 亿元,都是行业第一梯队。这不是运气,是密度、管控和精细管理的硬功夫。它还做对了一件事:在开店见顶的当口,主动把方向从「开得多」转向「开得好」,并且成立了非药创新事业部。
但它还没做成最重要的一件事——让顾客在某个需求上,第一个想起它。
15,239 家门店、16.78 亿净利、1.16 亿会员,这些都是真的。可规模和效率不等于「被顾客记住」,顾客看不到你的费用率,只看得见你的价格和距离。 它已经把「今天赚钱」这件事做到了行业最好,还没有开始做「明天靠什么让顾客继续选它」。
真正的风险不是今年利润还会不会涨——效率还在,这个数字大概率不难看。真正的风险是:当开店、医保、降本这三样都用到头的时候,益丰自己还剩下什么。
衡量一家连锁药店的成色,不是看这一期利润多高,而是看顾客想要某个东西时,第一个想到的是不是它。 益丰已经是中国最会省钱的药店,下一步要学会的,是让顾客愿意专门为它来。
领取完整报告
想要这份完整的战略诊断报告?扫码加我微信
长按识别二维码,加我微信
加微信后回复「益丰报告」即可领取完整版。添加时请备注「企业名称 + 您的姓名 + 您的职务」,方便我们高效沟通。
完整报告(17 页 PDF)包含:企业画像与商业模式解构 / 行业趋势分析 / 产业链与竞争格局分析 / 客户认知与战略位分析 / 自身禀赋与能力评估 / 核心战略问题诊断 / 战略方向与路径选择。共 7 章、25 张数据表。
关于作者
刘亮,诸葛定位咨询® 创始人,企业增长战略专家,高级职称、《点燃市场》作者、2024 湖南十大品牌人物、湖南大学 / 湖南师范大学硕士研究生导师、中南大学品牌研究院专家、工信部名师优课专家,资深的战略定位、战略解码和品牌营销咨询实战专家。
这份报告由我与诸葛战略智能体共同完成。加我微信时,也欢迎顺便聊聊你自己企业的增长问题。
「诸葛刘亮聊战略」视频号 / 抖音号 每日更新,聊湖南产业、聊商业热点、聊企业的增长机会,欢迎关注。
免责声明
本文为「诸葛定位咨询」基于益丰大药房连锁股份有限公司(603939.SH)公开披露的年度报告、半年度报告、公司公告、监管公开文件及公开媒体报道,作出的独立战略分析。未进入企业内部调研,未获取任何未公开信息。
本文不构成任何证券投资建议,不涉及对股价、市值、买卖时机的任何判断,亦不构成对公司经营决策的褒贬评价。文中数据均来源于公开渠道,如与公司正式披露信息存在出入,以公司披露为准。
全文版权归「诸葛定位咨询」所有,欢迎转发,转载请注明出处。

【声明】内容源于网络
0
0
诸葛定位研究院
内容 39
粉丝 0
诸葛定位研究院
总阅读924
粉丝0
内容39