全国税务
国家税务总局正式发布《全国税务行政处罚裁量基准(2026 年版)》,新规将于2026 年 11 月 1 日起正式施行。本次基准对9 大类、66 项税务行政处罚事项做全面优化调整,这也标志着:税务行政处罚裁量基准,正式实现全国统一国家税务总。

一、新规出台,解决了什么老问题?
在此之前,国内税务处罚按照六大区域分别设置裁量基准。同样一项税务违规行为,在不同省份,处罚幅度、罚款标准可能不一样。区域之间执法尺度存在差异,企业跨区域经营时,难以预判涉税违法的处罚后果。
本次全国统一裁量基准落地,等于全国税务执法有了同一把标尺。
✅ 统一执法标准
✅ 统一裁量阶次
✅ 统一处罚适用条件
全国范围内,同类涉税违法行为,相同情节,处罚结果基本一致,大幅提升税务执法的确定性,减少 “同案不同罚” 的情况。
二、核心要点解读:9 类 66 项事项,5 档裁量分级
本次基准覆盖9 大类共 66 项常见税务行政处罚事项,包含纳税申报、发票管理、账簿凭证、税务登记、税款征收、税务检查等企业日常高频涉税场景。
基准设置轻微、较轻、一般、较重、严重五档裁量阶次,每一项违法行为都明确列明:
对应的法律依据
不同档次的适用情形
精确的处罚标准、罚款区间
📌 配套亮点:同步明确“轻微不罚” 清单 对情节轻微并及时纠正、没有造成危害后果的涉税行为,依法不予行政处罚,落实包容审慎执法。不是一味重罚,区分无心失误和主观恶意。
三、时间与适用规则
-
👉 施行时间:2026 年 11 月 1 日
-
👉 新旧衔接规则: 违法行为发生在新规实施前,税务机关还没有作出处罚决定的,原则适用行为发生当时的旧规定;但适用新基准对纳税人更有利的,可以适用新规。
-
👉 新规生效后,原来六大区域各自的裁量基准全部废止,与本基准不一致的,一律按新版全国基准执行国家税务总。


四、对企业有哪些影响?
✅ 利好方面
跨区域经营更安心:集团多省市开店、设分支机构,涉税风险处罚标准全国统一,风险评估更可控。
执法更透明可预期:财务、法务在做内控、风险自查时,可以直接对照基准,预判违规成本。
轻微失误有容错空间:符合条件的轻微违法行为,及时改正可不予处罚,给小微企业容错机会。

⚠️ 需要警惕
统一标准不代表处罚放松!对于主观故意、多次违法、偷税骗税、虚开发票等较重、严重等级的涉税违法行为,裁量标准清晰刚性,严重违法将按对应档次从严处罚。 企业千万不要抱有侥幸心理,日常纳税申报、发票管理、账务资料保管,必须规范管理。
五、企业现在该做什么?
-
财务团队尽快熟悉新版裁量基准,梳理本企业高频涉税风险点(逾期申报、发票开具、账簿保管等)。
-
完善内部涉税自查机制,尽量避免发生违规;一旦出现小问题,及时主动改正,争取适用轻微不罚。
-
跨区域经营企业,统一集团涉税内控标准,不再按地方旧尺度判断风险。
-
11 月 1 日之前开展涉税风险排查,提前整改历史遗留问题。
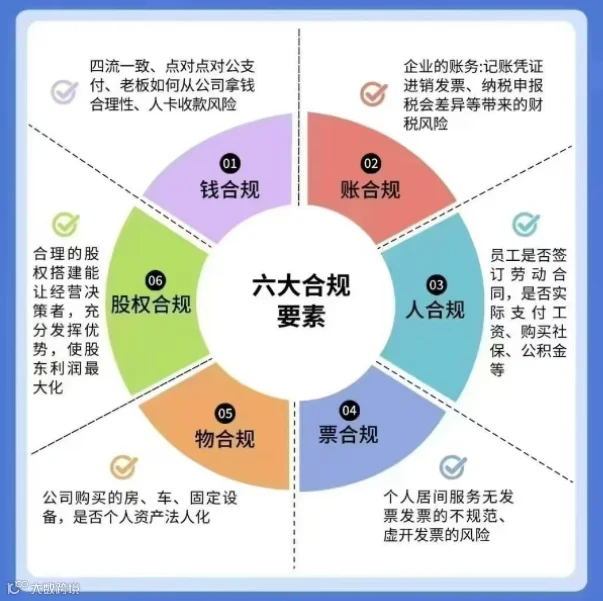

《全国税务行政处罚裁量基准(2026 年版)》落地,是税务执法规范化的重大一步。执法标尺全国统一,意味着税务监管更加公平透明。 对企业而言,既是约束,也是保护。规范经营、做好日常财税合规,才是长久之道。
来源:国家税务总局公告 2026 年第 20 号 本文为政策解读,不构成财税法律建议,实务问题请咨询税务机关或专业财税顾问