

2026年9月30日,山东省《关于取消烟台金斯波格钢琴有限责任公司等高新技术企业资格的通知》,一并取消了45家高企,其中就包括了本案例的主角:昇辉智能科技股份有限公司。
10月8日,昇辉科技(300423.SZ)公告,2021年至2023年高企资格被取消,当前持有的证书仍然有效(有效期2024-2026年)。当期没问题,历史年度被事后翻盘,所以我们重点探讨一下:该企业的基本盘如何?为何被取消?有什么影响?以及涉及工程的企业的高企为何频频受到关注。
昇辉科技成立于2003年,2015年在深交所创业板成功上市,业务涵盖智能电气成套设备、自响应防(灭)火新材料、LED亮化照明、智慧城市、公共安防、氢能等板块,是集研发、设计、生产、销售、施工为一体的综合解决方案提供商。
这是一家老高企,2009年以来经历6轮认定,拥有发明15项,实用新型194项,参编国家标准10项,属国家知识产权示范企业、山东省工程中心、山东省工业设计中心、山东省智能工厂。
但是,该企业近年来经营压力可不小。企业近90%的收入来自于传统电气设备,新能源和其他行业收入不到10%,受全国房地产和固定资产投资下降的影响比较大。2021年营收27.1亿,每年下降,到2025年仅7.6亿元,研发费用也一路走低,利润持续亏损。
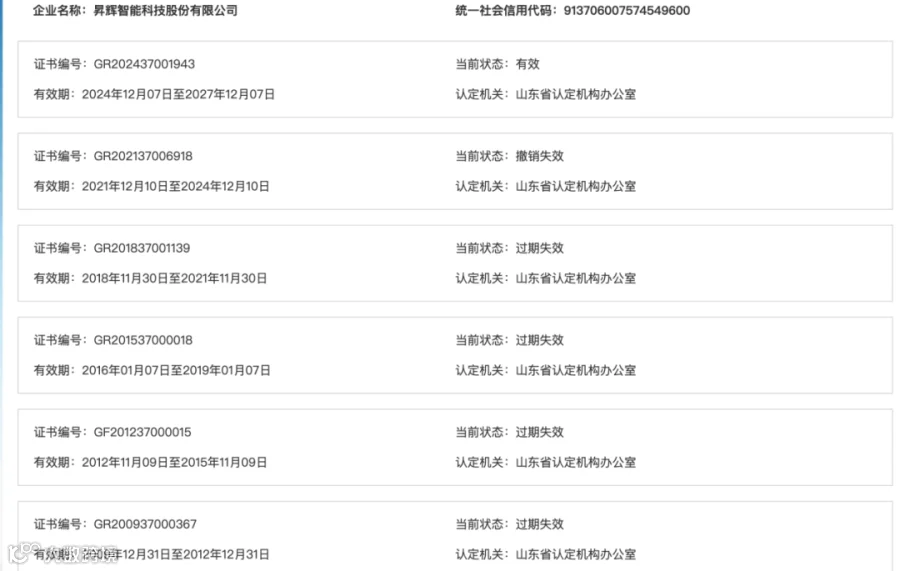
图:高企资质历程
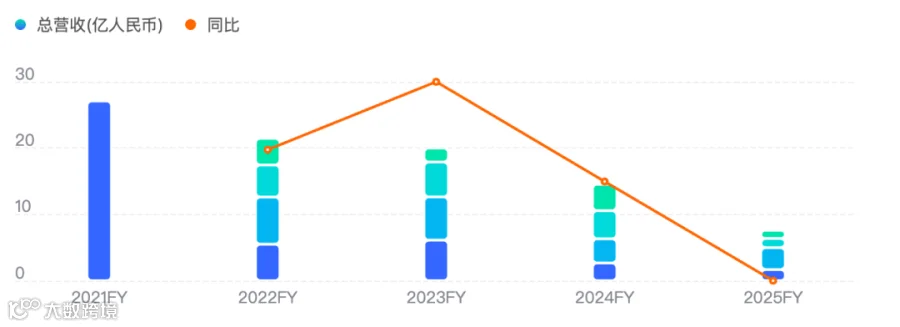
图:2021年—2025年营收情况
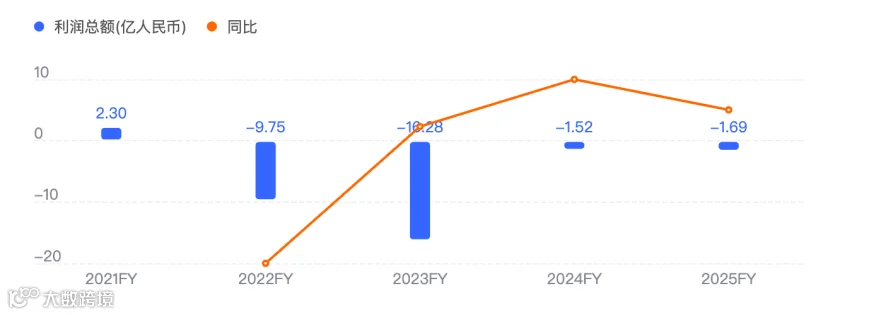
图:2021-2025年利润总额情况
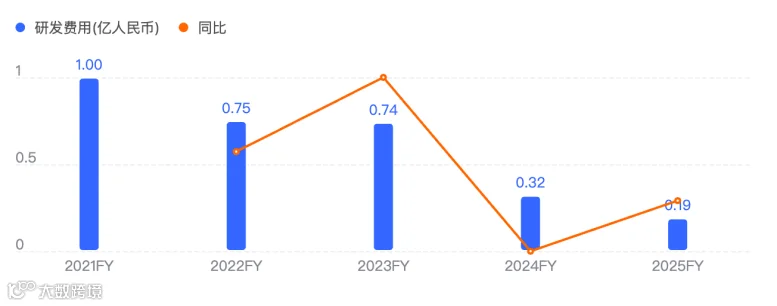
图:2021-2025年研发费用情况
值得关注的还有人事层面的变动。8月31日,财务总监因个人原因辞职,董事长暂代,新的财务总监还没有到位。财务负责人的变动也会有一定的影响,2021-2023年是另一位财总任职,同样因个人原因辞任。
公告未披露具体取消原因,但媒体和市场的分析大多指向两个方向:一是2021-2023年研发费用占比余量较小,否掉一点就不达标;二是2021-2023年高新收入中存在工程集成等非技术性收入。
这两个判断在方向上不无道理,但时间不对,因为2024年这轮的资质没有受影响,所以原因应该存在:
第一,2021年的认定本身存在问题,主管部门在“回头看”核查中如果认为认定资料存在问题,则可能撤销2021年的认定结果,整个周期失效。
第二,2021年当期不达标,例如高新收入、研发人员、三年研发费用占比不达标。
《高新技术企业认定管理办法》第十九条规定,已认定企业存在严重弄虚作假行为的,由认定机构取消资格,并追缴自行为发生年度起已享受的税收优惠。即便不涉及弄虚作假的定性,主管部门在日常管理中发现企业不符合认定条件的,同样可以提请复核并取消资格。
2021-2023年不涉及企业所得税补缴,但增值税加计抵减5%及相应的附加税、滞纳金,要等税务机关来算。
今年以来,全国税务部门在重点审查建筑类企业,昇辉科技具备电力工程施工总承包二级资质,也提供施工服务,不过本次取消这个影响多大,不好说,没有实际证据表明有关,但也不排除。
工程总承包企业、EPC企业和系统集成类企业,的确很容易在研发费用与高新收入的指标占比上出现问题,这背后有深层的行业结构性原因:
(1)如果说制造业容易出现研发与非研发边界模糊,工程企业则还要多加一个:技术性收入与贸易边界模糊。
根据《高新技术企业认定管理工作指引》,高新技术产品(服务)收入必须具备核心技术,符合国家重点的高新技术领域,且有核心自主知识产权提供支撑。不少工程企业把合同总价当作高新收入,但是其实:
EPC企业:通常是“设计+采购+施工”的打包模式,合同中包含大量外购设备。
工程总承包企业:常见大量分包、专包,进项发票很容易被核出高新收入有问题。
智慧家居/数据中心/系统集成企业:成本发票涉及设备外购,看起来就类似贸易性质。
太极实业子公司十一科技的案例值得警惕,这也是自2008年以来高企资质从未中断的国有工程企业,最终因“部分业务不符合高新技术企业所得税税收优惠条件”,补缴企业所得税2.53亿元、增值税及附加7600万元、滞纳金1.5亿元,合计约4.8亿元,其主要原因也在于剔除工程总包中的非技术性收入后高新收入占比问题。
(2)税务部门对工程行业关注度持续加码。
设备“一进一出”、工程总承包“分包支出”,是最容易被税务系统识别的风险信号,进而对整条收入链发起穿透式核查。金税四期上线后,对研发费用、高新收入、人员社保、知识产权、年度报表实现五维自动比对,工程企业收入结构复杂、人员流动性大的特点,使得其在这些维度的比对中更容易暴露异常。
【声明】转载及侵权相关事宜,请告知我方处理。