


左手商业.右手AI
有故事.有方法.有工具
2026年10月13日
2026年第286篇,总第1365篇原创文章
全文2829字,阅读时间约8分钟
如果你想真正看懂2026年的人工智能,斯坦福大学发布的《2026 人工智能指数报告》,几乎是一份绕不开的年度报告。

所以,我把这份报告拆成一个系列,系列名称就叫:《2026 AI大变局:读懂人工智能指数报告》
整个系列一共9篇,不追求把报告重新翻译一遍,而是沿着一条认知升级路径,把“报告解读”逐渐变成一张属于普通人的“AI时代认知地图”。
第一篇:AI时代的“地图”来了:斯坦福这份425页权威报告到底告诉了我们什么?
第二篇:中美AI已经没有代差,真正的差距还剩什么?
第三篇:一边像博士,一边像小学生:这才是2026年的真实AI
第四篇:AI不会平均地影响所有人:2026年,职场真正开始分化
本篇是第五篇。讨论的核心问题是——当模型越来越强、越来越趋同时,利润和战略价值究竟会沉淀在哪里?
过去几年,AI世界最吸引眼球的永远是大模型:ChatGPT、Claude、Gemini、DeepSeek……谁又登顶排行榜,谁的推理能力更强,谁又发布了下一代模型。
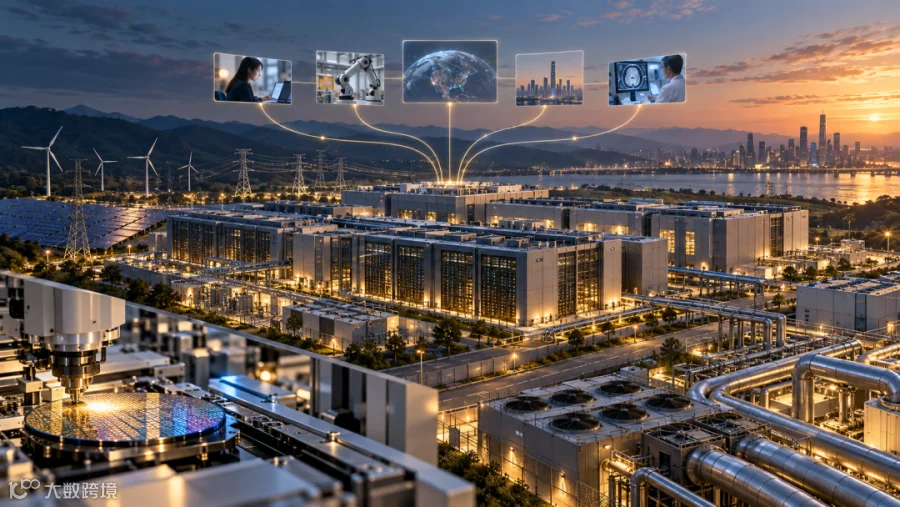
但如果把斯坦福《2026 AI Index Report》里关于算力、芯片、数据中心和资本投入的数据放到一起,你会看到另外一个完全不同的AI世界:我们每天使用的聊天机器人,只是浮在水面上的那一小部分,真正支撑这场AI革命的,是水面以下越来越庞大的基础设施。这也是《2026 AI大变局:读懂人工智能指数报告》第五篇真正想回答的问题:AI的钱,到底流向了哪里?
【报告发现】三年时间,全球AI算力增长约30倍
先看一个非常惊人的数字。
Stanford报告估算,2022年以来,全球AI算力容量平均每年增长约3.3倍,到2025年已经达到约1710万块H100等效算力。如果连续三年按照3.3倍计算,相当于三年扩大约36倍。当然,“H100等效”不是说全世界真的部署了1710万块英伟达H100,而是为了比较不同AI芯片的计算能力,把它们统一折算成H100这一基准。【来源:Stanford HAI,Research and Development】
更值得注意的是这1710万块“H100等效算力”由谁提供。报告显示,Nvidia占全球AI算力容量的60%以上,Google和Amazon提供了相当一部分,其余厂商中,华为所占份额仍较小,但正在增长。【来源:Stanford HAI,2026 AI Index】
芯片还只是开始。
这些芯片需要服务器,需要高速网络,需要数据中心,需要冷却,最终还需要一个最基础的东西——电。2025年,全球AI数据中心的电力容量已经上升到29.6GW,Stanford将其与纽约州峰值用电需求作比较;美国拥有5427座数据中心,数量超过其他任何单一国家十倍以上。【来源:Stanford HAI,Research and Development】
再往产业链上游追一层,集中度甚至更高。Stanford指出,全球几乎所有领先AI芯片都依赖TSMC制造。换句话说,我们看到的似乎是OpenAI、Anthropic、Google、DeepSeek之间的模型大战,但沿着产业链不断往下拆,最后会拆到GPU、晶圆代工、数据中心、网络、电力和冷却系统。【来源:Stanford HAI,Research and Development】
AI表面是一场软件革命,底层却越来越像一场重资产的工业革命。
【我的解读】AI产业正在出现一个有趣的“剪刀差”
真正值得关注的,是模型层与基础设施层正在出现两种完全不同的趋势。
一边是模型能力越来越接近。我们在第二篇已经讨论过,截至2026年3月,Anthropic、xAI、Google和OpenAI在Arena Elo排名中已经聚集在25分以内,阿里巴巴和DeepSeek也处于第一梯队。Stanford由此判断,竞争压力正在逐渐转向成本、可靠性和特定领域表现。【来源:Stanford HAI,Technical Performance】
另一边,却是支撑这些模型的基础设施投入越来越大。
2025年全球企业AI投资超过上一年一倍,其中私人投资增长127.5%;生成式AI投资增长超过200%,接近所有私人AI融资的一半。与此同时,前沿AI公司的收入虽然高速增长,算力支出和基础设施资本开支也在创纪录增长。【来源:Stanford HAI,Economy】
这形成了一个很有意思的“剪刀差”:上面的AI能力正在逐渐趋同,下面的基础设施军备竞赛却越来越昂贵。
这也是为什么,我认为理解AI产业不能只画一张“大模型公司排行榜”,而应该画一条完整的价值链:
能源/设备 → 晶圆制造 → AI芯片 → 服务器与网络 → 数据中心/云计算 → 基础模型 → AI软件 → 行业应用 → 企业生产率。
越往左,越重资产;越往右,越接近客户和真实业务。而最有意思的问题恰恰是:这条链上,未来谁拥有最大的价值捕获能力?答案现在还远没有确定。
芯片企业拥有极高的技术和供应链壁垒;云厂商掌握算力入口;模型公司掌握前沿技术和用户入口;行业软件公司拥有工作流;而真正进入制造、医疗、金融、采购、供应链等行业之后,企业自身的数据、流程和Know-how又可能形成另一道壁垒。
所以,“AI时代谁最赚钱”很可能不是一个永远固定的答案。
但Stanford报告已经给出了一个非常重要的信号:模型本身正在面对越来越强的能力趋同,而支撑模型运行的算力需求却仍在快速扩大。
这很像19世纪的淘金热。
淘金的人当然可能一夜暴富,但无论最终谁挖到黄金,矿工都需要铲子、铁路、食物和工具。AI时代的“铲子”,已经远远不只是GPU,还包括先进制程、HBM、高速互联、服务器、数据中心、冷却设备和电力。
甚至连水都开始进入这张产业地图。Stanford专门把AI的能源、水资源和碳排放作为重要议题进行统计,因为模型训练和海量推理最终都必须落到物理世界的资源消耗上。【来源:Stanford HAI,Research and Development】
所以,网上经常说“AI的尽头是电力”,这句话虽然过于简单,却抓住了一个真实变化:AI越虚拟,它对物理世界的依赖反而越深。
【对你有什么用】不要只问“谁的模型最好”,要问价值留在哪里
如果你是普通人,这些数字看起来似乎离自己很远,但它们实际上解释了为什么AI正在如此快速地进入我们的生活。一边是史无前例的基础设施投入,另一边是AI服务越来越容易获得。当大量资本已经投入芯片、数据中心和模型之后,企业必须找到足够多的应用场景来消化这些算力,AI自然会越来越快地进入办公、教育、医疗、汽车、制造业和消费产品。
对企业管理者来说,更重要的启示是:不要试图在基础模型层重复建设别人已经投入巨资建设的能力。
如果一家制造企业投入大量资源训练一个通用大模型,与OpenAI、Google、阿里或者DeepSeek竞争,它很可能是在最昂贵、同时又越来越趋同的一层展开竞争。企业真正拥有的稀缺资源,往往不是模型,而是自己的客户、供应商、生产数据、工艺知识、业务流程和几十年积累下来的行业Know-how。
这也是企业AI战略应该发生的一个重要转变:过去问:“我们应该选哪个大模型?”
现在更应该问:“利用越来越便宜、越来越强的模型,我们能够把自己的哪些独特资产放大?”
采购企业可以把AI嵌入寻源、成本分析、合同审核和供应风险管理;制造企业可以进入质量、设备维护、排产和研发;医药企业可以进入研发、临床、监管和供应链。模型只是发动机,真正创造商业价值的,是发动机装进什么车、跑在哪条路上。
对于投资人,则更需要避免另一个极端:看到Stanford的数据,就简单得出“买铲子一定比淘金赚钱”的结论。
AI基础设施正在高速扩张,但基础设施同样存在周期、资本回报率和产能利用率风险。29.6GW的数据中心电力容量意味着巨大需求,也意味着巨大的资本已经押了进去。如果未来模型效率提高、单位推理成本快速下降,或者基础设施建设速度超过真实需求,产业链不同环节的回报率完全可能分化。
真正值得问的应该是三个问题:这个环节是不是稀缺?有没有议价权?需求增长能不能最终转化成自由现金流?
这比简单判断“AI是风口,所以AI产业链都会赚钱”重要得多。
从这个角度再看《2026 AI Index Report》,1710万块H100等效算力、29.6GW电力容量、5427座美国数据中心,以及高度集中的先进AI芯片制造,并不是几个孤立的数据。
它们共同描述了一件事:AI正在从一场算法革命,变成一场涉及芯片、制造、能源、资本和全球供应链的系统性产业革命。
模型当然重要。但如果只盯着ChatGPT、Claude、Gemini和DeepSeek,我们看到的可能只是冰山露出水面的那一小块。真正庞大的AI产业,正在水面以下展开。
而下一篇,我们将把视角从数据中心和芯片重新拉回人类最重要的问题之一:如果AI不仅能聊天和写代码,而是开始进入实验室、药物研发和医院,它究竟会给人类带来什么?
《2026 AI大变局:读懂人工智能指数报告》第六篇:《AI开始进入实验室和医院:下一轮AI革命,可能不在聊天机器人》
图片和引用来源:斯坦福《2026 人工智能指数报告》
版权及免责声明:“卢山说AI精进”个人公众号的文章均为本人原创(含联合AI创作部分)。未经本人许可,禁止进行转载、摘编及复制等任何使用。如需转载、引用或者有其它意向,请事先通过本公众号后台等方式申请并获得授权。原创文章中的部分文字、图片源于网络,如有任何问题请联系本公众号。
近期精华文章回顾:
为什么有人会虐待AI?答案超出你的想象
AI开始读懂生命说明书,这和我们每个人有什么关系?
一边像博士,一边像小学生:这才是2026年的真实AI
中美AI已经没有代差,真正的差距还剩什么?
超过40万份CT“喂”出的医疗AI,能给普通人带来什么?
ChatGPT出现1378天后,采购供应链到底变了什么?
库存、流程、供应商:AI到底能帮采购解决什么?
AI进入采购之后,真正值钱的不是降本,而是这件事
辉瑞、九州通、阿斯利康:AI正在怎样重做采购?
从ChatGPT写邮件,到AI替你谈判:1300多天,采购AI经历了什么?
当采购人开始管理AI,供应链的下一场革命来了
