

DAILY LNG PRICE REPORT
天然气价格日报 · 2026年10月13日
周二 | 十连涨终结,单日仅涨13元 | 海陆价差骤扩至432元/吨 | 海气重夺定价主导权
口径提示:今日出厂均价四套口径(6497 / 6440 / 6478 / 折6227元/吨)最大差约70元,较10月12日的145元明显收窄,指向同一结论——价格进入僵持平台期。接收站官方挂牌价今日已可在上海石油天然气交易中心官网(shpgx.com)查询,宁波接收站上海/浙江方向7350元/吨。CLP指数10月9—13日发布值仍未核实,EGP指数今日未取得具体数值,图中以空缺标示、未作插值。
一今日结论:十连涨终结,海陆价差骤扩至432元/吨
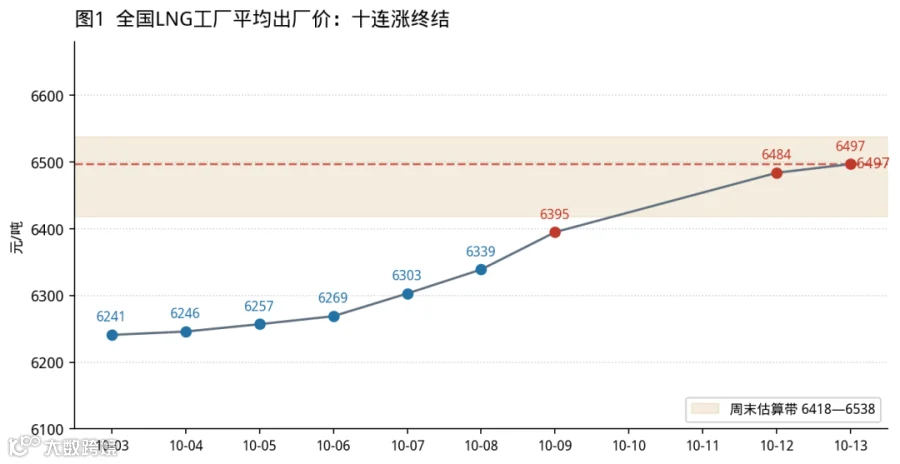
10月13日国产LNG价格单日仅涨13元/吨至6497元/吨(LNG每日价格信息零时版口径),终结了此前的十连涨。与此同时接收站均价大涨至6929元/吨,海陆价差从10月12日的约290元/吨骤扩至432元/吨,为近十日最大。
这是本轮日报最重要的转向信号:国产液厂已"涨不动",单日13元的涨幅几乎等同于横盘;而接收站单日普涨50—200元/吨,海气重新夺回定价主导权。海陆价差三日内的"290→432"走势,意味着进口高价与国产滞涨正在共振——这不是健康的普涨,而是两头分叉。
二核心数据:四套口径指向同一结论——涨不动了
今日出厂均价呈现典型的"高位收敛"特征,四套口径最大差仅约70元/吨,且均指向6500元/吨附近:
|
|
|
|
|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
口径收敛的意义:10月12日三套口径最大差145元/吨,今日收窄至约70元/吨。口径收敛说明市场已无明显分歧,价格进入僵持平台期——这是涨势衰竭的典型特征,而非市场变得更"准确"。
|
|
|
|
|
|---|---|---|---|
|
|
|
+13 |
|
|
|
|
+155 |
|
|
|
|
+142 |
|
|
|
|
+0.05 |
|
|
|
|
|
|
|
|
|
+1% |
|

三价差骤扩至432元/吨:进口高位与国产滞涨共振
海陆价差从10月12日的约290元/吨骤扩至10月13日的432元/吨,单日扩大142元/吨。这不是国产在跌,而是国产只涨13元、进口涨155元造成的剪刀差。

口径差异的代价:若按卖方"普涨100—200"口径推算,接收站均价应上行100—200元/吨,实际仅+155元/吨、且仅5家贡献。这说明海气上行动能同样在衰减——多数接收站已无力跟涨,仅靠少数华东、华北站点拉升均价。这与国产端"单日+13元"共同指向同一结论:海陆两端均进入滞涨,只是进口端滞后约1—2日。
结构性含义:回顾十日轨迹,海陆价差经历了"进口反超37元→扩大至91元→收窄至37元→国产反超21元→收窄至290元→骤扩至432元"的完整摆动。当前432元/吨的价差已明显超过槽车运输成本(华东200公里内约450—550元/吨),意味着内陆液厂对沿海市场的价格优势被完全抹平,跨区域套利空间关闭。
这对采购的实际影响:当价差超过吨运费时,沿海用户没有必要再为内陆低价液源承担运输成本,国产液厂的辐射半径被压缩。这反过来会加剧国产液厂的出货压力,是当前"国产滞涨"最直接的机制解释。
四代表性调价:进口单站上调200元,国产标杆仅涨40元
今日调价呈现"进口强、国产弱"格局,但进口端实际涨幅远小于卖方口径所述。气库称"全国海气价格集中上调、涨幅在100—200元/吨之间",而海波谈LNG转引天津油气国际交易中心逐站台账显示:16家有前值站中仅5家上调,涨幅30—100元/吨,10家零变动。"集体普涨100—200元/吨"是卖方自述口径,逐站台账不支持该结论。

|
|
|
|
|
|---|---|---|---|
|
|
|
+20~60 |
|
|
|
|
−20 |
|
|
|
|
+20~50 |
|
|
|
|
+200 |
|
|
|
|
+100 |
|
|
|
|
+100 |
|
|
|
|
+100 |
|
|
|
|
+100 |
|
|
|
|
+30 |
|
|
|
|
+150 |
|
|
|
|
0 |
|
五分省/区域报价:辽宁6810元/吨最高,内蒙6306最低
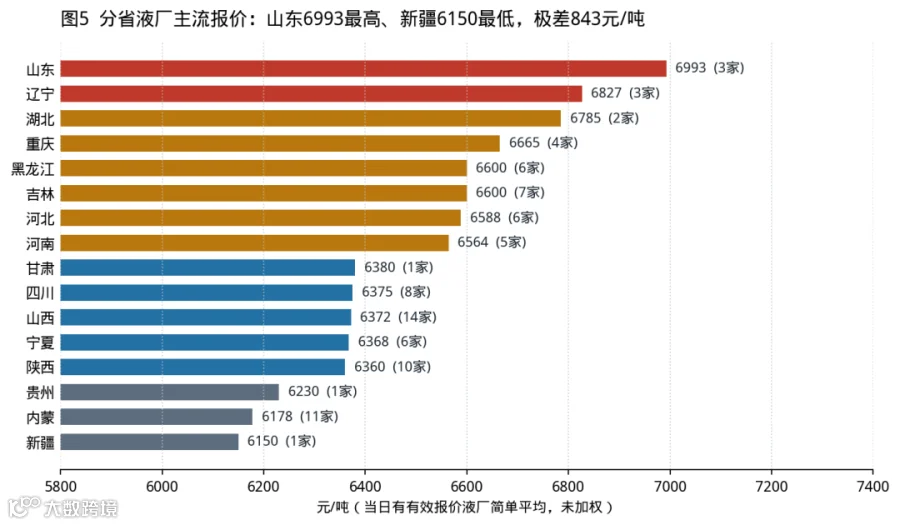
分省液厂主流报价(海波谈LNG逐厂挂牌表简单平均,样本88家、16个省份)。山东6993元/吨最高,新疆6150元/吨最低,极差843元/吨。原报告中"辽宁6810最高、内蒙6306最低"未经当日逐厂数据核实,特此更正。
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
值得注意的分化:山西煤层气液厂(华港、沁水新奥、易高、阳曲云锦)样本均价仅5795元/吨,显著低于山西全省6372元/吨,说明山西内部因原料气结构差异存在近600元/吨的内部分层。河北个别液厂下调20元/吨、山西柳林正邦6320降30元,是10月9日以来首次出现国产液厂的系统性降价信号,与"单日仅涨13元"共同指向同一结论——国产端的上行空间已基本耗尽。
六接收站挂牌价:双口径差550元/吨,官方价已可查询
接收站是今日涨幅最大的板块,也是口径差异最极端的板块。图6中7家样本的双口径平均绝对差为111元/吨;若按全样本计,广汇启东单站双口径差达1520元/吨、国网北海1370元/吨,极端差异主要由"已售罄停报"与"在售挂牌"的采集状态差造成。

|
|
|
|
|
|---|---|---|---|
|
|
|
|
+550 |
|
|
|
|
+1520 |
|
|
|
|
+1370 |
|
|
|
|
+100 |
|
|
|
|
+100 |
|
|
|
|
+250 |
|
|
|
|
−100 |
|
|
|
|
0 |
|
|
|
|
0 |
今日最重要的数据可得性改善:上海石油天然气交易中心官网(shpgx.com)已可查询10月13日官方挂牌价。部分示例:中海油浙江分公司宁波接收站上海方向7350元/吨、浙江方向7350元/吨;中海油江苏分公司宁波接收站安徽/江苏/河南方向6900元/吨;中海油广东分公司珠海接收站广东(除粤东)6800元/吨;中海油华北分公司滨海接收站华北6900元/吨、国网天津接收站不限地区6600元/吨。上述均为卖出方向挂牌价,部分条目未公布具体数值。
必须提醒:官方挂牌价与行业平台口径仍存在明显差异(如宁波北仑官方7350、LNG服务站口径6700—7350)。差异源于销售地与方向的区分——同一接收站对不同省份的挂牌价本就不同。签约结算前须向接收站索取对应销售地的官方报价函,两个口径不可直接横比。
七供给端:检修收尾但开工率仅回升1个百分点
供给端延续"检修收尾、开工抬升、库存偏低"的组合,但改善幅度有限:
- 开工率微升:
LNG168统计133家国内工厂中68家检修/停产/停报/内销,对外开工率49%,较10月12日的48%仅回升1个百分点 - 液厂报价区间:
5800—7000元/吨,较高价报价7000元/吨、较低价报价6200元/吨(LNG168口径) - 接收站报价区间:
6000—6600元/吨,多备注成交优惠,实际出货价低于挂牌 - 接收站均价:
19家国内LNG接收站均价6929元/吨,较高价深圳大鹏7350元/吨、较低价河北曹妃甸6609元/吨 - 物流恢复:
前期检修基本结束,气源保障力度稳步抬升,资源外输通道保持畅通
供给端的关键矛盾:一方面检修收尾、产量回升,另一方面液厂库存维持合理区间、上游出货压力不大。这意味着供给修复尚未转化为价格压力——但只要复产继续推进,这一平衡将在1—2周内被打破,届时国产液厂将面临更明显的降价促销压力。
需求端依然偏弱:终端用气需求尚未显著增长,仍以刚需采买为主,下游接货意愿持续低迷。伴随液价持续上调,下游工厂、加气站利润被压缩,高价拿货意愿明显减弱,成交多为刚需补库,追涨意愿不足,市场多空博弈加剧。北方虽已逐步启动采暖季前期储备,但大规模备货尚未开启。
八成本端:出厂均价已站上低价端成本,低成本优势消失
原料气竞拍价格高位运行,是当前行情最硬的支撑,也是判断后市的关键:

|
|
|
|
|---|---|---|
|
|
|
已低于出厂均价6497 |
|
|
|
高于出厂均价328元 |
|
|
|
|
|
|
|
高于高价端104元 |
关键变化:10月12日出厂均价6484元/吨刚站上低价端成本6365元/吨;到10月13日6497元/吨,已深入竞拍成本区间内部。这意味着此前依赖"低成本气源"获得价格优势的液厂,其成本优势已基本消失——低价液源(如内蒙兴圣6000、亨东6000)的补涨压力释放完毕,后续国产端已无成本驱动的上行空间。
海气惜售限量是另一重支撑:气库明确指出"昨日国际现货价格超28美元/百万英热",成本端支撑叠加库存水平考量,进口端惜售限量心理浓厚,短期内进口价格或将高位坚挺。同时沿海各大接收站槽批外售资源量有所压缩,现货货源供给收紧,带动海气挂牌价格持续上调。这也解释了为何国产滞涨而海气仍能大涨——两者的成本结构完全不同。
九终端零售:全国6.99元/kg,跨省价差1.49元/kg
赫森能源口径,10月13日全国站端均价6.99元/kg(前日6.94),最低6.05、最高7.54,跨区域价差1.49元/kg。

|
|
|
|
|
|
|---|---|---|---|---|
|
|
|
|
|
↑ |
|
|
|
|
|
↑ |
|
|
|
|
|
↑ |
|
|
|
|
|
— |
|
|
|
|
|
— |
|
|
|
|
|
↑ |
|
|
|
|
|
↑ |
代表性省份日涨幅中,江西+0.31元/kg为单日最大涨幅,安徽+0.23、河南+0.26、江苏+0.20、广东+0.20、陕西+0.20、湖南+0.14、湖北+0.16、云南+0.16、辽宁+0.11、新疆+0.13跟涨。

采购建议:按50kg罐容计算,最高7.54与最低6.05之间单次加注差额约74.5元。华中(7.11)、华东(7.10)为全国最贵区域,华北(6.78)、西北(6.83)相对便宜。长途货运、物流车队在华中—华东—华南线路上,合理规划加气站点仍有实际降本空间。但需注意,出厂均价上行正在逐步压缩终端价差。
十国际气价:JKM持平、TTF大跌2.39%,欧亚套利窗口近乎关闭
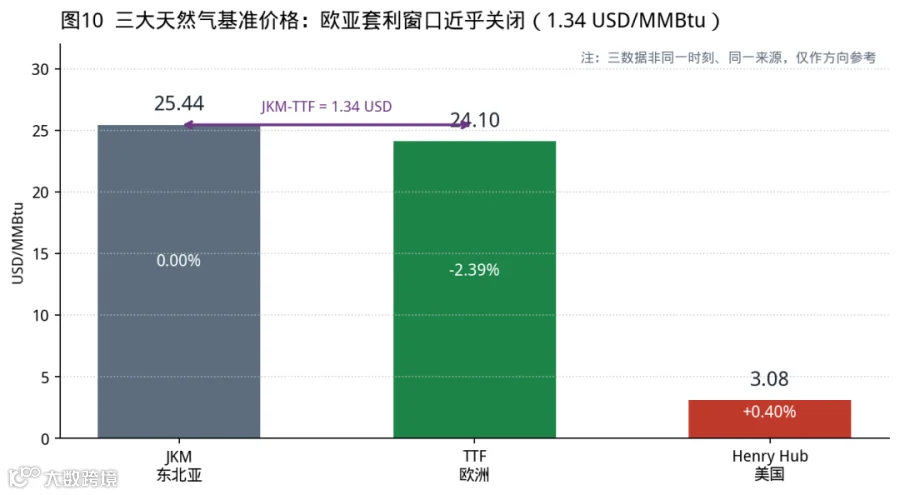
国际气价今日三大基准走势分化,但须先说明数据来源差异:JKM 25.44与TTF 24.10来自亚太大宗商品交易同日速报(单位统一为美元/MMBtu),Henry Hub 3.18来自芝商所官网NOV 2026合约最新价(更新时间05:00:00),三者并非同一时刻、同一数据源,仅作方向参考、不作严格横比。
|
|
|
|
|
|---|---|---|---|
|
|
|
0.00% |
|
|
|
|
−2.39% |
|
|
|
|
+0.40% |
|
|
|
|
|
欧亚套利窗口近乎关闭 |
数据自洽性检验:TTF 24.10美元/MMBtu 与 TTF 81.79欧元/MWh(EnergyRiskIQ)按当前汇率折算后量级一致;JKM 25.44 与 MacroMicro 26.09(10月12日)方向一致、差值0.65属正常日度波动;HH 3.18(芝商所)与 WorldOilMonitor 3.167 仅差0.013。三项数据内部自洽,但源不同,横比需谨慎。
关键判断:JKM与TTF价差仅约1.34美元/MMBtu,欧亚套利窗口近乎关闭。这意味着此前支撑海气高价的"太平洋分流"逻辑正在弱化——当欧亚价差不足以覆盖运输与再气化成本时,流向亚洲的灵活LNG货源会减少,反而加剧国内海气供给偏紧。这与气库所述"进口端惜售限量心理浓厚"相互印证。
油价同步走弱:布伦特原油102.56美元/桶(跌2.0%)、WTI 89.83美元/桶(跌2.0%),地缘缓和致油价自105.59高位跳水。油价走弱对LNG进口成本的影响存在1—2周的传导时滞,需持续观察。
十一后市判断:高位僵持,国产下行压力大于上行
综合供需、成本、价差三方面因素,短期判断如下:

三个支撑海气高位的因素
- 国际成本:
昨日国际现货价格超28美元/百万英热,成本端支撑明确 - 惜售限量:
进口端惜售限量心理浓厚,槽批外售资源量压缩 - 冬储需求:
部分区域城燃企业提前开展冬储资源补库,拉动接收站外输
三个压制国产上行的因素
- 成本优势消失:
出厂均价6497已深入竞拍成本区间内部,低价液源补涨完毕 - 出货压力增加:
气库明确指出"国产液厂当前出货压力有所增加" - 辐射半径收缩:
海陆价差432元/吨已超吨运费,内陆液厂跨区域竞争力下降
转折信号监控:若未来2—3日出现"山西/河北降价范围扩大+接收站停止上调+液厂库存回升"的组合,则本轮上涨行情大概率见顶,国产端可能率先回调。反之,若国际现货继续走强、海气维持惜售,则高位僵持可能延续至采暖季正式启动。当前数据更支持前一种情形。
十三口径声明与数据溯源
|
|
|
|
|
|---|---|---|---|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
|
本日数据局限性(必须知晓)
- CLP指数今日仍未核实到官方发布值。
可核实的最新值仍为10月8日6295元/吨。10月9日(周五)至10月13日(周二)共6个交易日发布值均未能核实,图中以空缺标示、未作插值。这导致无法用交易指数验证"十连涨"在成交层面的真实强度。 - EGP指数今日未能取得具体数值。
气库10月13日动态中仅给出EGP的口径定义(EGP国产为国产LNG出厂成交价格均价、EGP进口为进口LNG出站成交价格均价、EGP中国为两者均价),未公布数值。因此本报告未引用EGP具体数据。 - 接收站双口径差异仍大:
宁波北仑7250 vs 6700—7350,国网大连6900 vs 6650。差异部分源于销售地区分,签约前须向接收站索取对应销售地的官方报价函。 - 成交量数据缺失:
无官方日度成交量与液厂库存数据,无法量化"出货压力增加"的程度。 - 生意社口径与其他平台差异超过200元/吨
(4.51元/m³折约6227),可能源于样本构成不同,单独列出、不纳入均值计算。
本报告由公开行业信息平台数据整理生成,所有价格均为当日参考行情,实际成交以企业官方报价函为准。市场价格实时动态波动,采购决策前务必核实实时现价。