
一、官方口径
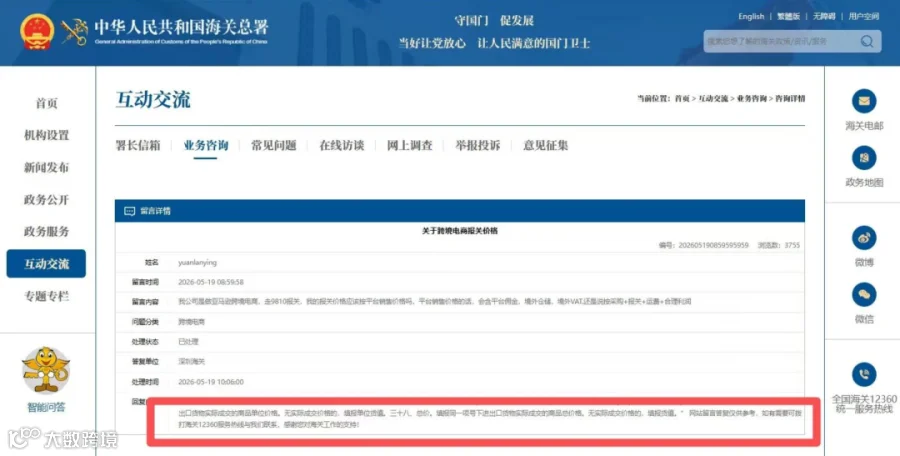
深圳海关在 12360 互动平台的答复很明确:9810 报关单填报价格,依据海关总署 2019 年第 18 号公告《中华人民共和国海关进出口货物报关单填制规范》执行。
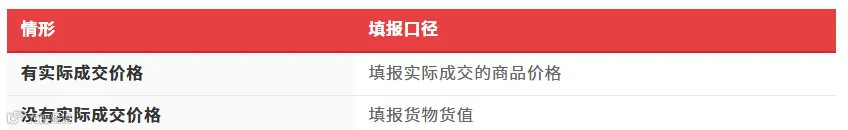
对于没有实际成交价格的出口业务,就需要按照规定申报货值。
这里特别提醒一句。没有实际成交价格填货值,不等于采购价是多少,就直接填多少。因为采购成本、出口货值、亚马逊零售价,本身就是不同的价格概念。

举例说明
采购 1000 件货物发往美国 FBA 海外仓,后续再逐步售卖。货物报关出境时,还不清楚这批货最终会卖给谁、实际售价多少,也无法确定什么时候可以全部售罄。商品上架后价格还会浮动,日常卖 19.99 美元,黑五大促下调至 15.99 美元,库存积压时又会降到 13.99 美元。
像这类暂未产生实际成交的出口业务,就需要按照规则规范申报货物货值。
二、货值到底怎么算
《中华人民共和国海关确定进出口货物计税价格办法》(海关总署令第213号公布,根据海关总署令第273号修正,自2024年12月1日起施行)第四十一条:出口货物的成交价格不能确定的,海关经了解有关情况,并且与纳税人进行价格磋商后,依次以下列价格确定该货物的计税价格:
相同货物成交价格;
类似货物成交价格;
根据境内生产相同或者类似货物的成本、利润和一般费用(包括直接费用和间接费
按照合理方法估定的价。
一句话总结:货值≠计税价格,海关认谁才关键:成交价无法确认时,优先从条件1及条件2确认;当无法确定时,就可以按照条件3来确认。

反过来,这些钱不能塞进报关货值:

举例说明
一款产品工厂采购价 100 元,出口还会产生国内包装、拖车、港杂等各类费用,很多卖家会疑惑,这部分费用报关时该怎么处理?
按照海关的计价规则,如果出口货物没有确定的实际成交价格,海关会参考同类货物价格,或是结合货物成本、利润、各项费用,来核定计税价格。
记住核心:申报货值不能随意填写,必须要有合理依据。
我们可以看一组测算示例:
产品国内采购成本:100 元
国内包装、运输等配套费用:10 元
预估合理利润:15 元
合计:125 元
⚠️注意:125元并不意味着这批货依法就必须按这个金额申报。
因为申报货值和海关核定的计税价格还有区别,具体采用什么依据,要结合实际交易情况和海关规定来判断。
三、为什么不能写亚马逊售价
报关货值 ≠ 亚马逊销售 GMV
1.前台售价里揉进了佣金、广告费、仓储配送费、境外税费和运营成本——这些都是货物离境后才产生的开支。
2.直接拿前台售价报关,等于把境外费用也算进出口货值,价格虚高,海关审价系统很容易标记异常。
3.海关报关货值 ≠ 亚马逊销售 GMV。两者口径本来就不一样,金额有差异是正常的。
举例说明
一款产品在美国站卖29.99美元。
其中除了产品采购成本,还需要承担国际物流、平台佣金、FBA配送、仓储、广告、售后等费用。
如果直接拿29.99美元作为报关价格,就可能把原本属于境外销售环节的费用和利润也混进来。
同时亚马逊的售价随时在变化。今天29.99美元,明天参加秒杀降到24.99美元,到了黑五可能又是另一个价格。
有些产品最终还会退货、清仓,实际销售收入与最初预估的零售价可能差很多。
报关价格最重要的是能够经得起核对。如果报关价格与采购成本、商品价值、实际交易情况存在明显不合理的差异,又没有资料能够解释,后面就可能面临价格核查以及相应的合规风险。
四、FOB和CIF怎么换算?
FOB通常不包含装运港之后的国际运费和保险费。
CIF则包含相应的国际运费和保险费。
FOB = CIF - 国际运费 - 国际保险费
结合海关总署的回复口径,报关环节可以这么操作:按照预估回款金额(也就是货值),采用 C&F 或者 CIF 价格申报;申报时,运保费如实填报;增值税申报时,从 C&F 或者 CIF 价格里把运保费剥出来,还原出 FOB 价,满足增值税申报要求。
举例说明
一批货物 CIF 总价为 100 万元,这个金额里面,已经包含了货物本身价值、国际海运运费以及保险费。
CIF 总价:100 万元
国际运费:8 万元
国际保险费:2 万元
还原后 FOB 价格:90 万元
FOB 价格 = CIF 总价 − 国际运费 − 国际保险费
简单理解:把 CIF 价格里的跨境运费、保险费扣除之后,剩下的才是报关需要用到的 FOB 货值。本例中就是用 100 万扣掉 8 万运费、2 万保险费,得出 FOB 价格 90 万元。
五、9810可以先退税
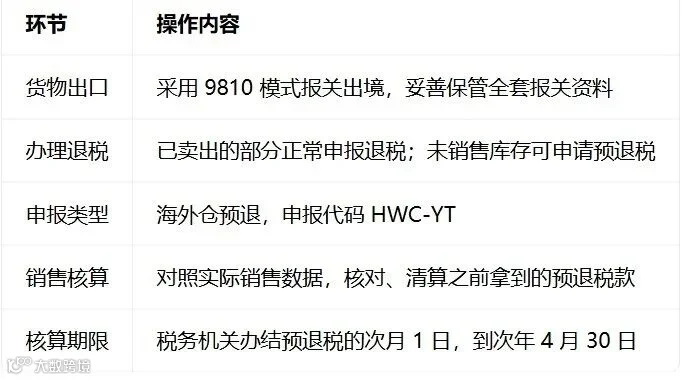
根据国家税务总局2025年第3号公告,符合条件的跨境电商出口海外仓货物,可以按照“离境即退税、销售再核算”的方式办理出口退(免)税。
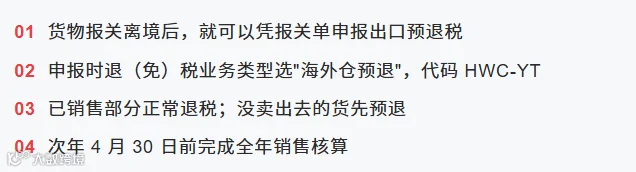
尚未实现销售的货物,可以先申报出口预退税,后续再根据实际销售情况核算。
这里要注意,预退税提前拿到了钱,后面的销售核算也必须跟上。若报关申报数量、海外仓库存、实际销售数据与退税记录未能建立数据关联,后续财务核算环节将产生较大工作阻碍。

举例说明
一次性发 1000 件货物运到美国海外仓,货物完成报关出境,但商品可能要一两个月才会陆续卖给消费者。
按照政策,满足条件的货物出境后,可以办理出口退(免)税。还没卖出去的库存,能够先申请出口预退税,后续再依据实际销售情况做最终核算。
简单梳理业务流程:
六、六个高频踩坑点
1.拿前台售价报关
极易触发审价、扣关,企业信用等级受影响。
2.HS 编码归错
退税率用错,后续要补税。
3.进项发票和报关单品名不一致
直接卡退疑点,不予退税。
4.没有真实入仓记录
FBA 入库回执、海外仓单据缺失,涉嫌骗税。
5.预退税后不按期核算
次年 4 月底前不完成销售调整,退税款被追回。
6.收汇和报关金额长期对不上
没有差异说明,系统自动预警。
七、建立完善的业务环节流程
不少跨境卖家过往对报关环节重视程度不足。 采购负责货源采购,物流负责货物出运,报关行完成报关申报,财务处理出口退税。只要货物能够顺利出境,企业通常不会对报关价格做深度核查。
但实则各业务环节必须实现有效联动衔接。 倘若报关单、采购合同、进项发票、海外仓台账以及平台销售数据相互割裂、分散管理,等到风险问题暴露后再回溯梳理,将产生巨大的工作成本。
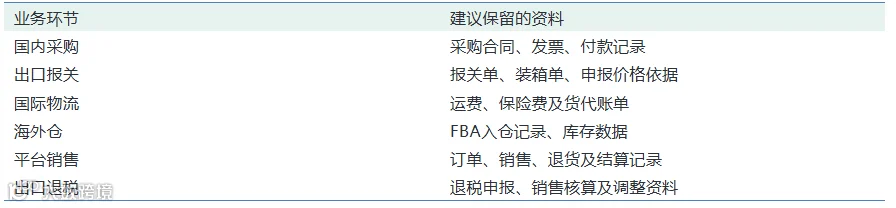
所以我们建议企业针对每一批次出口货物,都建立配套完整的对应业务档案。
针对 9810 报关,建议重点把握以下三项要点:
存在实际成交价格的,应当按照规范填报实际成交价格;无实际成交价格的,按规定填报货物货值。
厘清出口申报价格、FOB 价格与亚马逊平台销售额三者之间不同统计口径,避免混淆。
若办理海外仓出口预退税业务,务必同步落实后续销售核算工作,完整留存配套业务凭证。