


要点速览
- 四分之三的企业正在试点人工智能,但仅七分之一将其投入常规运营。
- Morrisons在491家门店中自动管理超2.6万种商品,自动化率逾99%。
- Walmart通过AI与供应商谈判,实现平均3%的成本节约。
无人商店纷纷关闭,预测系统显著降低损耗:在食品零售行业,人工智能目前主要在后台环节体现价值。Etailment.de专家委员会Matthias Schu教授指出,哪些AI类别能证明投资回报,以及为何众多项目仍停留在试点阶段。
周四晚,一个两口之家无购物清单。AI助手基于消费习惯与日历信息(周六有8位烧烤客人),自动调整数量、替换缺货产品并预留配送时段,轻点即可完成。
这并非未来幻想。截至2026年中,Instacart已集成ChatGPT和Claude;Carrefour允许法国客户直接在ChatGPT中填充购物车;瑞士ChatGPT代理预计于2026年2月自动生成购物清单并在migros.ch下单,含正确尺寸尿布,总额约200瑞士法郎。
现实更为冷静。尽管四分之三企业试点AI,但仅约七分之一投入常规运营,食品零售业比例更低。Amazon已关闭美英Go及Fresh无人店,Kroger支付约3.5亿美元停止扩展Ocado中心。
两种景象均属实,表象与现实交织导致投资决策困难。基于80多个真实案例,本文分析AI在食品零售业何处创造利润、何处计算未成立,以及战略决策应聚焦客户界面。
“我们现在也要做人工智能”不是战略性话语
此话在战略会议高频出现,但信息量等同于“我们也要做蛋糕”。“人工智能”标签下涵盖叉车与会计软件等迥异技术,功能、成本、成熟度及组织要求差异巨大。混为一谈会导致错误决策:如将验证过的预测系统信任转移至不成熟代理,或将语言模型幻觉怀疑转移至可靠的仓库调货技术。
零售实践中,五类框架已被证明有效。该框架混合模型类型、架构和硬件,划分界限契合现实投资决策:
| AI 类别 | 工作原理 | 典型零售应用场景 | 成熟度 | 成本结构 |
|---|---|---|---|---|
| 预测性 AI | 基于历史数据预测未来 | 需求预测、库存分配、定价、人员规划 | 已确立,有实证支持 | 成本低,持续许可费用 |
| 生成式 AI | 理解并生成语言和内容 | 内容、助手、客户对话 | 广泛扩展 | 按使用量付费,成本下降 |
| 计算机视觉 | 将图像转化为数据 | 货架、盘点、损耗、新鲜度 | 在明确界定的范围内成熟 | 中等,各站点硬件成本 |
| 智能体人工智能(Agentic AI) | 自主朝着目标行动 | 内部流程智能体,外部采购智能体 | 年轻,波动性大 | 可变,高Token消耗 |
| 机器人技术 / 物理人工智能(Physical AI) | 以感知方式介入物理世界 | 仓库、微型履约中心、门店机器人、配送 | 选择性具备商业可行性 | 高,资本支出(CAPEX)且绑定周期长 |
表1:食品零售AI矩阵。排序依据成熟度,前列为确立技术,后列为资本密集型技术。实践中各类技术常结合使用,如仓库机器人属机器人技术范畴,通过计算机视觉感知并由预测模型驱动。
该议题受关注源于坚实经济动因。2023年GPT-4级模型每百万Token成本约30美元,2026年同等性能仅需几美分,三年跌幅超99%。当AI能力如电力般按需采购时,其本身不再构成竞争优势。真正差异化依赖于无法购买的自有数据、自有流程及驾驭两者的组织能力。
存在:人工智能在幕后赚钱
AI在食品零售业确凿创造收益的领域在于预测与补货决策。2024年美国食品零售业平均净利率仅1.7%,欧洲类似。每100欧元销售额保留不足2欧元,报废、人工或缺货节省的每个百分点均有巨大杠杆效应。生鲜产品特性加剧挑战:酸奶、面包和浆果预测失误会导致报废或空置。精准预测同时化解两大风险,是业内最具杠杆效应的措施。
证据由硬性指标支撑。Morrisons在491家门店超99%商品实现自动调度;挪威在线零售商Oda自主管理生鲜采购,食品浪费率降至0.3%,仅为传统实体店十分之一。
最新AI类别也已投产于谈判桌。自2021年起,Walmart使用Pactum谈判AI与长尾供应商谈判,解决采购人员时间不足问题。结果:与68%供应商达成协议,平均节省3%,付款期限延长35天。四分之三供应商表示更愿意与AI谈判。
| 企业 | 应用 | AI 类别 | 有证据支持的效果 |
|---|---|---|---|
| Morrisons (UK) | 自动门店调拨 | Predictive AI | 26,000种商品在491家门店中超过99%实现自动补货,货架缺货率降低多达30% |
| One Stop (UK) | ML预测以便利格式呈现 | Predictive AI | +3.2个百分点的预测精度,+1.5个百分点的可用性,且腐败率未上升 |
| Oda (NO) | 生鲜自动化调度 | Predictive AI | 食物浪费率为0.3%,约为传统零售行业平均水平的十分之一 |
| Albert Heijn (NL) | 电子标签的动态副本 | Predictive AI | 每年减少约250,000公斤食物浪费 |
| Hoogvliet (NL) | AI 支持的 Markdown | Predictive AI | 食品浪费减少高达39%,对账成本几乎减半 |
| Walmart (US) | 面向长尾供应商的谈判代理 | 代理式人工智能 | 与68%的供应商达成协议,平均节省3%,付款期限延长35天 |
| Picnic (NL/DE) | 预测最后一公里停留时长 | Predictive AI | 试点枢纽每趟配送量增加约20% |
表2:食品零售中经公开证实的选定人工智能影响。数据来自相关企业或其技术合作伙伴;所有来源均在《AI Disrupted》一书中得到证实。
这些案例不适合财报发布会展示。证据最充分的用例往往实用但不具吸引力。算法多为公共知识,RELEX、Blue Yonder或o9等专业供应商提供标准产品。差异化体现在模型前后:自有主数据和库存数据质量,以及组织遵循预测结果的程度。
试点陷阱:几乎从不因模型而失败
问题不出在资金上。NVIDIA调查显示,92%零售商计划增加AI支出,过半企业增幅达两位数。但实际落地令人沮丧:
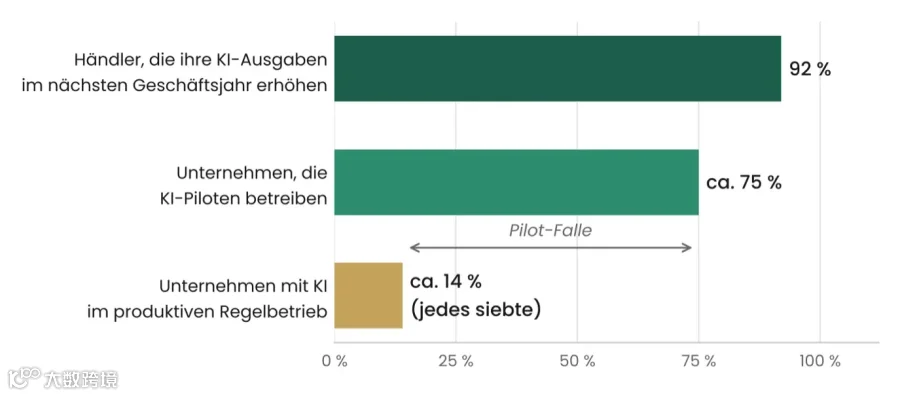
图1:试点项目关键数据。投资意愿依据NVIDIA《2026年零售与快消品行业AI现状》报告,实施进度基于2026年初跨行业调查数据。数值来自不同总体样本,仅反映数量级。
试点与正式运营的差距被称为“试点炼狱”。到2026年,数据缺失非主要问题,模型也少成瓶颈。失败原因在于缺乏AI人才、MLOps结构缺失及职责不清。简言之,缺的是组织能力而非算法技术。
具体表现为:调度员若覆盖每条订单建议,最佳预测系统也无价值;盲目跟随则把系统错误变成操作规范。运作良好的组织明确规定协作方式:系统处理常规情况,人工处理有理由例外,并记录所有干预。这既作为模型反馈信号,也在预测质量下降时起预警作用。需采用产品思维而非项目思维。项目上线即结束,预测系统才刚开始。将AI项目当作项目预算,等于引入“试点陷阱”。
Klarna展示了过度反向操作的后果。其AI助手首月处理230万次对话,占服务聊天三分之二,相当于700名全职客服工作量。一年多后重新引入人工客服,因单纯成本导向导致“较低质量”。对线下零售而言,每次服务请求对应一位失望顾客。教训是:拦截率是成本指标,而非质量指标。
表象:技术可行,但账目算不通
无人便利店经历最陡峭炒作周期,2026年中期账目惨淡。Amazon关闭美英Go和Fresh门店;Just Walk Out技术作为授权业务服务于360多个第三方地点。Tesco终止GetGo项目,Aldi关闭乌得勒支Shop&Go门店。最具启示意义的是家乐福:巴黎Flash 10/10测试店技术可靠性超95%,NPS最佳,但仍被关闭。
技术失败罕见,多是算账问题。摄像头未消失但改变任务:原用于结算的图像识别现用于视频监控防盗、报告货架空缺或保障智能购物车安全。这些应用ROI路径更短,直接针对亏损环节:损耗、空货架和收银台排队时间。
内部物流同理。机器人技术是唯一价格达数百万且合同绑定长的领域。商业案例取决于设备利用率、订单密度及劳动力成本。条件吻合时自动化无可匹敌,如悉尼Woolworths或奥伯豪森Picnic高度自动化投资履约中心。条件不符则成昂贵错误,Kroger案例即为证明。Oda展示卓越流程效果:凭借约90%标准输送技术、自有软件和精益原则,奥斯陆每小时拣选超300单元。
最后一公里同样适用此顺序。停车时长预测等软件杠杆立竿见影,自主配送仅局部试点:Walmart无人机配送每单运营成本约14美元;欧洲先进服务商Manna因缺乏监管框架,于2026年6月暂停都柏林和科克运营。自动化是基于地点的成本核算,而非信仰问题。简言之:先有密度,再有混凝土。