


自2020年以来,全球经济历经封锁抢购、物流成本飙升及供应链拥堵等多重冲击。当前需求疲软与高通胀并存,物流成本对通胀的影响愈发显著。全球超80%商品通过海运运输,其成本波动直接关联进口商品价格及消费者物价指数(CPI)。在美国,约半数消费品依赖进口,海运物流已成为影响通胀的关键变量。
运价作为CPI的前瞻性指标
波罗的海货运指数(FBX)显示,疫情期间中国至美国西海岸40英尺集装箱即期运价从不足1,500美元飙升至2021年9月的逾20,000美元,涨幅达14倍。截至2022年6月,美国CPI年增长率达9%,较2021年9月几乎翻倍,这与运价高位运行密切相关。
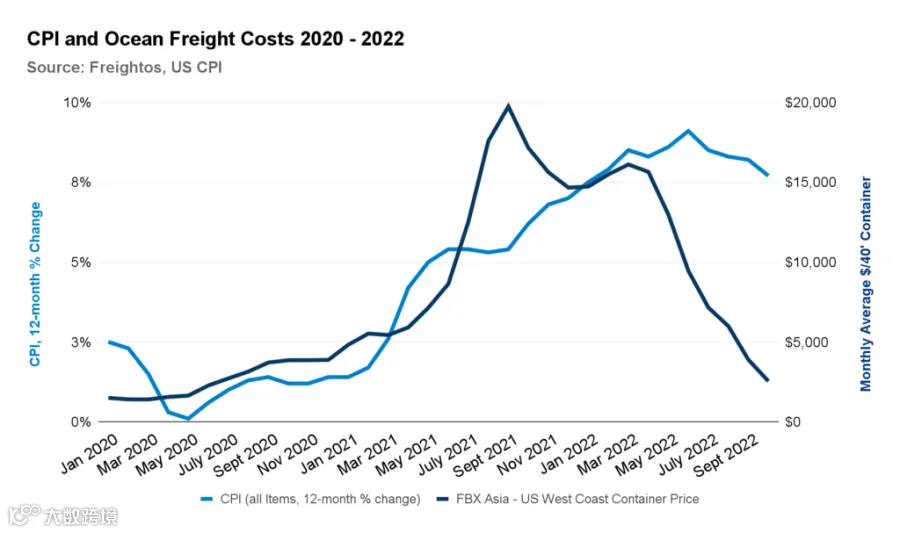
数据来源:美国劳工统计局,消费者物价指数; 波罗的海货运指数.
分析表明,每个40英尺集装箱海运成本每增加1,000美元,约占个人消费支出的0.09%,并推动CPI增长率上升0.09个百分点。
创纪录高运价带来的通胀影响——2021年10月
2021年5月至9月,亚洲至美国运价每箱上涨超14,000美元。综合跨大西洋航线及长期合同运价涨幅测算,2021年10月月度海运物流成本同比增加约67亿美元,占当月个人消费支出近0.5%,对同期6.2%的CPI增长率贡献约0.5个百分点。
需注意,实际市场中许多承运人未严格执行长期合同,托运人为保证出运支付了高额溢价。若假设签约货量均按接近即期运价水平出运,2021年10月总增幅可能高达120亿美元(占个人支出0.87%),对CPI增长率的实际贡献或在0.5至0.87个百分点之间。
涨终有跌时——2022年10月
运价回落有效缓解了通胀压力。2022年5月至10月,亚洲至美西运价下降超13,000美元,降幅超80%;同期CPI较6月峰值回落1.4个百分点。测算显示,2022年10月月度物流成本同比减少超36亿美元,占月度消费支出0.25%,相当于缓解通胀率0.25个百分点。
考虑到需求下滑后部分托运人已重新谈判降低合同运价,若签约货量均按接近即期运价结算,实际节省额可能达99亿美元(占个人支出0.68%),对通胀率的缓解作用或在0.25至0.68个百分点之间。
尽管物流成本下降有助于抑制通胀,但传导存在滞后性。零售库存积压导致高价库存仍需时间消化,运价下跌对通胀指标的充分反映尚需时日。
1 进口量基于Descartes Datamyne数据。
2 消费支出数据基于按季度核算的个人消费支出数据,由美国经济局作为年度国内生产总值的一部分。