


本周亮点
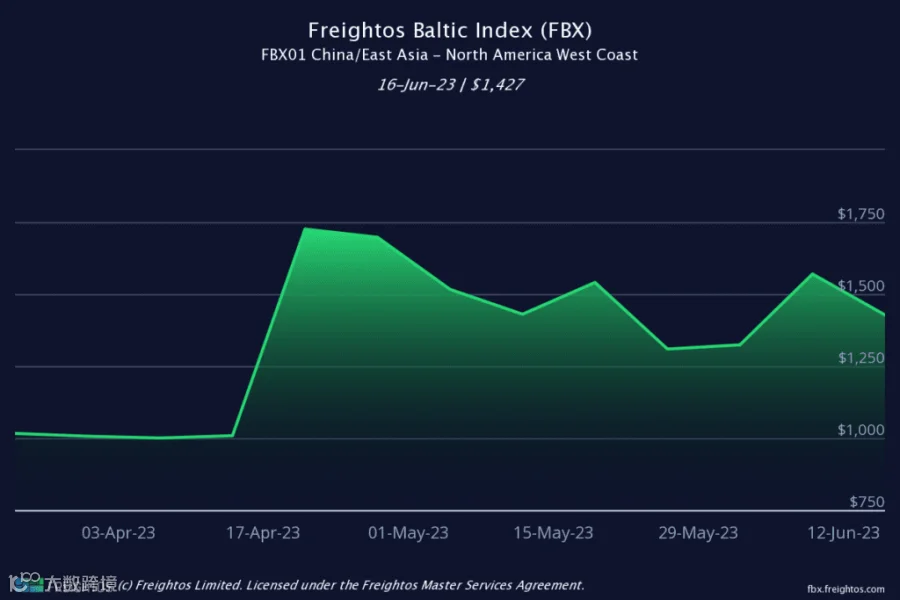
海运运费(Freightos波罗的海指数):
- 亚洲至美国西海岸(FBX01周度):下跌9%至1,427美元/FEU,同比降幅达85%。
- 亚洲至美国东海岸(FBX03周度):下跌5%至2,487美元/FEU,同比下降79%。
- 亚洲至北欧(FBX11周度):上涨10%至1,325美元/FEU,但同比仍低88%。
分析
美西劳工纠纷解决与货流格局重塑
持续减缓美西主要港口运营的劳工中断问题已于上周结束。ILWU与PMA就一份为期六年的新合同达成初步协议,包含7,000万美元奖金及至2028年工资上调32%的条款。尽管加拿大ILWU成员和UPS Teamsters等劳资谈判仍在进行,但这场历时13个月的跨太平洋纠纷得到解决,标志着海运格局的重大转变。
此前,美西劳工威胁是推动货流向东海岸和墨西哥湾转移的主要驱动力,导致美西处理亚洲进口货量占比从疫情期间的60%以上降至目前的56%。随着该威胁消除,部分货流有望回流。然而,东海岸及墨西哥湾港口能力的提升,以及采购来源向印度、越南等地多元化分散(通常经苏伊士运河运往东海岸),意味着并非所有托运人都会回归美西。
短期内,受巴拿马运河干旱水位走低影响,七月可能实施额外限制并大幅减少每日通行次数。这一因素或将促使美西港口以牺牲替代目的地为代价,迎来阶段性货量增长。
消费需求韧性与旺季预期落空
美联储上周决定暂停加息,加之消费者对通胀缓解的情绪改善,显示出消费韧性。但这些积极信号尚未转化为货运量或费率的实质性反弹。进入传统旺季月份后,美国进口海运货量仅温和增长,库存去化速度及消费者韧性的持续性仍存在不确定性。
船公司原本寄望于六月旺季带动量价齐升,但跨太平洋费率已从月初GRI推动的涨幅中回落。目前,至美西价格较上周再跌15%至约1,200美元/FEU,低于五月底水平;至美东费率本周迄今下滑6%至2,342美元/FEU,大致持平五月水平且略低于2019年同期。不过,巴拿马运河低水位附加费可能有助于遏制美东费率进一步下跌,若情况恶化甚至可能形成上行压力。
亚洲至北欧价格虽上周有所攀升,但本周已回落至约1,260美元/FEU,低于五月水平且较2019年低5%。
航空货运需求持续承压
尽管部分业内人士对年底旺季需求反弹抱有希望,但市场整体表现并不乐观。客运复苏带来的腹舱运力恢复增加了市场供给,而全货机改装数量下降也反映出航空货运需求持续下滑。
Freightos空运指数显示,过去一个月中国至北欧价格下跌3%至3.18美元/公斤,同比大跌53%;中国至北美价格本月上涨逾20%至5.60美元/公斤,但仍低于去年同期25%;跨大西洋价格下跌10%至2.23美元/公斤,较去年六月低39%。