


全球供应链可视性平台Project44数据显示,集装箱航运业正面临多重动荡。尽管市场焦点仍集中在港口拥堵导致的靠泊延误上,但圣佩德罗湾港口货量下滑对全球贸易的潜在负面影响已引发担忧。
美西两大港进口货量现下降趋势
作为美国第一、第二大集装箱港口,洛杉矶港(POLA)和长滩港(POLB)的进口整箱货量均出现回落。相较于2021年3月同比激增122.5%的高基数,自同年9月起两港货量稳步走低。至2021年12月,洛杉矶港同比下降16.4%,长滩港同比下降11.67%。
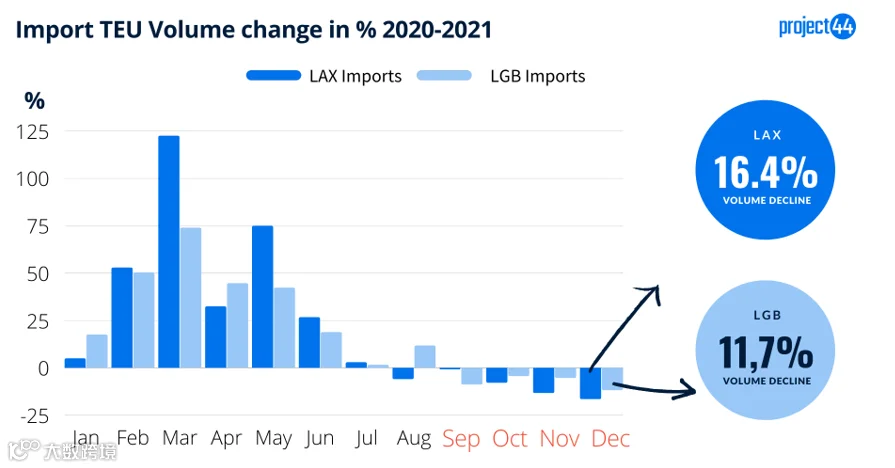
尽管第三季度数据下滑,2021年全年两港整箱进口量仍保持增长,同比分别上升14.22%和14.59%。值得注意的是,圣佩德罗湾港口承载了约40%的美国进口货量,其货量下降与美国商品贸易逆差创历史新高形成鲜明对比。政府预估显示,2021年12月美国商品贸易逆差环比增长3%,达1010亿美元,首次突破万亿大关。
港口拥堵致空班航次与运力双降
Project44数据洞察副总裁Josh Brazil指出,圣佩德罗湾港口进口量下滑主要归因于空班航次增加及TEU运力缩减。港口拥堵严重影响了船舶返回亚洲装货的周转效率,进而抑制了进口规模。
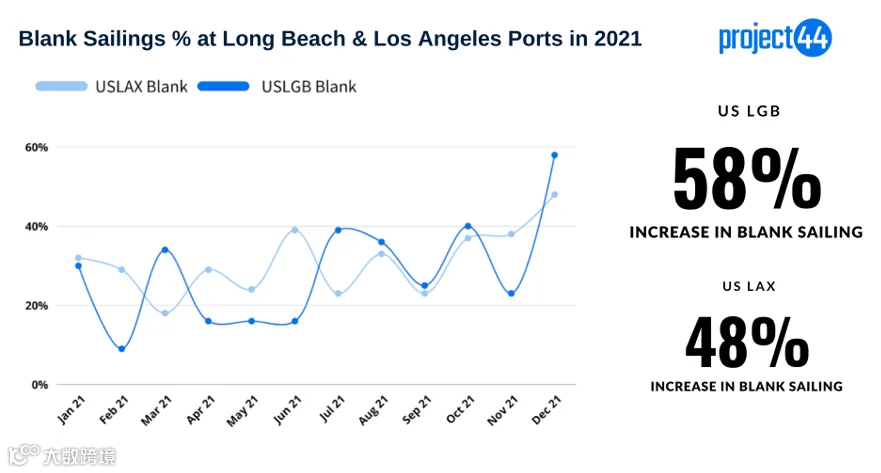
数据显示,洛杉矶港空班航次比例从2021年9月的23%飙升至12月的48%;长滩港同期则从25%增至58%。在船期可靠性本就堪忧的背景下,空班航次的激增进一步加剧了供应链的不确定性。
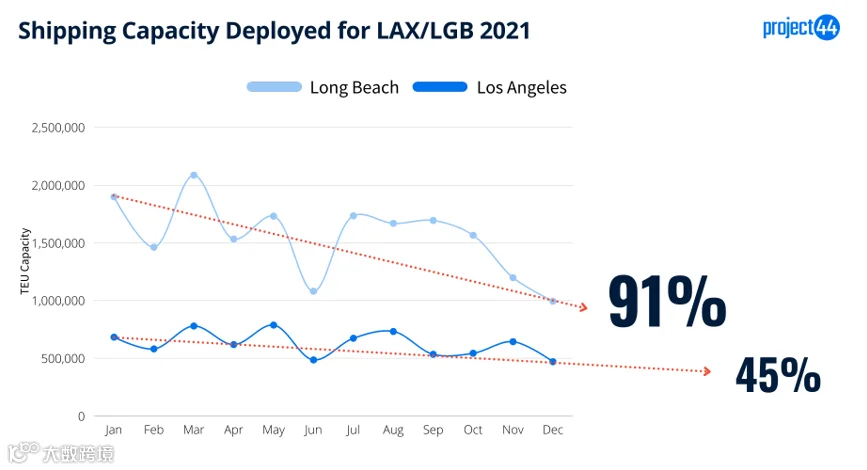
受船期中断和空班影响,部署在美国双港的航运运力显著萎缩。2021年全年,长滩港部署TEU运力下降91%,洛杉矶港下降45%。其中,长滩港自2021年10月起呈现持续下行态势。
供应链改善或需等到夏季
Brazil强调,航行计划需根据港口实况动态调整,港口、承运人及托运人应加强协同以改善集装箱流转效率。若2022年拥堵状况未获缓解,航运运力将持续受限,进而阻碍贸易逆差的改善进程。
虽然强劲进口曾助力商家补充库存,但2021年第四季度贸易量下滑的滞后效应预计将在2022年第一季度显现。目前仍有近百艘船只等待进入两港或在墨西哥水域附近卸货,实质性改善可能需等到今年夏季方能实现。