


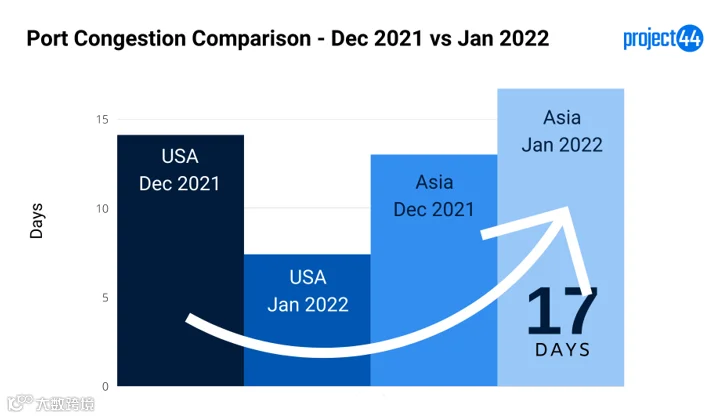
据供应链可视化平台Project44数据显示,1月美国东西海岸港口拥堵状况有所缓解,工人正加速清理疫情期间积压货物。美国港口日均待泊船舶数量从12月的14.1艘降至7.4艘;欧洲港口亦呈下降趋势,由6.5艘减至5.6艘。
然而,拥堵压力已转移至亚洲地区。1月亚洲港口日均待泊船舶增至16.7艘(12月为13艘),其中香港增幅最为显著。Project44供应链洞察总监Josh Brazil指出,尽管部分港口条件改善,但全球供应链恢复正常仍需时日。
亚洲港口拥堵加剧与运力现状
亚洲港口拥堵主要源于中国大陆新冠疫情反弹及承运人农历新年前的船期安排。马士基表示,尽管宁波、天津、深圳等港口装卸作业维持正常,但区域性封控和大规模检测导致仓库关闭及卡车司机短缺。例如,宁波北仑区疫情曾致司机需检测隔离后方可进港,严重影响集卡运输效率。Brazil强调,奥密克戎变异株持续影响港口劳动力供应,仍是延误主因。
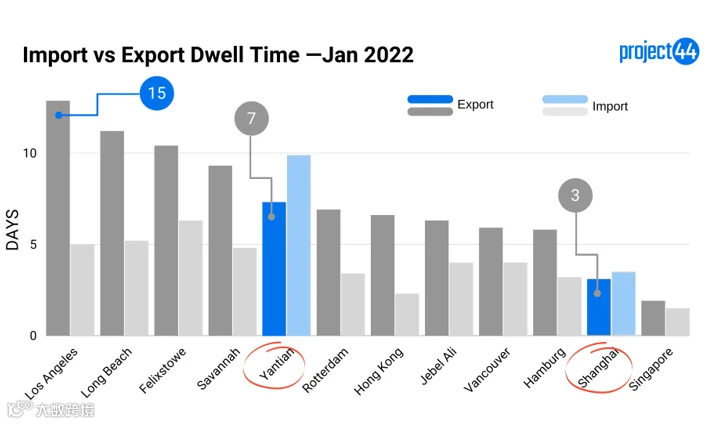
数据对比显示,虽然洛杉矶港靠泊时间略有缩短,但仍为上海港的两倍,反映出中美核心港口在生产效率上存在巨大差距。
在可用运力方面,尽管2021年12月至2022年1月间略有回升,但当前水平仅相当于2021年同期的82%。这一小幅增长虽利于托运人在春节前补货,但对于面临低库存和高需求的零售商而言仍显不足。

集装箱滞留策略调整与空箱流转困境
“快装快走”策略推高出口滞留时间
受港口拥堵影响,承运人普遍采取优先保障船期的“快装快走”策略。除中国主要港口外,全球多数港口出口集装箱等待离港时间长于进口提货时间。自2021年8月以来,美西进口量稳步下降,长滩和洛杉矶进口箱平均滞留时间分别降至5.2天和5天。但在洛杉矶,出口箱滞留时间远超进口箱,部分承运人为保船期甚至优先处理空箱而非重箱。
HMM美国中西部副总裁Stephen Nothdurft指出,卸货后往往无暇装船,为避免在美西陷入“快装快走”循环,HMM已将部分额外装载业务转移至华盛顿州塔科马港。
空箱积压与罚款政策暂缓
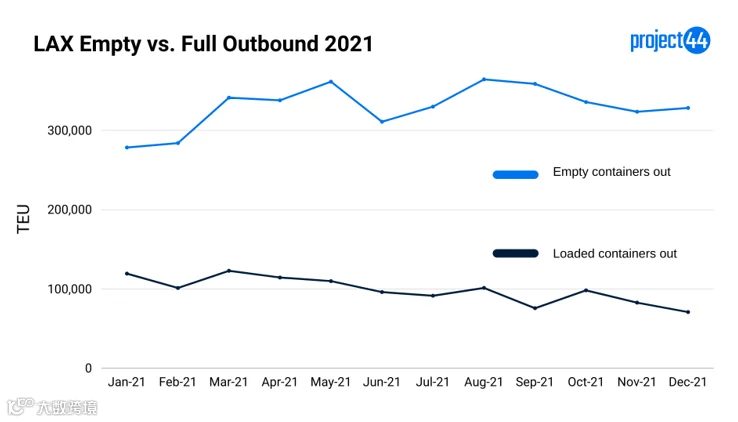
为满足消费需求,大量空箱被运回亚洲重新装载。去年12月,洛杉矶港曾宣布对未及时清空码头的空箱征收每日100美元罚金。但1月该政策被推迟执行,港口执行董事Gene Seroka表示,此举可能产生意外后果,如深层空箱难以提取反而浪费码头作业时间。
截至2022年1月底,洛杉矶港积压待运空箱约62,253个。2021年全年,该港运出空箱达395万个,而重箱仅为118万个,空重比严重失衡。
中转转运率攀升与市场展望
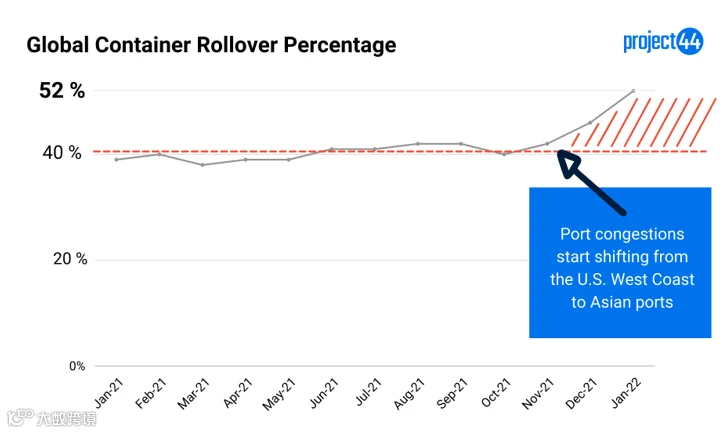
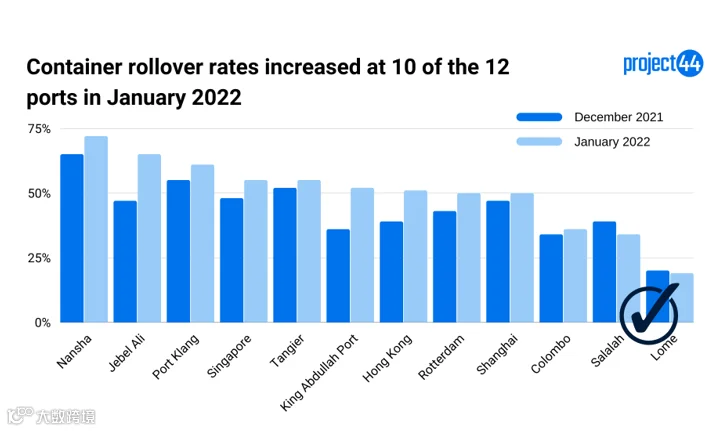
受停航、拥堵及劳工问题等多重因素影响,自去年10月起中转转运溢出效应逐月上升。1月整体转运率达52%,环比增长6个百分点,主要受亚洲港口拥堵驱动。其中,杰贝阿里港转运率从47%升至65%;南沙港因奥密克戎疫情影响劳动力,1月转运率高达72%。
展望未来,随着制造设施重启,预计需求将再次回升。但由于美国零售库存依然偏低,发货人为应对积压和延迟,短期内倾向于提高安全库存水平。一旦供应链恢复常态,零售商或将回归精简库存策略以避免利润受损。
值得注意的是,集装箱短缺风险犹存。由于港口优先处理进口清关而非空箱调运,春节后空箱能否及时调配到位仍是巨大未知数。Brazil警告称,若空箱供给不足,供应链延误恐将进一步加剧。