大数跨境

【视角】有钱没钱都要有保险。大数据告诉你为什么要重视保险!

【视角】有钱没钱都要有保险。大数据告诉你为什么要重视保险! 快乐人生工作室
2015-05-25
0
导读:吴先生的家庭储蓄方式单一,没有为将来做规划和相应投资,现在每月的支出占家庭总收入的60%,开支较大,储蓄较少,如果不早为以后做理财规划,要是再有小孩就会出现压力。


约七成人选择购买保险

《福布斯》宜信财富发布的《2015中国大众富裕阶层财富白皮书》调查显示,参与调查的大众富裕阶层,有68.9%的人拥有保险。个人可投资资产规模在300-600万的受访者中,拥有保险的比例高出个人可投资资产规模在60-300万受访者7.3个百分点,达到了72.4%。


结论1:个人可投资资产规模越大,对保险的配置越重视。这里没有穷人与富人之分,但是,钱更多的人,配置更多的保险,两者呈正相关。
基础保障位列前三甲

那他们都拥有的什么保险呢?在已有保险的受访者中,拥有“重大疾病保险”、“定期、终身人寿保险”、“意外伤害保险”占其投保险种的前三位,分别达到了75.5%、53.4%和48.3%。紧随其后的是“养老储蓄”、“分红险”、“教育储蓄”。


结论2:尽管已经晋升为大众富裕阶层,但对于保险,他们首先看重的是保障功能,其次才是投资功能。富人虽然从理论上讲,已不需要通过商业保险来转移医疗成本,但他们还是愿意给自己架起一把保护伞。在无后顾之忧后,才开始考虑分红及储蓄型等拥有投资功能性质的保险,进一步合理配置自己的资产。
他们更看重的保险功能

从受访者希望通过保险实现的需求来看,大众富裕阶层最关注自己及家人的人身安全和健康,其次是“资金保值、抵御通胀”和“避税”。


结论3:医疗及人身安全保障是大众富裕阶层购买保险最重要的考虑因素。不管资产量级到达何种级别,没有健康这个1,其它所有都是0。当然,保险除了最简单的保生老病死,还要管资产的保值增值,以及财富的顺利传承。一般来说,越是富裕的家庭,家庭结构、资产构成越是复杂。怎么样把钱交到自己想交的人手里?怎么样让辛苦打拼的家业顺利传承,都是大众富裕阶层在深思的问题。且资产量级越高的富人,对此越有体会,越早会进行安排。
保险还将发挥更大作用

在拥有保险的受访者中,54.7%的受访者拥有的保险价值占个人可投资资产比例5%以下。与之相对,美国富人的资产配置中,保险资产占比达8%。另外,没有购买保险的受访者,主要原因是“更偏向其他理财工具”、“觉得不需要”、“不清楚如何选择一个好的险种”、“担心保险公司破产”等。

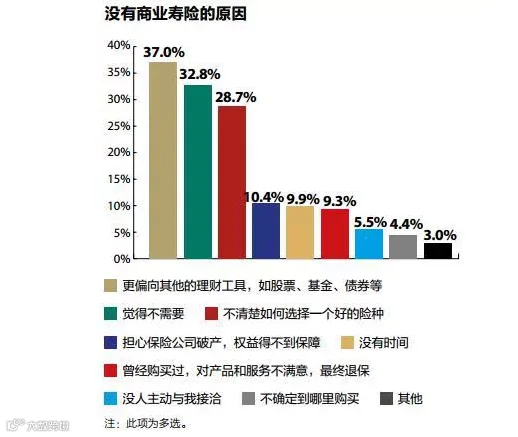

结论4:保险还没有成为中国大众富裕阶层主要的资产配置,与美国等西方国家有明显差距。兴业银行也曾做过一份调研,说约有25%的高净值人士不买保险。但它同时还有一个发现:高净值人士比较愿意听专业人士来讲保险。言下之意,高净值人士不是不想买保险,是还没想清楚怎么买——与《白皮书》中28.7%的受访者不清楚如何选择一个好的险种相一致。建议保险公司的精算师协同理财顾问、医生、律师等专业人员弄清楚客户的真实需求,对症下药。
保险,究其本质是保障。购买保险就是为了买经济上的保障。所以自然是谁更需要保障,谁就更保险。而这其间,又关穷富什么事呢?这正是,穷有穷的计划,富有富的方案。


——蔡企昭公众微信平台

姓名:蔡企昭

服务热线:13322286511

公司地址:中山区中山路124号渤海饭店605

微信名称:蔡企昭


【扫描二维码】


【怎样分享】

【声明】内容源于网络
0
0
快乐人生工作室
1234
内容 3162
粉丝 0
快乐人生工作室 1234
总阅读18
粉丝0
内容3.2k
