


高盛一位董事曾说过:“未来十年,没有外币资产将是最大的财务风险。”
最近,人民币对美元汇率站上7位,想必大家都知道了。在年内5月17日首次“破7”后,人民币在波动中继续下行。
至今日(5月30日),离岸人民币对美元汇率盘中持续贬值,跌破7.10关口,创2022年11月以来新低。截至5月30日14时42分,离岸人民币对美元汇率7.1030,日内贬值幅度为0.26%。在岸人民币对美元汇率盘中逼近7.10。

在这样一个集体性财富焦虑的时代,大量的财富顶层人群通过护照、绿卡、海外大额保单、海外购置地产等方式在战略上规避风险;而中产阶级,想要做到这一点并不容易,因为毕竟被孩子、房子、工作等捆绑在国内。
但这恰恰也说明了中产阶级更需要进行海外资产配置,因为风险面前,富人阶级抵御风险的能力更强,而中产阶级则不堪一击。
为什么要进行海外资产配置
海外资产配置至少可以在战略上给中产留一条退路,不至于在发生下面这类巨大风险发生时一无所有。
01
对冲政治风险
目前,国际形势总体虽趋向缓和,但天下并不太平,地缘政治风险十分突出。中国是一个比美国创富要容易地多的地方,这也是由中国的特殊国情决定的。曾经的一些富人赚钱游离在灰色地带,而中国的法制还在不断完善中。因此,富人热衷于进行海外资产配置,也就不足为奇了。

02
对冲汇率风险
比如2015年,1美元大致兑换6.25元左右的人民币,1年后,1美元大致能兑换6.7元左右的人民币,如果当时你用30万元人民币兑换了4.8万左右的美元(国人年兑换外汇限额是5万美元),1年后,4.8万美元却可以换回321600元左右的人民币,只是做了个兑换就平白无故的赚了21600元,近一年时间收益大致7.2%,完爆各类银行理财产品、甚至号称低风险高收益的信托产品。

03
避税
在发达国家,富人进行海外资产配置的目的,除了投资理财、住房度假需求外,更多的是为了避收入所得税。所以很多富人选择在税费较低的百慕大、维京群岛等地开立账户。
综合来看,海外配置可以为投资者在对冲汇率风险以及单一经济体的利率、政策风险提供思路。在世界日趋“全球化”的今天,进行海外资产配置已经被越来越多的国人所接受。
为什么香港保险是海外资产配置首选
1
优秀的金融市场和体:
香港是全球最发达、最开放的保险市场,凭借得天独厚的优势,香港成为国内外资金往来、贸易往来的中转站,是国内走出去、国外走进来的“超级联络人”。

海外配置资产的方式有很多,比如房产信托,股票、美元基金等。但对于普通个人来讲,房产信托的金额门槛太高。至于炒股,我们一无专业知识,二无市场内幕消息渠道,玩股票基金很容易成为绿油油的韭菜。连本金都保不住,更别说增值了。
2
稳定的高收益率:
香港储蓄分红险因其可将人民币转化成美元资产和稳定可观的收益,这几年尤其被内地客户欢迎。
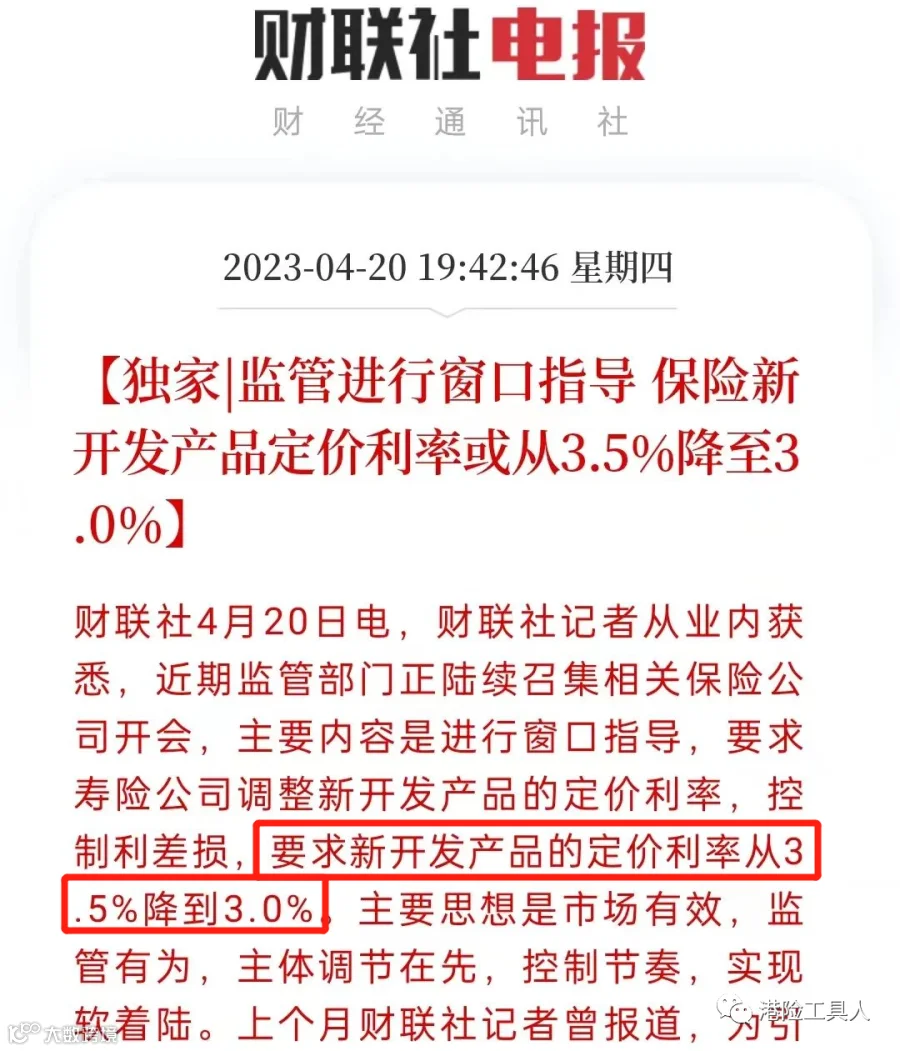
我们一直强调,香港保险有一个无可比拟的优势,那就是带分红,目前,主流的香港热门储蓄分红险的整体预期基本都有7%。而反观内地保险,监管部门要求寿险公司调整新开发产品的定价利率,控制利差损,要求新开发产品的定价利率从3.5%降到3.0%
3
独特实用的产品功能:
大部分储蓄险保障年限长,在缴费期结束后,提取灵活,可作为孩子的教育金,婚嫁金,及自己的养老金,及遗产规划。可真正实现一张保单养三代人,对于高净值人群用来分散风险是一种理性的选择。
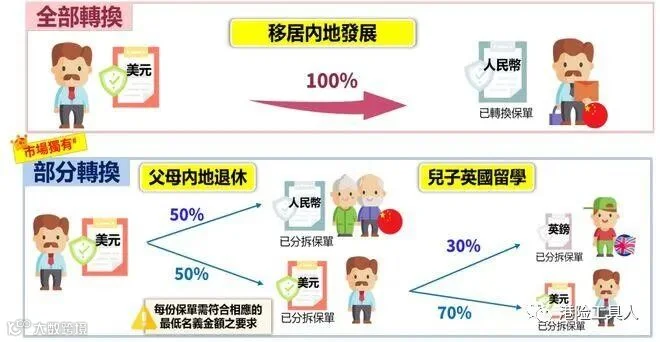
并且近期香港储蓄分红险也推出了多元货币计划,保单持有者无论身处何地,都能根据人生各阶段需要,灵活转换保单货币。(详情看这里:香港保险新功能名词解释!(保单分拆、币种转换、红利锁定))
例如出国留学、海外工作、旅居养老等等。不同币种有不同的投资组合也能更有效地分散风险,收益更稳健。海外配置的趋势是无法抵挡的,通过持有不同货币来分散未知的汇率风险将成为资产规划的共识。