


1
产品形态
内地储蓄险主要两大类,一类是年金+万能账户,一类是最近特别火的增额终身寿。

注:截自某香港保险产品说明书。
上图是一款香港的储蓄分红险计划书,其中(1)所呈现的就是终身寿险保证领取的部分,(2)和(3)都是不确定的派发红利(分红),差别是(2)是每年派发可以灵活提取的,而(3)是只有在退保的时候才可以拿得到的,所以(1)+(2)+(3)就组成了客户真正最后拿到手的收益。
那有些朋友会说,那这不是跟内地有些分红产品一样么,分红,都是不确定的,我们不都让客户看保底么?这一点上,需要特殊说明一下,在香港,这个演示的分红,大概率是可以拿到的,因为每一家保险公司都被监管强制要求在其官网上公示分红实现率(fulfillment ratio),所以这家公司是不是在吹牛的,看一下它家官网历年的数据就知道了。
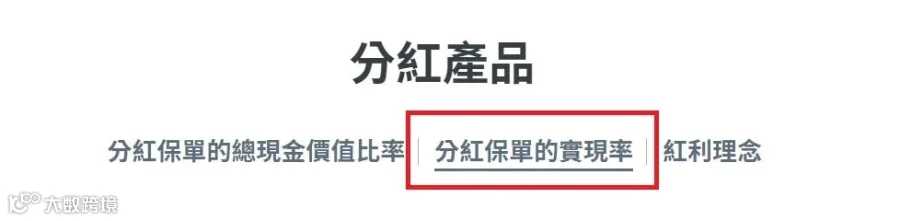

注:截自某香港保险官网。
香港还有另外一类产品,叫做保单融资产品。这类产品也是基于普通的大额保单,差别是可以通过将保单质押给银行,撬动更大的杠杆,赚取银行和保险公司之间的利息差,并获得更丰厚的回报。
香港银行至多可以贷出保单发缮时现金价值的90%。假如一款产品在发缮时的现金价值等于总保费的70%,那么100万美金的保费,我们就可以从银行贷出63万美金(100万*70%*90%),自己只需要掏37万就可以享有100万美金的保单回报了。
目前香港银行的贷款利息为hibor+固定值,大概在2%左右,而保单的收益一般可以到6%左右,所以放大后保单的实际收益相当客观。
2
资产配比
内地对保险公司资金运用有严格限定。根据《保险资金运用管理暂行办法》2018年第5次修订,明确规定了保险资金运用的形式,以及银保监会可以根据实际情况调整资金运用的投资比例。


注:截自《保险资金运用管理暂行办法》。
并且在银保监发〔2021〕47号《中国银保监会关于修改保险资金运用领域部分规范性文件的通知》中最新的投资比例要求如下:
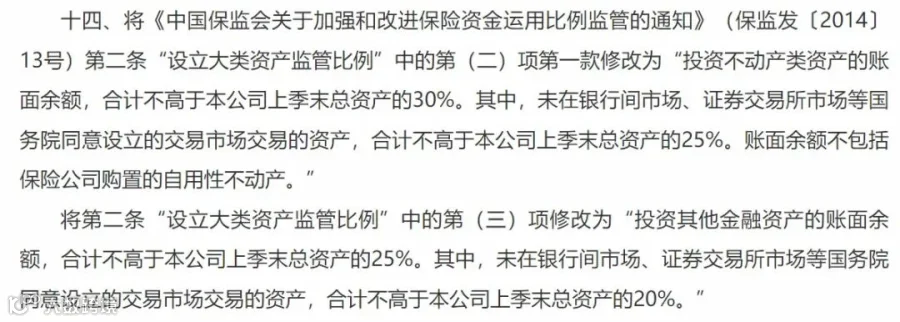
注:截自银保监发〔2021〕47号《中国银保监会关于修改保险资金运用领域部分规范性文件的通知》
香港对保险公司的资金运用是没有任何限制的,可全球配置,且权益类投资占比要比内地高得多,所以投资能力强的保险公司的经营情况是非常可观的。
3
产品收益
在内地的保险资金运用中,固收类资产占比高达70%。
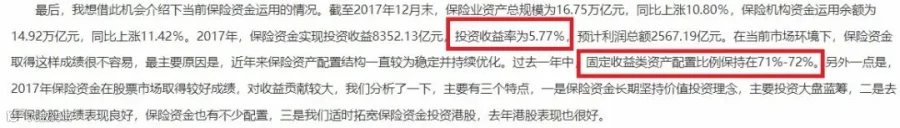
注:摘自2018-01-26保监会修订发布《保险资金运用管理办法》新闻发布会
保险公司的平均投资收益只有5-6%,根据昨天我们讲的内地保险预定利率的限制,寿险不高于3.5%,分红险和万能险的预定利率不超过3%, 所以我们常见的增额寿收益不会超过3.5%,万能险保证部分不高于3%,实际结算目前多在4.5%-4.8%,但是结合我们之前讲的保险公司投资的平均回报只有5.7%,却要支付给客户4.8%的回报,保险公司的经营压力之大就可想而知了。
香港保险资金运用不受监管限制,可全球配置,并且权益类资产占比较高,香港的储蓄类保险虽然保证收益低(1%),但是实际收益可以达到6-7%。
4
可更换被保人
被保险人作为保险标的,通常都是不可以更换的,但是香港的储蓄分红险通常都支持更换被保险人,是因为如果作为财富传承的需求,被保人从老子变儿子,再变孙子,这张保单就可以一代接一代的传承下去,一直复利滚存下去,这个功能在资产传承方面是可以给很多高净值人士带去一些遐想的。不过我认为再不久的将来,内地的产品也一定会具备这个功能。
5
其他差异
保单假期:在无法按期缴纳保费的时候,除了减额交清和保单贷款之外,香港保险允许客户暂缓交付保险费,叫做保单假期。保单假期期间不产生收益,假期结束后保单依然有效。
保单保全:香港保险可与被保险人在世时,指定一位延续持有人或延续被保险人。
类信托功能:保险金分期领取等类信托功能。
后两项其实在内地很多保险公司的产品已经具备该功能了,相信港险更多的优势功能也会被内地保险产品所采纳。