


什么是保费融资
投保人、保险公司、银行三方围绕“保险合同”展开的合作主要有两种:「保单贷款」与「保费融资」。
保单贷款(Policy Loan):投保人把保险合同质押给银行,银行将保单现金价值的一定比例(如80%)作为贷款提供给投保人。
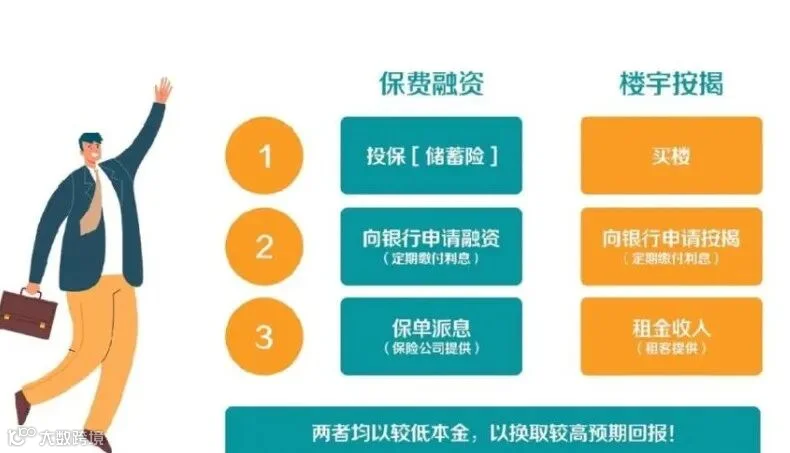
保费融资(Premium Financing):投保人向银行贷款购买保险合同,投保成功后保单将作为放贷的抵押物由银行保管,直至贷款还清(类似于贷款买房)。
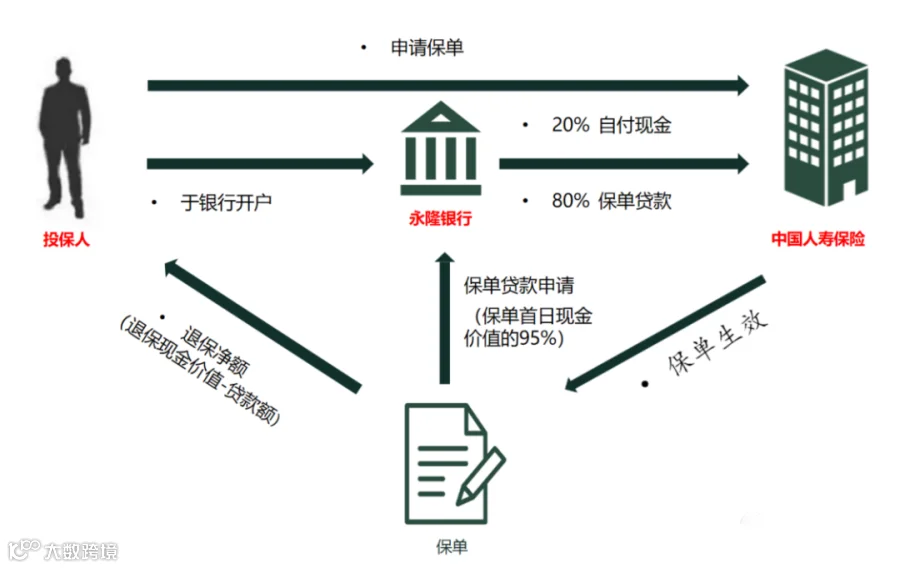
简单来说,「保单贷款」是先买保单后贷款,「保费融资」是先贷款后买保单。从操作层面来说,「保单贷款」在同一时间只需要两方的配合(投保人向保险公司购买保单,再将保单拿去银行作抵押),而「保费融资」则在同一时间需要三方的配合(投保人向银行贷款,银行向保险公司缴付保费,保险公司签发保单)。
保费融资的好处
1
低息环境,回报收益高
例如一份200万的保单,预期10年后能拿到300万,净赚100万,但并没有高于一开始投入的200万金额。
2
资金灵活,供款压力小
3
用按揭买房来理解保单融资
产品收益举例
这里隐去保险产品、保司及银行信息,假设:客户保单金额为100万美金,预缴有3%利息,因此客户缴943,419即可,而且首年有20%预缴折扣,客户实际上应交903,419美金。
通过保单融资,可通过银行贷款,自付保费为剩余保费加上手续费管理共169,762。
融资后,第9年收益提升50%以上,不融资IRR为4.29%,融资后为6.53%,单利为14%+。
可以看到,通过融资,不仅提升了收益,也缩短了回报年限,特别适合中短期投资客户。

当然,不同银行的贷款利率和要求有所不同,也会导致最终收益存在区别,建议提前了解和预约额度。
保费融资的流程
2、同时向银行申请贷款预审核-需要提供身份证,收入证明,资产证明
3、预审核通过后客户来港澳签约
1)保险公司签约投保文件,副本给到银行
2)到银行签署贷款文件,办理开户、风险测评,交易录音
4、客户将自付保费和贷款利息打入银行
5、资金准备就位,银行先扣去贷款手续费
6、银行将款项和客户的自付资金转入保险公司
7、保险公司收到保费后,保单生效,印制保单
8、保单正本、抵押转让等资料送到银行

保费融资注意事项
与回报有关的风险
-
贷款利率上升会增加借贷成本,并减低整体的投资回报
2. 如果保单货币和贷款货币不同,可能会有汇率风险
3. 保单部分回报为非保证,可能会与预期不同
与借贷安排有关的风险
-
保险公司的信用评级可能会影响你的贷款安排
2. 银行提供的贷款是有年期的,贷款到期后不一定会续期,要确保资金有足够的灵活性
3. 部分银行会参考贷款人的 TU(信贷评级报告),这亦可能会影响将来的贷款申请
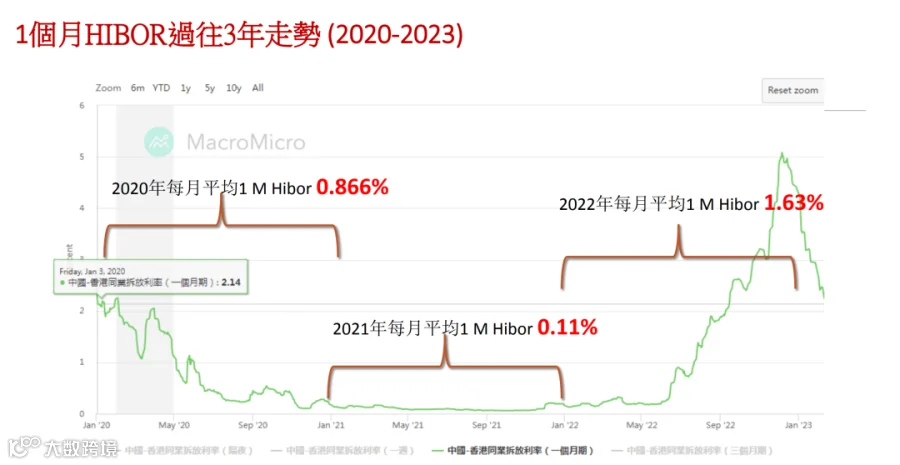
4.HIBOR(香港银行同行业拆借利率)的波动。由于银行贷款的利息并非固定值,而是HIBOR+某固定值,因此贷款利息会随着美元加息而升高。
一旦美元加息,或香港银行的美元货币流动性出现紧缩,HIBOR也会随之升高。如果贷款利息升至万能险的收益水准,套利空间也随之消失。
更多推荐:
复利7%的香港储蓄分红险 :抵御经济衰退,高净值家庭资产维稳利器!
香港保险VS内地保险:产品、收益、灵活性及独特功能区别分析
香港与内地保险产品形态的差异 (储蓄篇)
IRR 7%的高收益高实现率!香港储蓄分红险是如何做到的?