


众所周知,美元是全球主要储备货币,美联储掌握着全球流动性的阀门,历史上每次美元周期均兴风作浪搅动全球金融市场、资本流动、大宗商品、通胀、就业、房地产等。
今年美联储开启 40 年来最大力度的加息进程。
强势的加息周期+强势的经济基本面,造就了这波超级强势的美元升值周期。
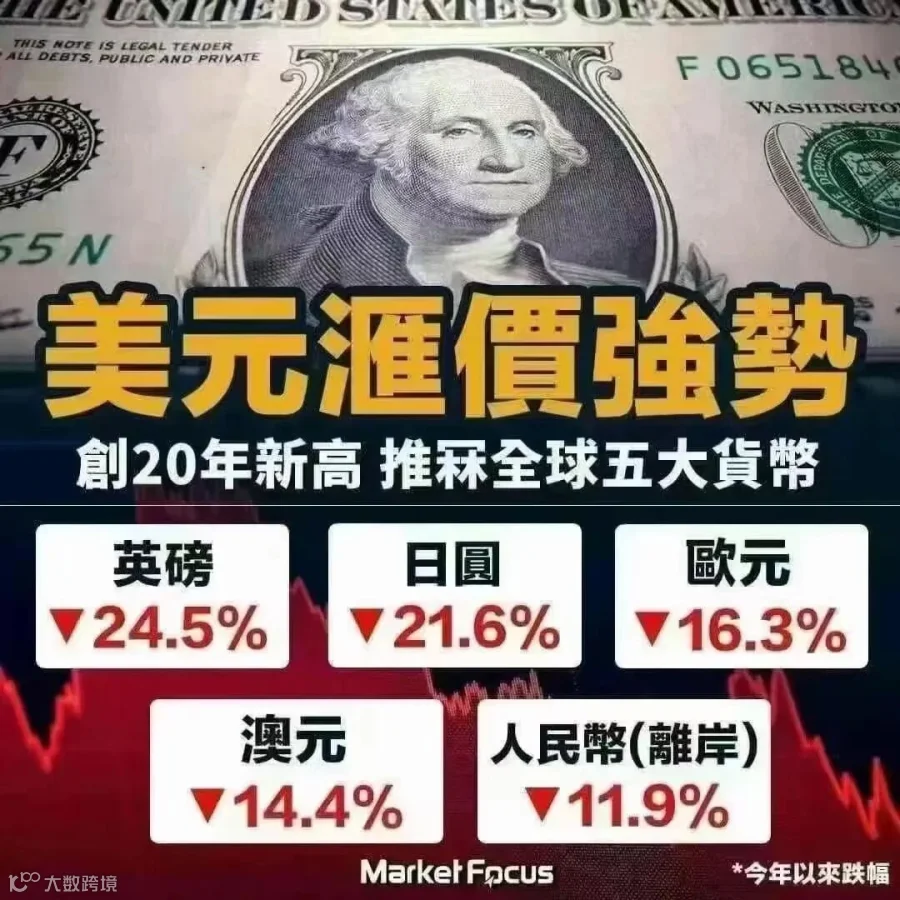
不光是人民币、欧元、英镑、日元......无一幸免。某种意义上,这是一次标准的“收割”全球。
不嫌事大的网友们,写起了“段子”:
去年用 620 万RMB换了 100 万美金
吃喝玩乐一年
花掉 10 万美金(70 万人民币)
现在剩下 90 万美金
又可以兑换 630 万人民币
抵冲部分汇率风险
降低单一市场风险
跨越地域机会更多
1. 公司介绍
宏利自 1897 年起于香港经营业务,至今已发展成为区内具领导地位的金融服务机构,透过宏利人寿保险(国际)有限公司、宏利资产管理(香港)有限公司及宏利公积金信托有限公司共三家全资附属公司,为香港及澳门 200 万位客户,提供多元化的理财策划服务。
2. 产品背景
3. 产品特点

需注意,行使【货币转换选项】后,会生成一张全新的现金价值表。新表的金额是由保司的精算建模后得出,而非简单按“汇率”转换。
特点二:红利锁定 落袋为安
介绍前,我们需对香港分红储蓄险收益的构成有个了解。
通常分 3 部分:
1. 保证现金价值:保司投资固收的收益部分,保证收益率
2. 年度分红:保司投资非固守的收益部分,不保证收益率
3. 终期分红:保司的盈利分红,只有退保或理赔时才能兑现
打个不恰当的比方:
保证现金价值是基本盘,守住了保单收益率的下线。
年度分红是“赌运”,决定了保单收益率的上限。
终期分红是添头,分多分少主要看保司的经营潜力。
客户不用退保、也无需等到出险。就可通过上述功能,将终期分红的一部分,转移到一个专属账户中。
这个账户有 2 个用处:
1. 按非保证利率累积生息
2. 可随时提取现金
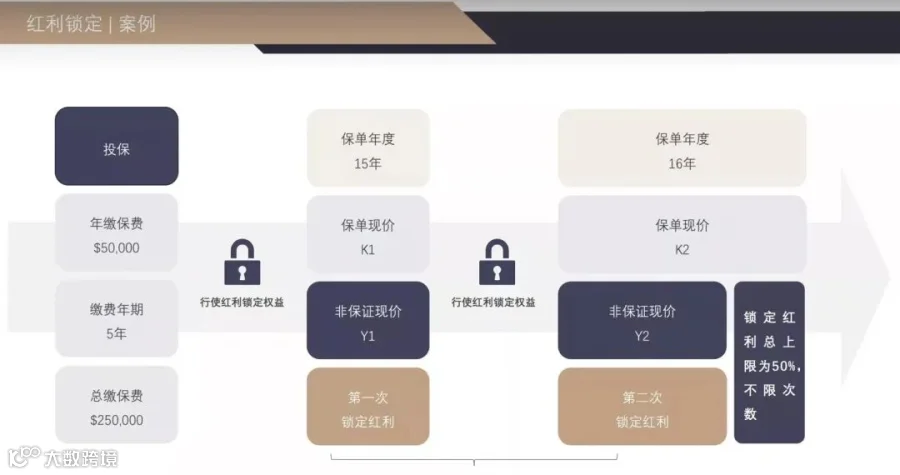
官方规则如下:
从第 15 个保单周年日起,每年都可行使【终期红利锁定权益】锁定部分红利,上限 50%,不限次数。
特点三:保单分拆 一单多用 满足需求
客户可以自由分拆自己的保单,分拆出的新保单与原保单生效日期相同。
根据保单持有人所要求的分拆比例,原保单的名义金额、身故赔偿、保证现金价值、任何累积已锁定终期红利将按比例转移到拆分出的新保单。
保单可按不同的比例分拆(例如 65%/35%)

如上图,随着客户Mike的子女出生。他可以选择将保单按 50% 自留用于养老,子女各 25% 用于教育基金。
当然,Mike的保单持有人身份不会因保单分拆而改变,他仍对 3 份保单都有 100% 处置权。
该设计,让保单的灵活性、使用场景大大增强。
特点四:无限变更受保人 实现家族财富传承

为什么这么说?
以大陆寿险为例:
1. 大陆寿险不支持变更受保人
2. 受保人身故,保单合同随之终止
3. 大陆寿险通常把终身定义为 105 岁
人固有一死,也就是说,保单期限撑死就 105 年。
而该设计,给了客户卡BUG的机会:您可以无限次将受保人变更为健康、年轻的后辈,微信咨询 HK-baoxian以保证保单的存续和持续增值。
您可能还会问:
“保单持有人身故了,怎么办?”
“受保人身故得太突然,来不及变更,怎么办?”
「宏利环球货币保障计划」都考虑到了,提供【后备受保人选项】:客户可以委任后备受保人和保单持有人,以确保保单可以继续滚存多年。
更多功能

4. 收益分析

一款产品演示收益率的高低,主要由其承保公司的投资组合决定:
-
激进的保司,会提高股票类权益资产的投资比例;
-
保守的保司,债券及其它固收的投资比例较高。
「宏利环球货币保障计划」将投资组合设为:
债券及其他固收:25%-55%
股票类资产:45%-75%
