


健康的灵魂都是相似的,受苦的皮肉却各有各的“看病难”。
卫生部调查数据显示,中国约有近半居民有病不就医,29.6%的居民应住院而不住院。排队3小时,看病5分钟,“看病难、看病贵”,成为国人最头疼的问题。

这里探讨一个问题,境内外高端医疗有差别吗?为什么内地客户不惜不远万里选择去港澳买高端医疗!?
毫无疑问是有差别的。
判断一款高端医疗的好坏最重要就是续保的稳定性!
保证终身续保条款,一直是海外保险公司高端医疗的特色。
如何理解保证终身续保呢?


1.灵活选择保障地区
客户无论身在何处,切实的医疗保障都尤为重要。该医疗计划提供3个保障地区,分别为:
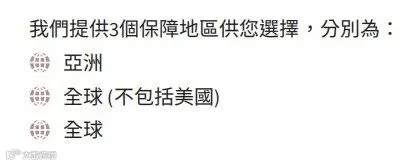
不论选择哪个区域,都可以在「主要居留地」或所选保障地区内的任何其他国家接受符合规定的医学治疗,均可获保险赔偿,赔偿金额根据保单条款及条件而定。
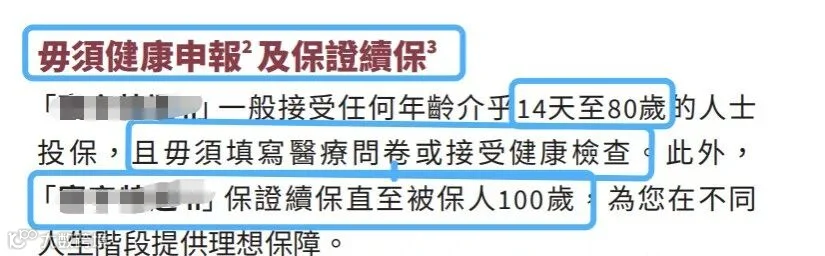
2.无须健康申报,保证续保
3.四种自付额选择,灵活配合财政预算
对于不同版本的自付额,年缴保费享受相应折扣。

4.周全的住院&门诊保障
住院期间所产生的绝大部分符合规定的医疗费用(包括手术及住宿相关的费用)均可获赔偿,最高赔偿金额将根据保单条款及条件而定。住院期间护理费用亦同样支付于您的家人(包括亲友留宿医院的额外床位费及私家护士费)。
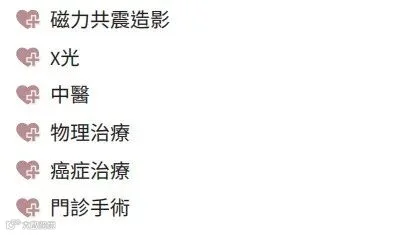
同时,此计划也为投保人士提供广泛的门诊治疗(根据不同的保单保障级别而定),包括普通科医生及专科医生的诊疗,及其他治疗和程序,例如:
另外,该计划还为「前已存在的情况」及先天性情况提供保障。
一些额外保障:

住院直接结算:可以让受保人在「全球医院名录」所列医院直接结算符合规定的住院治疗费用。该名录覆盖来自全球超过130个不同国家及地区的医院,其中包括中国大陆、香港、日本、新加坡及英国等。如若受保人身处海外而需紧急住院治疗,住院直接结算服务便可以轻松应对突发事故带来的压力。
文字看得累?那不妨看看下面这张图,简单易懂!

越来越多的人在咨询海外高端医疗保险,这些人大多早期就很有意识购买了医疗保障,但是因为索赔后就被断保了,所以只能在海外花比较大的成本选择免告知的医疗险,让自己安心,预防理赔后的裸奔~
谁都希望买了就能够一劳永逸。
中间如果无法续保,那么,真的很伤!