


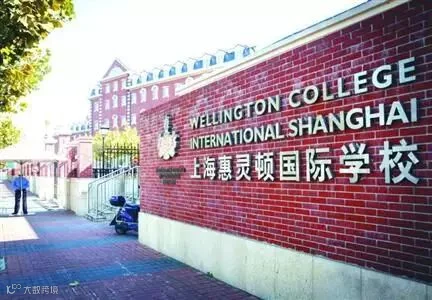
今年“十一”长假期间,位于浦东新区前滩商务区的上海惠灵顿国际学校仍在正常上课。10月5日下午,该校国际部二年级的一堂医疗教学实验课上突发意外,学生在使用UV光(紫外线)观察细菌时,致多名学生及指导老师出现不适。事后伤者被送到上海儿童医学中心就医,确认为“眼部灼伤”。
校方解释称,导致此次事件的直接原因是当天课堂使用的UV灯型号不合适,老师在教学过程中是否存在失误还需进一步调查。型号不合适的UV灯如何进入学校?校方对此并没有直接回答。
目前,所有受影响的学生及老师均已返回学校正常上课。
事件是从学生家长微信朋友圈中传出的。居住在碧云社区的李小姐介绍,她邻居的小孩A就读于上海惠灵顿国际学校二年级,是其中的一名受伤学生。“5日,A下午上了一节实验课。当晚,小朋友到家里来玩的时候就说眼睛痛,两只眼睛都有些红肿,当晚家长就带着去医院做检查了。经过治疗,目前A的眼睛已基本恢复正常,对视力也没有什么影响。”
据悉,当天上完实验课后,许多学生以及个别老师也出现了与A类似的不适反应,此情况很快就被告知了校方。校方代表也对此进行了回应:“10月5日,学校发生了一起严重的事件。事件发生于国际部二年级的一场实验演示课。当时,孩子们正在用UV光(紫外线)观察手中的细菌。显然,这里发生了一些意外。我代表学校,向所有受到影响的学生、家长、教职工致以歉意。我们已尽全力试图控制形势,并减轻此事带来的损害。我们正在对这次演示进行一项综合而全面的调查,并检查我们所有人的健康状况和医疗程序。”
虽然已没有学生在院治疗,但眼科的医生护士对数天前发生的多名学生“眼灼伤”的情况记忆犹新。据一名医生介绍,具体有多少名患者并没有统计,但有校方统一组织来的,也有个别家长自己带孩子来的,普遍的情况是眼角膜损伤。“角膜损伤主要包括机械性损伤、紫外线损伤、烧伤。当时校方介绍是由于孩子们眼睛接触到紫外线,从而引起眼睑红肿、结膜充血水肿、剧烈的异物感和疼痛,同时有怕光、流泪和睁不开眼等情况,并伴有视物模糊。这种类型的损伤,若非很严重,一般在数小时内就会有所缓解。”
小编提醒:目前国内对给孩子投保险整体认知水平较低,而且容易出现两极分化。一种家长拼命的给孩子购买各种保险,几乎每个保险孩子都不缺,一副“保险用时方恨少”的心态;而有的家长对保险则是嗤之以鼻,认为保险就是忽悠,没什么实际用途,对保险也避而远之。保险作为一种投资理财方式,出现必有其合理性,和市场需求。所以,为不同年龄段的孩子正确选择保险必然是未来家长的主流思维。
孩子的每一步成长都凝聚着家长的爱和期待,因此为确保孩子在成长的关键时期能够接受高素质教育,并且拥有健康的身体,就需要家长们提前制定一份周详的计划。目前随着教育费用的不断提高,子女教育金规划已经成为许多家庭理财的第一需求。另外,我国少儿医保制度不够完善,许多经济能力允许的家长,选择为孩子购买商业医疗保险,把孩子的保障做足做全。
投保种类和额度要根据家庭实力和投入预算来定,要坚持“保障第一,收益第二”的原则。
为小孩上保险,有几个好处:减轻意外压力。孩子活泼好动,也不知什么是危险,因此,给孩子投意外保险是很有必要的。
降低医疗负担。父母对孩子的健康格外关注。目前,重大疾病的高额医疗费用已经成为一些家庭的沉重负担。按照我国目前的医疗制度现状,孩子是不在社保体系之内的,少年儿童这一年龄段基本上处于无医疗保障状态。孩子和成人有着不同的疾病侵害因素,所以合理地选择保险可以转嫁孩子的医疗风险,有效保护家庭资产不受损失。
储备教育基金。按照现在的物价水平,从孩子出生到大学毕业参加工作需要几十万元与学习相关的费用,这还排除了其他诸如学钢琴、绘画、球类、辅导班等艺术门类的费用和孩子的生活费以及物价增长的因素,不妨选择那些保额逐年递增或者有分红的保险品种来抵消一些基本的通货膨胀还兼有投资的作用。
对于保险种类的选择,不同经济实力的家庭应有所不同。经济实力一般的,可以选择儿童意外险和医疗险。经济实力尚可的,可以外加儿童重大疾病保险。这两个是最基本,也是最经济的险种,遇到因无人照管或是稍有疏忽而发生的意外伤害,如跌倒、磕碰伤,或是较严重的如车祸等,就可以得到一定的经济赔偿。这种保险花钱不多但是保障不错。重大疾病高额医疗费用负担比较沉重,往往是一个家庭巨大的经济压力。以前保险公司是基本没有这种为幼儿投保该项险种的,但现在年龄限制已经放宽,购买后可以防万一。
经济实力较强的,可以在上述的保险之外,再加上教育储蓄险。如果父母经济实力较强,购买教育险是“强制储蓄”,可以解决孩子以后上高中、大学或者出国留学的学费问题。另外一点,就是它的收益要比定期存款稍高一些,可以避开利息税,作为一种家庭理财规划。
条件允许的家庭还可以额外购买理财型的险种。如果家庭经济实力确实很强,又想给孩子更多的保障,不妨请保险公司提供一些理财型的险种进行组合。
不同年龄阶段的孩子,可选择的险种也不同。幼儿时期(0至6岁),由于学龄前儿童抵抗能力差,容易得一些流行性疾病,而以身故为给付条件的险种一般医疗赔付比例不高,所以建议多买些住院医疗补偿型的险种。小学时期(7至12岁),由于意外伤害隐患很大,应适当增加意外险的投入,并且在条件允许的情况下考虑未来教育金的储蓄。当然如果家庭条件很好,应该在孩子出生后不久就考虑未来教育金的储蓄,这样每年保费负担可以减少。
——蔡企昭公众微信平台
姓名:蔡企昭
服务热线:13322286511
公司地址:中山区中山路124号渤海饭店605
微信名称:蔡企昭
【▼▼点击“阅读原文”查看更多精选内容,★更多惊喜★,并可◆一键关注◆!】