


近期,香港保C公布了《2022年个人寿险理赔报告》,列出了很多真实理赔数据。
01
香港保诚2022理赔报告解析
香港保C扎根香港已经有59年了,是香港领先的保险公司之一,经验十分丰富。
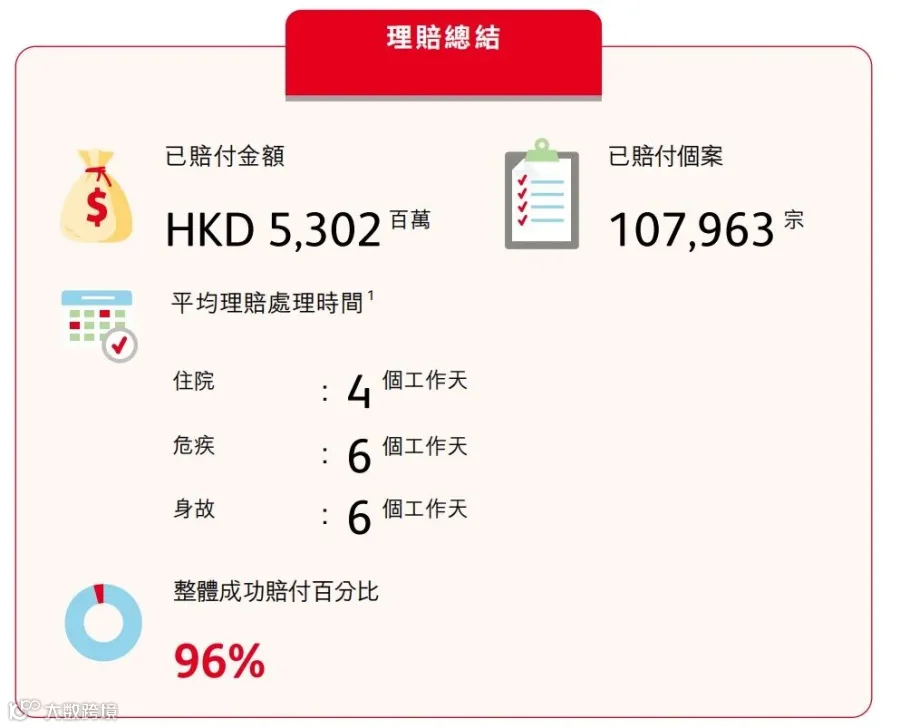
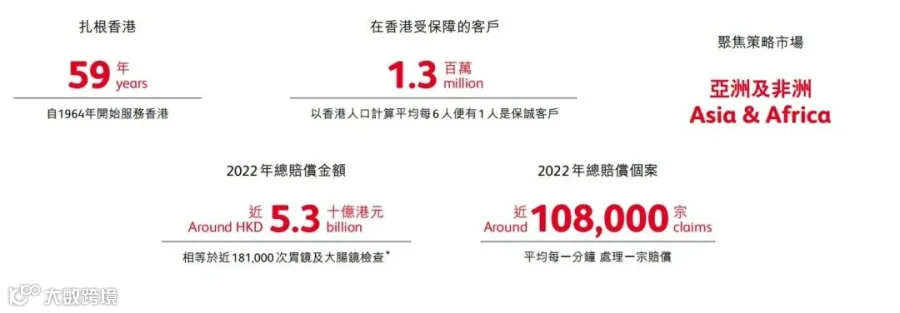 2022年,香港保C总共处理了108000宗赔偿个案,总赔偿金额高达53亿2百万港元;整体成功赔付百分比达96%。
重疾险是理赔次数最多的,其次是住院医疗保险以及身故赔偿。
其中住院平均理赔处理时间为4天;危疾理赔处理时间为6天;身故理赔处理时间为6天。
• 赔付总额:比2021年有6%的提升;
• 理赔效率:案件平均处理时间大大缩短,住院理赔处理时间更是省时56%。
• 特色服务:帮助更多客户使用免找数服务,免找数服务已赔付个案增加了47%。
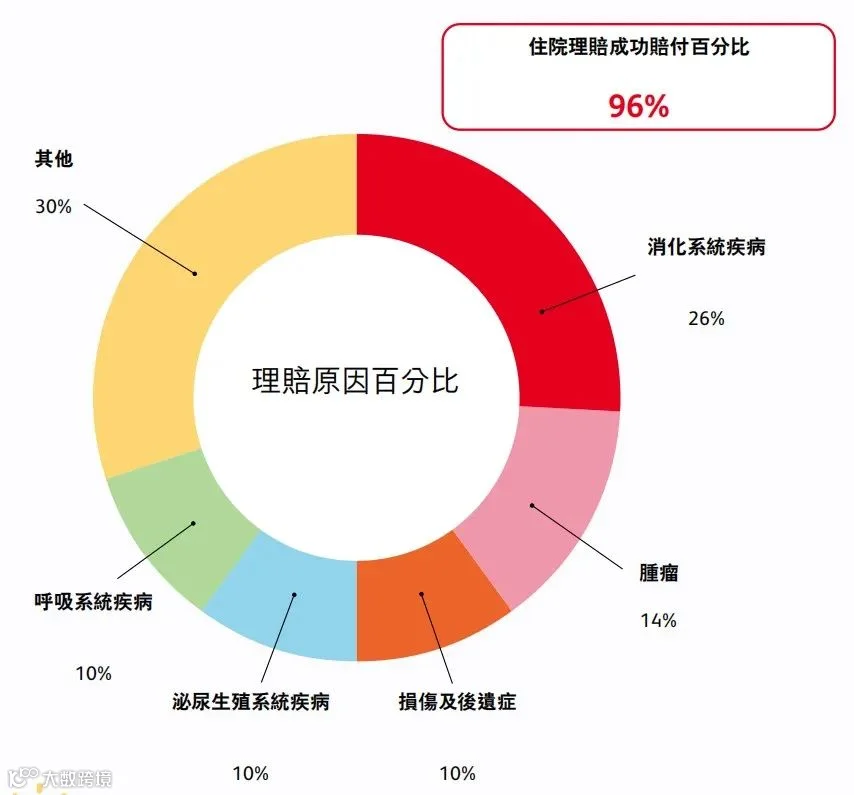
2022年住院理赔成功赔付百分比为96%。
提起住院理赔就离不开免找数增值服务。
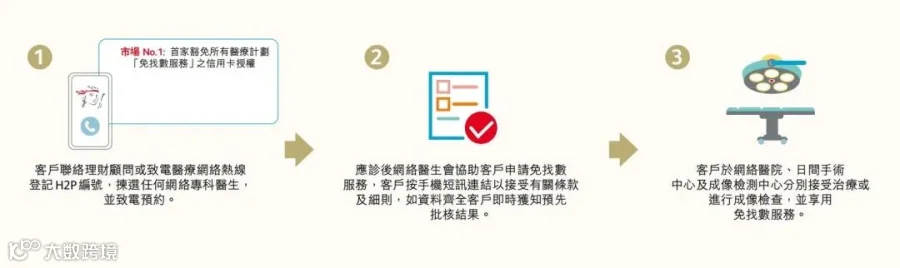
“免找数”其实就是保险公司预计算出自付额部分,然后向医院出具付款保证书;被保险人只用承担自付额部分,不用提前垫付高昂的医疗费用。
轻松三步就能搞定免找数服务理赔:
2022年危疾理赔成功赔付百分比为86%。
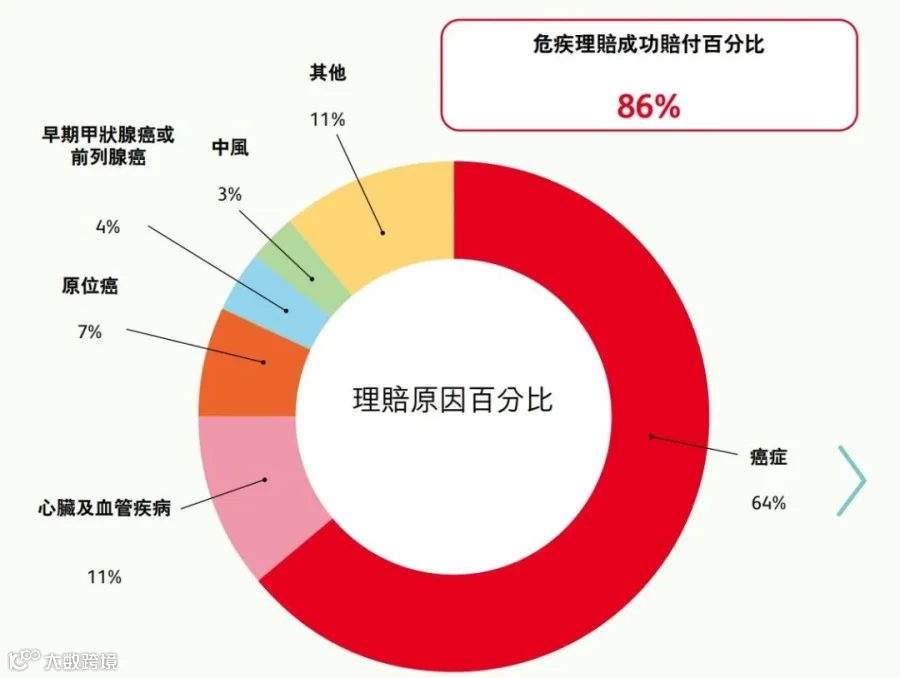
危疾理赔原因百分比
其中理赔案件最多的危疾分别是癌症、心脏及血管疾病、原位癌、早期甲状腺癌或前列腺癌以及中风。

大家在投保健康保险时要特别注重有关这些疾病的保障内容。
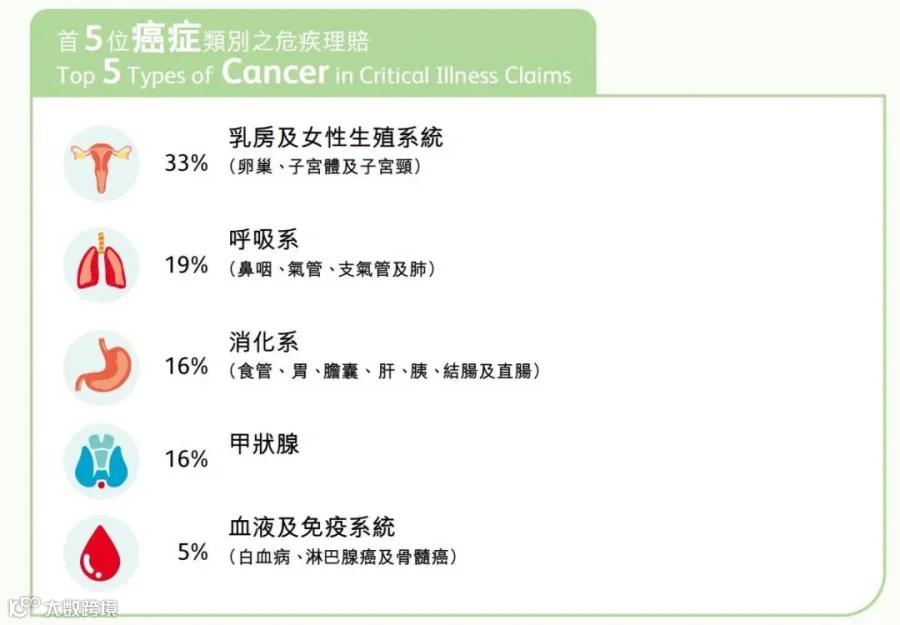
其中乳房及女性生殖系统方面的癌症占癌症理赔案件的33%,是出险人数最多的重疾病,女性朋友们一定要注意了!
现如今患癌人群越来越多,癌症保障需要大家特别关注。年纪比较小的朋友可以投保癌症多次赔付的重疾险;年纪比较大没有合适的重疾险可选择的话,建议尽早投保防癌险!
下图是香港及内地发病/死亡人数最多的五大癌症:
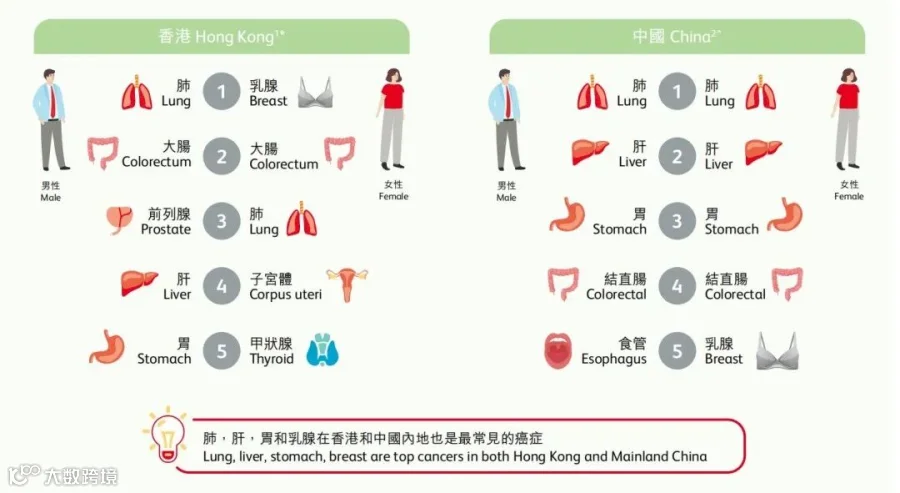
虽然整体而言,90%的癌症仍发生在50岁以上的人群中,但近几年癌症越来越年轻化,大家一定不要轻视。
身故保障缺口:当你需要的保障部分不能被可用资产完全覆盖时,就会出现身故保障缺口,也叫做死亡保障缺口。
身故保障缺口=保障需要-可用资产。
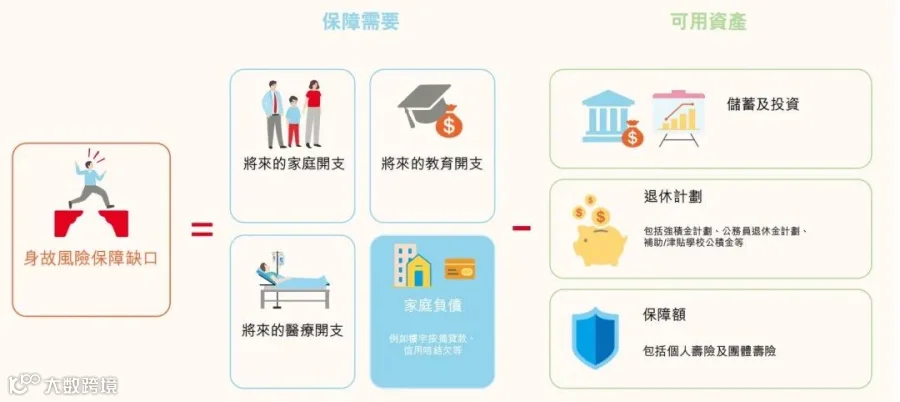
身故保障缺口计算方式
目前香港的身故保障缺口如下:
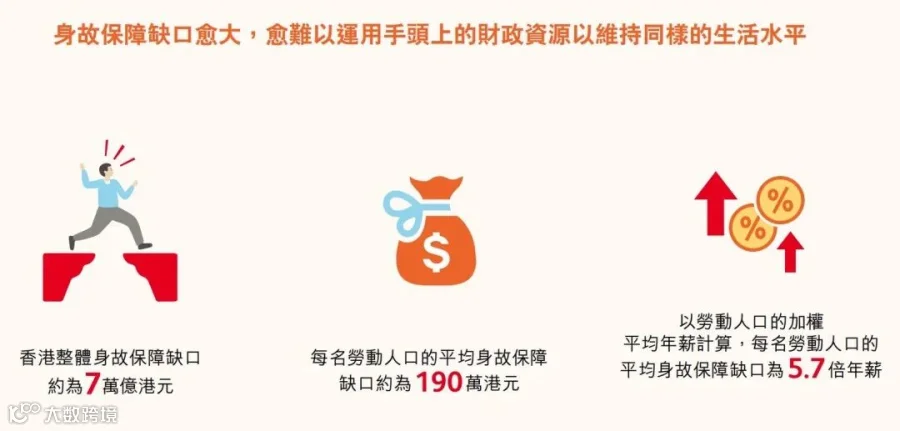
身故保障缺口越大,就越难用目前手头的储蓄维持身故前的生活水平。
很多人目前的储蓄、投资等可用资产都不足以支撑未来的家庭开支需求、子女教育开支需求、以及房债车债需求。
而投保寿险就能弥补一部分甚至是所有身故保障缺口,给子女以及尚在人世的家人一份依靠。
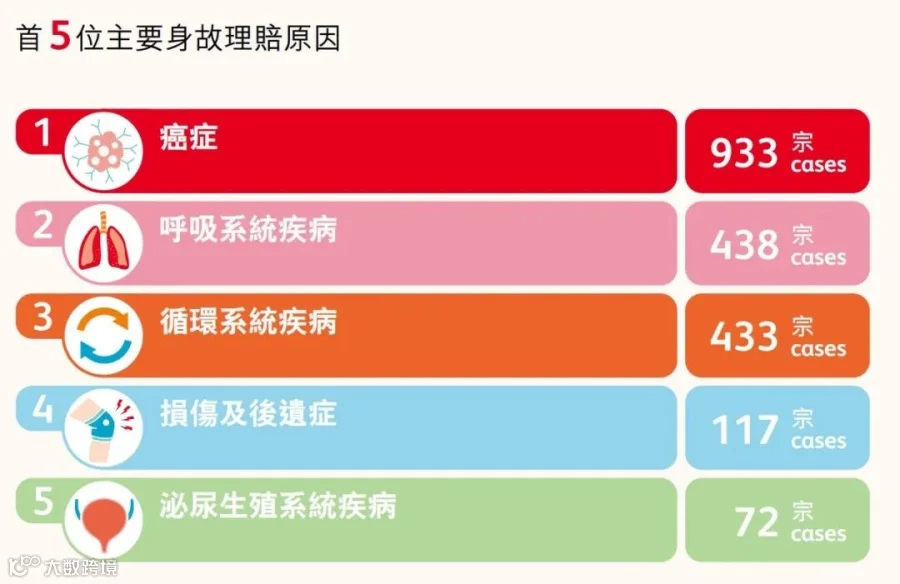
身故理赔成功率要比住院及危疾理赔成功率高很多,99.9%的客户出险都能成功理赔,除非出险事故属于免赔责任范围,比如自杀、他杀等等。

而身故理赔原因最多的还是癌症,占比42%,可见癌症的残酷性。
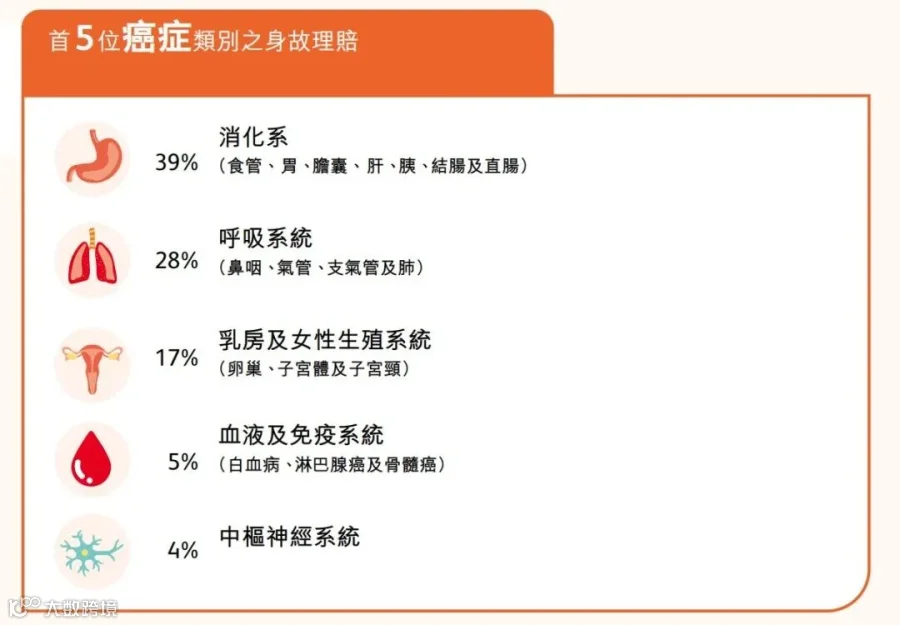
死亡人数最多的癌症前5位分别是消化系统癌症、呼吸系统癌症、乳房及女性生殖系统癌症等。
因此大家不仅要做好全面的健康和寿命保障,还得调整自己的生活方式和饮食情况,健康生活,减小慢病或重病发生的可能性。
02
香港保险理赔
一、香港保险理赔流程
二、香港保险理赔方式
三、关于理赔的常见问题

危疾保障理赔
理赔申请表;
医生报告(需要有医生签字及盖章);
确诊报告书及相关医疗报告;
相关文件需于诊断当日起计30天内交予保险顾问。
身故理赔
理赔申请表;
死亡证明书;
保单原件;
受保人及受益人/信托人/遗产承办人的身份证明;
有关索赔人有权获得赔偿的证明,如结婚证、遗产管理书或遗嘱证明书;
其他适用的附加证明。
如有需要,客户可以选择两种理赔方式:
支票兑现 :
保单受益人携带保险公司所发出的支票亲临香港各大银行,直接兑换现金(美元或港币),或将支票存入自己的香港银行账户;
电汇收款:
香港保险公司将理赔款(美元/港币)通过电汇的形式转入受益人的内地银行外币户口;
受益人对外币户口中的美元或港币进行结汇,转换为人民币;
汇票收款:
汇票收款是目前香港友邦特有的一种支付方式,目前可进行汇票收款的中国银行分行共有280余家,遍布于中国各个省份地区。
支票托收:
支票托收是香港保险公司支付理赔款最常用的一种方式,也是各家公司都具有的一种支付手段。
收款人在收到香港保险公司签发的境外银行支票后,可在内地的银行办理“支票托收”业务,将外币转入自己的外币账户;
通常需要较久的时间,也需要支付一定的手续费,在外汇管制下,部分银行可能并不接纳金融机构的支票托收,可多试几家银行。
A: 不用。在香港合法投保,将来的售后和理赔服务一般情况下均不需要到香港办理。发生理赔可以直接跟保险公司服务部联系,或者与自己的保险代理人或经纪人联系,把资料准备齐全寄给保险公司就可以了。
A: 材料准备齐全的情况下,一般1-2个月就可以收到保险公司的支票了。如果前期没有如实告知留下隐患,存有疑点,那么保险公司就会仔细查勘、追溯,耗时就不确定了。
A: 有。香港保险公司都有规定的内地医院名单,只有名单内医院出具的证明才可被保险公司认可。一般而言,名单内的医院包括三甲医院,和三甲医院的国际部,还有部分私立医院。
A:香港保险公司不会区别对待客户,所有保单持有人都是平等的。
根据《香港保险条例》,所有在香港合法销售和签署的保单,都受到香港法律保护,无论签署人是本地人、内地人士或者外国人士。所有的保单持有人在理赔程序中地位平等、权利一致,所以绝对不会出现区别对待的情况。