搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
买港险,汇率波动怎么办,如果美元贬值,岂不是很亏?
>
买港险,汇率波动怎么办,如果美元贬值,岂不是很亏?
快乐人生工作室
2023-11-10
1
导读:从今年年初开始,汇率从6.8一路破7,到今天已经涨到7.3;每天醒来的第一件事,拿起手机查看汇率,“好家伙,
从今年年初开始,汇率从6.8一路破7,到今天已经涨到7.3;
每天醒来的第一件事,拿起手机查看汇率,“好家伙,人民币兑美元:7.3:1”
这钱又双叒贬值了!
在人民币持续贬值的趋势下,不少朋友诞生了购买港险用来配置海外资产的想法,但大家也同样担心汇率是否会影响到保单的收益~
那么,
香港
储蓄
保险
是否真的值得购买?
需要注意哪些潜在风险呢?
接下来,我们将深入探讨一下这个话题。
人民币与美元
我们重点来说一下,人民币与美元的“爱恨情仇”
1.人民币的
货币
量和购买力
从1998年到2016年过去的18年间,央行发行的
广义货币
量从10.5万亿,飙升到197万亿,18年扩大了17倍
而美元广义货币量,从5.9万亿,到18万亿,只增长了3倍。
这就像个天平,你多他少,就不对称了,人民币太多就贬值,而购买力也会下降,98年十万能买一套两居室,现在十万连首付都交不了。
2.美元的地位
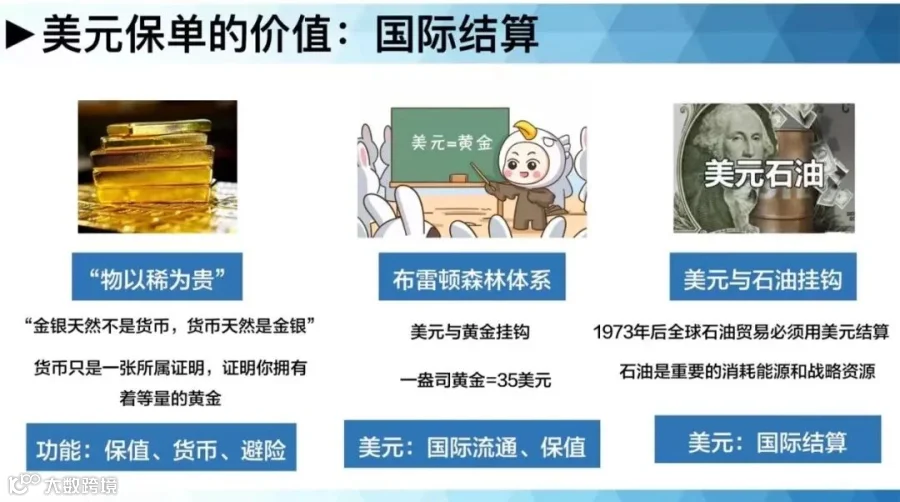
美元是世界上公认的主流货币,国际支付体系目前由美元主导,50%至60%的国际贸易结算基于美元或以美元计价,国际外汇储备有一半基于美元。
而美元世界的通胀水平很低,常年维持在2%的水平;
绝大部分通胀率都被世界各国平摊了;
而国内目前的高通胀率,仅持有人民币,投资收益又低于6%,则真实收益率减去通货膨胀后呈现负收益。
而美元的低通胀,加上美元储蓄保单的高收益率在6%-7%,真实收益率则是正收益。
3.十年前,有人预测未来人民币兑美元可能4:1,为何没做到?
近几年央行的发钞速率超过GDP(财富)增长速率。
这10年间,货币供应量增长3.6倍,增速约是GDP(扣除价格因素后)的两倍。
这也是目前人民币持续贬值,而美元稳如泰山的原因,至于未来人民币和美元的走势如何,都是我们无法预测的。
港险与汇率
最后汇率风险对我们最后退保的影响只有3种;
1.美元持续升值,美元保单退保时盈利,兑换的人民币更多;
2.美元持续贬值,美元保单退保时亏损,兑换的人民币减少;
3.汇率波动相对稳定,不会产生额外的亏损和盈利。
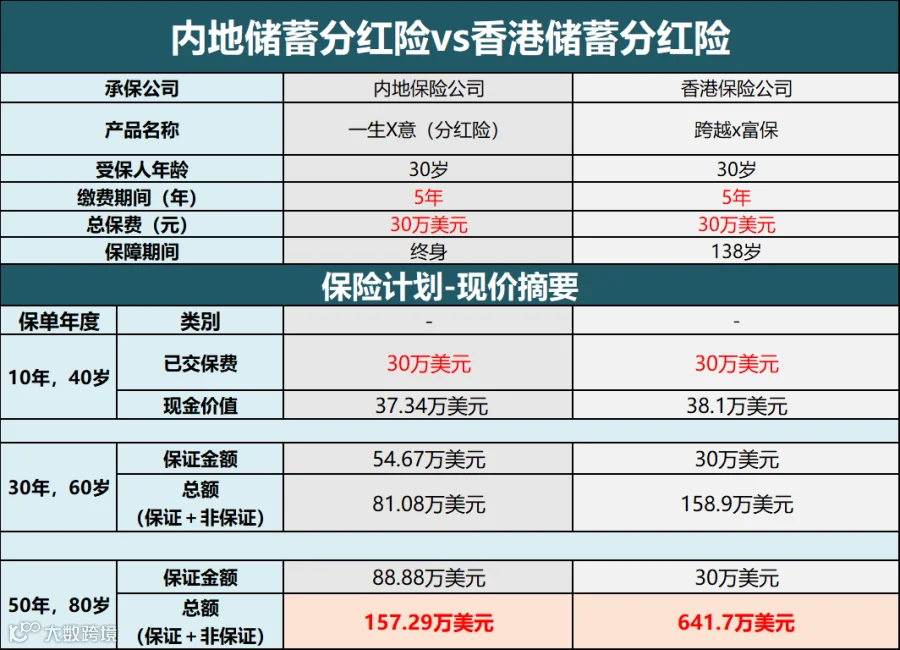
举个例子"30岁男,趸交30万美元";
分别选择内地
分红险
(无汇率风险)和香港储蓄分红险(有汇率风险)
情景假设
保单持有人
80岁退保;
1.汇率浮动相对稳定,无额外亏损和盈利
假设当时的汇率和今天一样,人民币兑美元=7.3:1;则保单641.7万美元兑换成人民币4684.41万元。
而内地无汇率风险的分红险,换算成人民币1148万;
这是正常情况下,我们不亏不赚,全靠保险公司自己的投资结果,港险比内地险高出3500万+收益。
2.美元持续升值,美元保单退保时盈利,兑换的人民币更
多;
假设在保单持有的50年中,人民币持续贬值,最终人民币兑美元达到
10:1;
此时我们退保兑换成人民币足足有6417万;比正常情况额外获利1733万人民币。
而内地分红险,不受汇率风险影响,依旧能拿1148万人民币,但相应的能兑换的美元减少了。
3.美元持续贬值,美元保单退保时亏损,兑换的人民币减少;
假设在保单持有期间,中国发展迅速,人民币升值了,一口气将人民币兑美元的汇率拉回
4:1
;
此时,退保只能拿到2566.8万人民币;
但是,30万美元作为本金,实际人民币成本是219万,持有50年,在最差的情况下,也能净赚2347.8万人民币。
在同样的基础上,我们把汇率风险最差的情况预设上,港险也要比内地无汇率风险的分红险多足足两倍!!
香港储蓄保险值得买吗?
特点一:高收益
香港储蓄保险的长期收益率远高于内地3%的终身寿险,这是因为香港保险公司的投资策略更加灵活,可以进行全球投资。
这使得保险公司能够抓住各种投资机会,从而获得更高的回报。
例如,当A国的经济形势不佳时,保险公司可以将投资从A国转移到B国,以获取更高的收益。
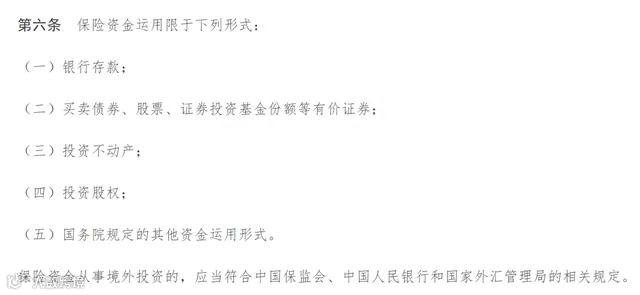
相比之下,大陆的保险公司则相对有限,只能在国内进行投资,并且对于投资内容和地点有明确的规定。
因此,香港储蓄保险在长期内具有较高的收益潜力。
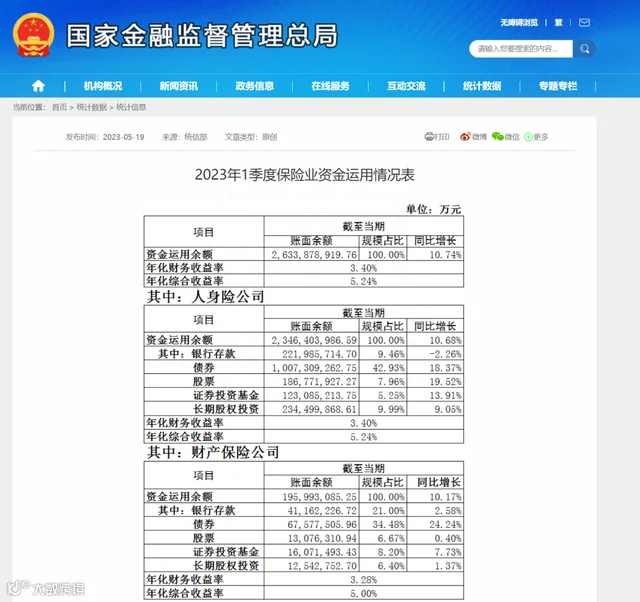
(来源:国家金融监管总局官网)
根据今年一季度官方数据,大陆保险资产一半以上放置在银行存款和债券上,因此收益率将相对较低。
(来源:国家金融监管局官网)
特色二:
自由兑换货币
香港储蓄保险不仅允许您使用外币投保,而且还可以将保单资金兑换成外币其他货币。
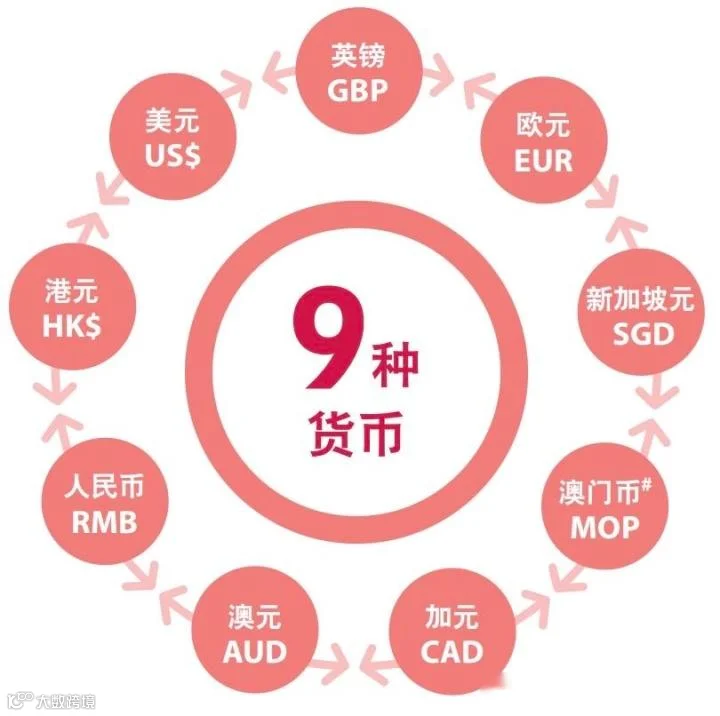
目前,港险产品支持9种货币自由兑换,包括人民币、美元、英镑、欧元、澳元、加元、
新加坡
元
和港币。举个例子,老王年轻时在香港买了一份价值100万美元的保险。
当她50岁的时候,她想在英国退休,如果她在申请减少保险时提取的是英镑,则不需要兑换货币。
流程简单,无需去银行,也没有兑换金额的限制,省去很多麻烦。
请注意,每个产品支持的币种可能会有所不同,请根据您的实际情况进行选择。
特色三:无限次更换受保人
在香港,保司提供具有无限次受保人更换功能的保险产品,这意味着您可以随时更改受保人,而无需进行繁琐的申请手续。
举例来说,老王曾经购买了一份香港保险,他是该保险的被保险人。
后来,当他需要更多资金时,他可以将受保人更改为自己的儿子、孙子或其他亲戚,而且次数没有限制。
这种方式实现了资产的多代传承,可以让您的财富在未来得以延续。
特点四:简单信托
在香港,保险公司和被保险人可以事先商定身故赔偿金的支付方式,如按月、按季等。
在购买保险时,受益人每年支付的保费将用于支付身故赔偿金,直到全部付清为止。
这种方式为被保险人的家人提供了一种简单的信任,让他们放心地知道,无论何时何地,保险公司都会按时履行承诺。
死亡抚恤金有4种分配方式:
相比家庭基金,香港保险的资金门槛不高,手续也不复杂。根据个人意愿完全分配资产的可能性。
特点五:保单分割
在内地,保单不能分割,但在香港,保单可以分割成无数份。
比如老王30岁时就买了香港保险。
5年后,他可以将这份保险分割成两份独立的保单,分别以大宝和二宝为被保险人。虽然政策分为两部分,但并不影响它们的升值和利率。
保单因此可以根据需要灵活拆分,甚至可以在拆分时兑换成其他货币。如果您需要出国留学、移民等,可以一步搞定。
特点六:锁定解锁红利
当您觉得经济状况不佳时,您可以将红利提取到保险公司的利息帐户,这意味著您先从收益中取出一部分,以确保自己的财务安全。(股息锁定)提取的股息可以转移到可变收益为3%-4%的计息帐户。
当您感觉经济景气开始回暖时,您可以随时将提取的红利转回保单,以获得更高的回报。
需要注意的是,香港和内地的保险在功能、特点和法律监管方面存在很大差异。
谁适合购买香港保险?
平心而论,客观上香港保险与大陆保险相比,各有其优势。
那么问题来了,什么情况下可以购买香港保险呢?
适合哪些人购买?
1.想要退休,并且愿意拿外币的人。
对于养老的需求,并不一定要有高的流动性,而是要有长期确定性。香港的保险,其长期收益的确相当可观,因其缴纳方式而异,大部分保险公司预计在17~20年内将会有一倍的收益,在21~24年内将会有三倍的收益。
2.有子女将来要去国外学习的人。
子女的教育基金,则是一笔不一定要有高流动性,但一定要有长期确定性。
不管子女将来想要到
加拿大
,澳洲,英国,
美国
读书,保险公司都可以都可以把保单转换成本地的货币,非常方便。
3.已移居或准备移居的人。
想要移民的朋友,将来一定要在国外安享晚年,不管是在哪里,有香港的存款保险,都可以轻松满足他们的安享晚年的需要。
而且,大部分发达国家都会征收遗产税,美国的遗产税率可以高达百分之四十。香港的杠杆型人寿保险,不但可以为孩子们留下一大笔财产,而且还可以帮助他们抵挡遗产税的压力。
4.海外有资本的人。
对于那些风险较低,收益较高,又安全,又不用担心的海外投资,香港保险是最好的选择。
5.国内有大量资金,有避险需求的朋友!
香港多币种存款保险,6-9种不同币种可自由兑换,让您在未来的生活中,拥有更多的选择!
①多元配置:人民币/美元/港元/欧元/英镑等多币种保单,跨币种、跨周期、跨区域分散配置多样化;
②稳定增长:在保证基本的前提下,预计6-7%的稳定增长,具有较强的安全性和较高的收益;
③资金弹性:红利锁定与解除,现金灵活支取等,为公司带来充足而又灵活的现金流动;
④财富传承:保单受保人可不限次数更换,保单分拆,可自由选择赔付方式,方便财富的分布与传承。
无论哪一种财富管理的规划,都离不开多元化的投资理念,根据市场情况灵活调整、持续优化货币和资产结构去应变市场的不确定因素,控制总体投资的风险,都是亘古不变的道理。保险规划亦是如此,切合不同阶段的需求,为财富的保值增值作强有力的保障。
多元货币计划恰好在这个多变多动的全球环境下,给予了我们一份确定性及安全感,在提供多种投保货币选择、让我们享受丰厚潜在回报的同时,也可通过更改保单货币,时刻掌握环球投资优势和机遇,提前锁住确定性,长远滚存财富。
【声明】内容源于网络
0
0
快乐人生工作室
1234
内容
3162
粉丝
0
关注
在线咨询
快乐人生工作室
1234
总阅读
18
粉丝
0
内容
3.2k





 快乐人生工作室