


透过现象看本质,是什么导致了这样的现象呢?今天就和大家聊聊!
汇率
2023年以来,人民币汇率连续跌破多个整数位关口,目前面临多重挑战。
一个是国内仍然处于货币宽松周期,近期连续降息,而欧洲美国都处于加息周期,甚至日本可能也会随时退出货币宽松;
二是国内经济复苏之路仍然漫长,需要时间消化。

昨日6月28日,在岸人民币对美元盘中跌破7.24关口,离岸人民币对美元跌破7.25关口,日内双双跌幅均近300点,刷新逾半年低位再引市场关注。
而此昨29日,,离岸汇率竟然破了7.27关口!
由于内地人士赴港都是配置美元保单,所以汇率的问题也很重要的。
情绪
在市场避险情绪作用下,对于高净值人士而言,多元配置海内外资产是一个不错的选择。
海外资产配置的本质属于多元化分散配置资产,以更好地实现资产保值、增值和家企有序传承。据统计,国内高净值家庭中,有超过60%的家庭选择配置海外资产。而随着疫情防控措施的放开,出境人数爆发式增长,众多高净值人群出去寻找机会,海外资产配置也逐渐划入其投资范畴。
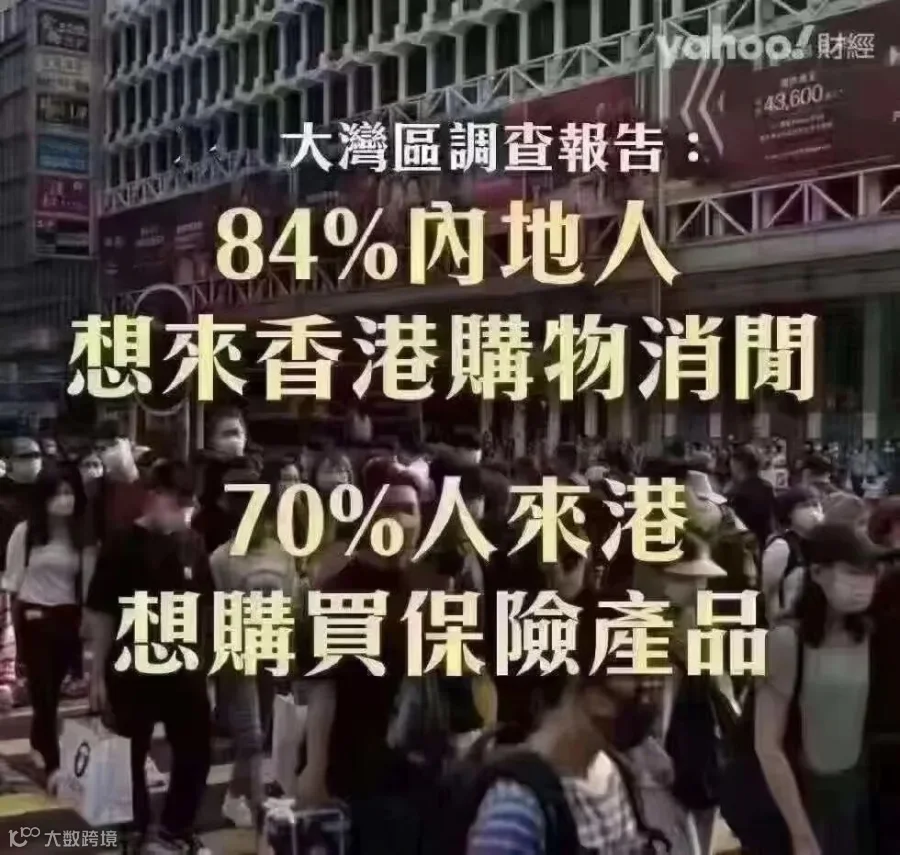
需求

香港保险不仅能提供保险产品特有的资产保护保障功能,还能获得收益,稳健增值,它以外币参与认购的特点,一定程度上也分散了汇率风险,可谓一举多得。
尤其是,香港储蓄险大多以“美元”来计价,通过长期平滑机制,稳定市场波动,长期累积收益,抵御贬值风险,成为高净值客户海外配置的首选。
海外配置资产的方式有很多,比如房产信托,股票、美元基金等。但对于普通个人来讲,房产信托的金额门槛太高。至于炒股,一无专业知识,二无市场内幕消息渠道,玩股票基金很容易成为绿油油的韭菜。连本金都保不住,更别说增值了。

最后
如果用一栋1000万的房子作为「守财」的工具,50年后房价大概率不会涨到5000万;
用价值为1000万的基金股票比特币账户,50年后有可能是5000万,也有可能还是1000万,甚至有可能归零;
但如果放在6%-7%预期收益的储蓄险里,50年后铁定会变成这么多:

换做是你,你会怎么选?
海外配置的趋势是无法抵挡的,通过持有不同货币来分散未知的汇率风险将成为资产规划的共识。
用一张图结束今天的文章:

你认同吗?
