


香港保险爆火的原因之一,是因为可以通过复利达到6-7%的收益率。
了解过香港保险的应该都知道,这个收益,是由保证和非保证两部分组成。“保证部分”可以理解成会刚性兑付的收益,而“非保证部分”很大程度依赖于保险公司的投资能力。
那么,这个“非保证”靠谱吗?
香港保险监管部门要求各保险公司在公司网站披露过往分红保单红利实现率,所以靠不靠谱其实有据可依。
但是,很多人并不清楚这个数据怎么看,往往在网上翻到个别表格,就认定所谓的高分红只是保险公司在画大饼。
例如,看到保诚的这个“归原红利实现率”表格,就笃定保诚分红实现率低。

事实确实如此吗?产品的分红实现率,到底怎么看?
01
实现率要看总现金价值比率
先说结论,总现金价值比率超过100%意味着分红实现率超过100%。
但,分红实现率超过100%,总现金价值比率未必超过100%,因为分红是周年红利、复归红利和终期红利等的合体,单一的分红(比如上图的归原红利)代表不了产品的实际分红。
我们看产品的时候,一定要先看总现金价值比率。
比如上图中保诚的乐在人生产品,归原红利在80%+,那么我们能说这款产品的分红实现率在80%+吗?
肯定不能,因为它的终期红利实现率在100%+,最高的甚至达到174%。

那么我们能说这款产品分红实现率超100%吗?当然也不行,我们要看总现金价值比率。
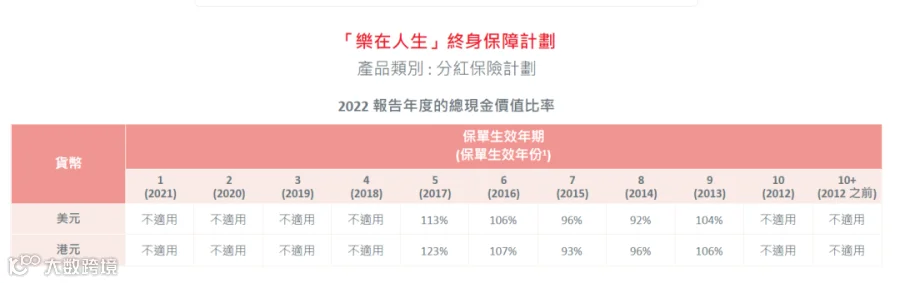
这才是你保单的总现金价值,也就是保单的价值,换句话说就是退保可以拿到的钱。
其他的产品类似,比如保诚旗舰产品隽升系列。
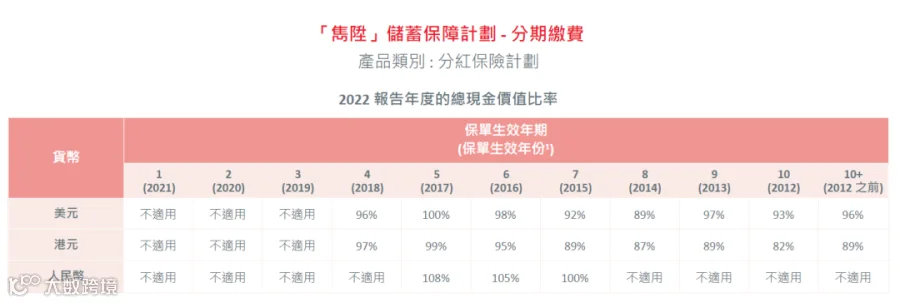
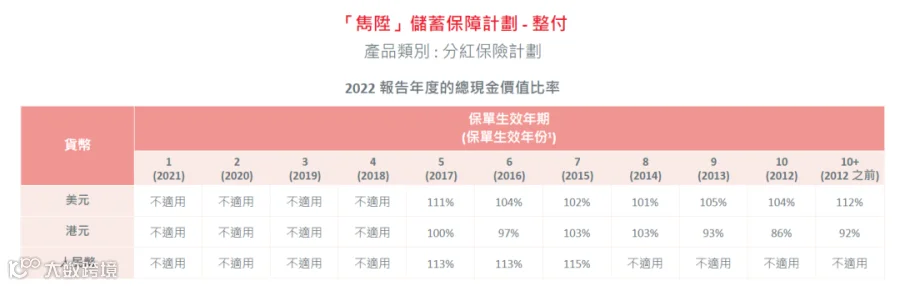
近20年产品的实际收益率高达6.75%
如果说1年、2年的分红实现率说明不了香港分红保险的稳定性与实力,那么20年的数据足够说明!
今年4月10日保诚公布了部分产品近20年的收益率,原旗舰终身寿险“理想人生”内部回报率IRR(复利)高达5.98%,“更美好”则直接达到了6.75%。
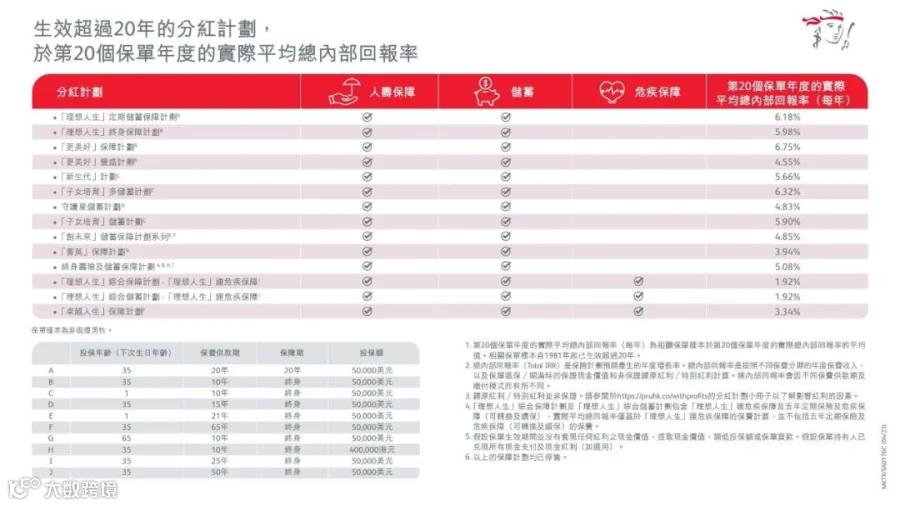
保诚的分红的能力毋庸置疑处于业内前列,保诚的分红不同于其他部分公司,更多的尊重市场,分红反映当年的市场状况,所以波动会比较大,但长远来看,无论保诚还是其他保险公司,分红都能达到预期。储蓄险是终身甚至长期的规划,短期波动不会影响产品的长线稳定的分红。
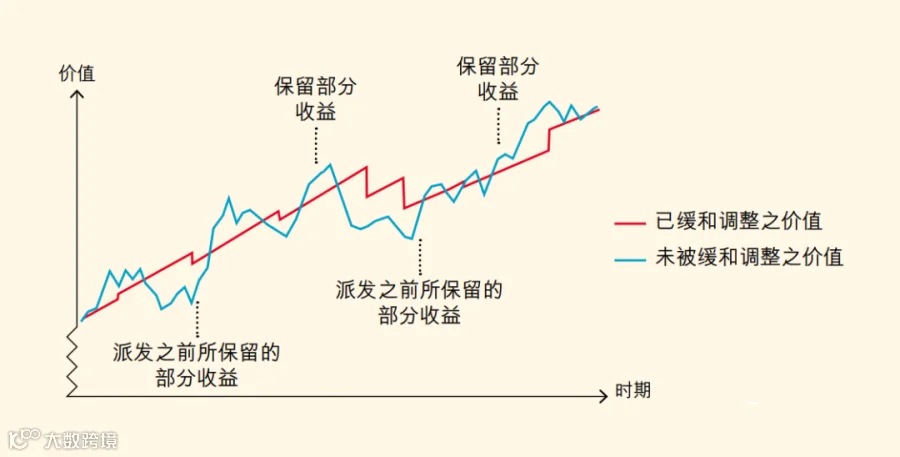
我们以保诚的一款长达28年的产品为例,更能形象地说明储蓄分红险的长期稳定的回报。

1995年客户投保的保诚分红产品“美好人生”实际复利回报高达6.75%,计划书演示分红实际达成高于100%。
02
真实的客户保单分红
孙小姐的隽升
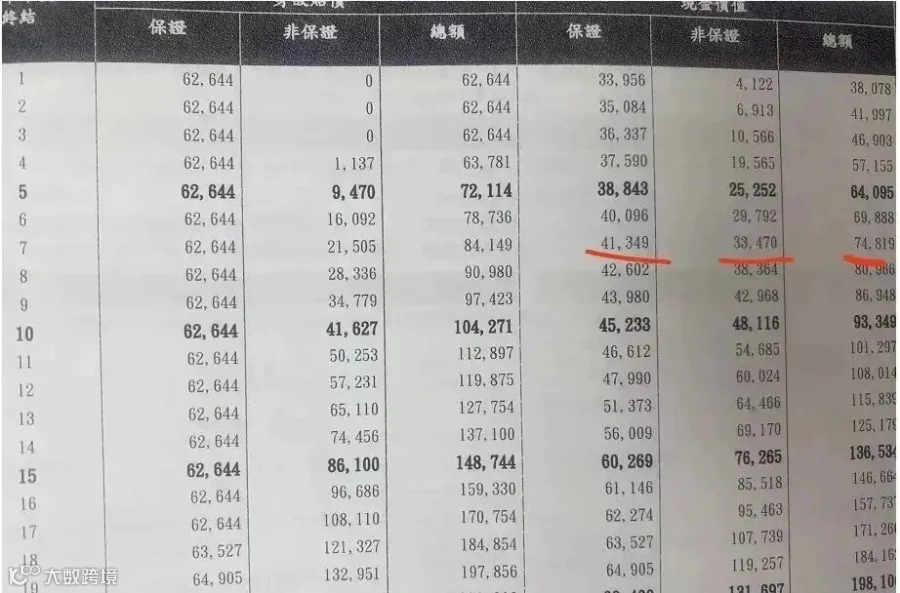
2016年,孙小姐赴港给自己投保了保诚隽升,5年交,每年交12,028美金。
这是当时(2016年)投保的计划书:
这是2022年实际的分红:
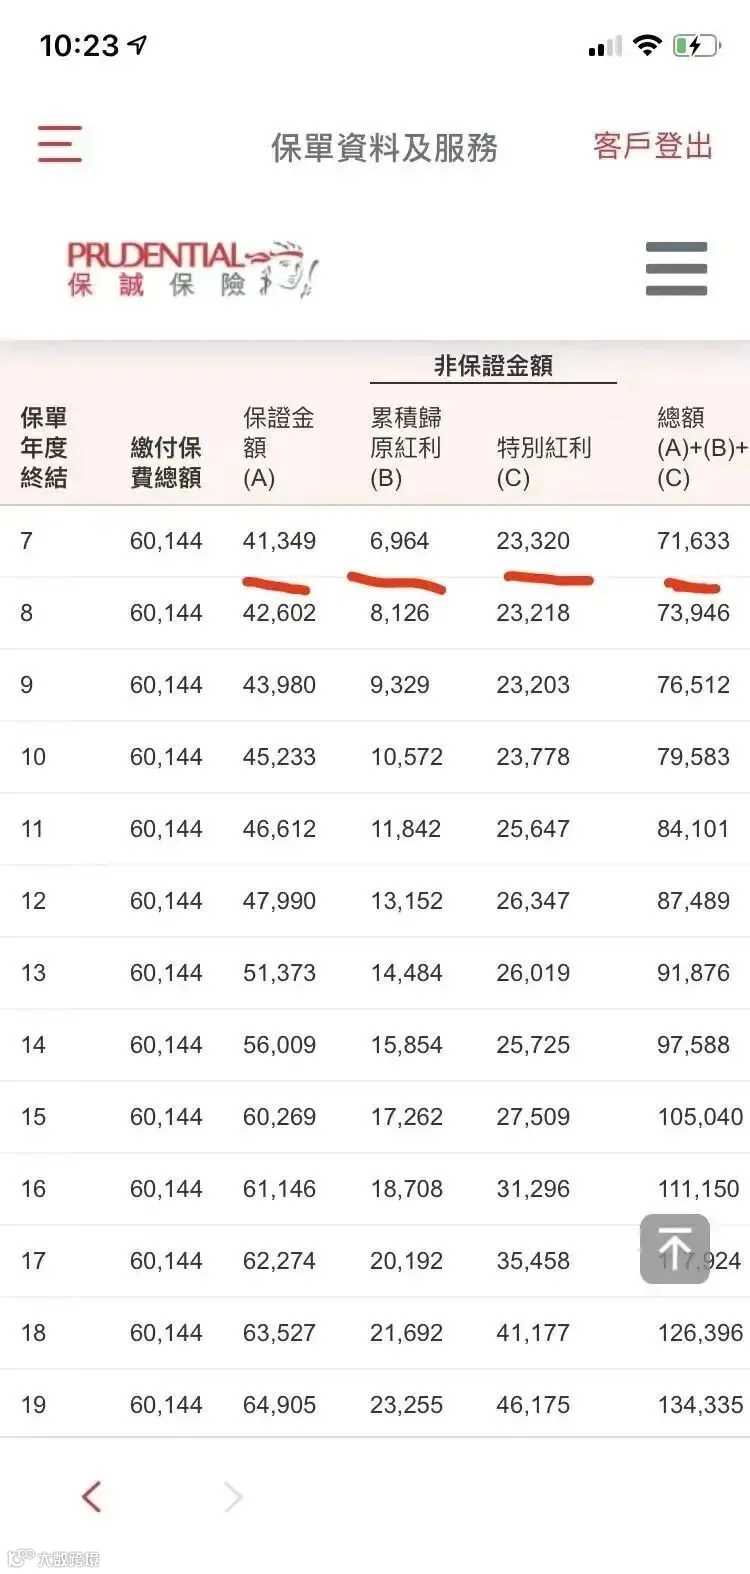
所以孙小姐的隽升真实分红实现率为(71,633/74,819)*100%=96%。
王先生的隽升
2016 年,王先生在保诚买了份保险,今年(2023年)实际分红是95,507(图中三个数字相加)。

而当时计划书上演示的数值为94,464,所以真实的总现金价值比率为101.1%。

03
香港保险分红靠谱吗?
每年,香港保险公司都会在其官网公布分红实现率:包括归原红利实现率,终期红利实现率,总现金价值实现率。
再强调一次,我们要看的就是总现金价值,切勿拿着归原红利实现率说香港保险分红达不到,我见过很多内地代理人朋友犯过这样低级的错误,还信誓旦旦的误导客户。
大家要清楚,在香港保险分红演示数据中,归原红利占比是非常低的,特别红利/终期红利占比很高,它们相加是总现金价值比率,我们能拿多少钱是看总现金价值,而不是单一一个分红。
如果你想了解更多保险公司的产品分红实现率,可以到官网查询,公开透明。
最后,多元货币资产配置是趋势。