香港保险今年前三季度,内地访客赴港投保保费468亿港元!周围的人都在谈论香港保险,我是不是也要跟风一下?

在讨论这些问题之前,我们需要明确一点:无论是监管制度还是经济结构,香港和内地都存在显著的差异。
而人身保险恰恰是一个结合了法律和医学的金融产品,不可避免会受当地政治经济环境的影响。选择香港保险相当于在另一个法律环境,签订了一份金融合同,这与我们平时在香港买买买有本质上的区别。
两地储蓄型保险差异
货币不同
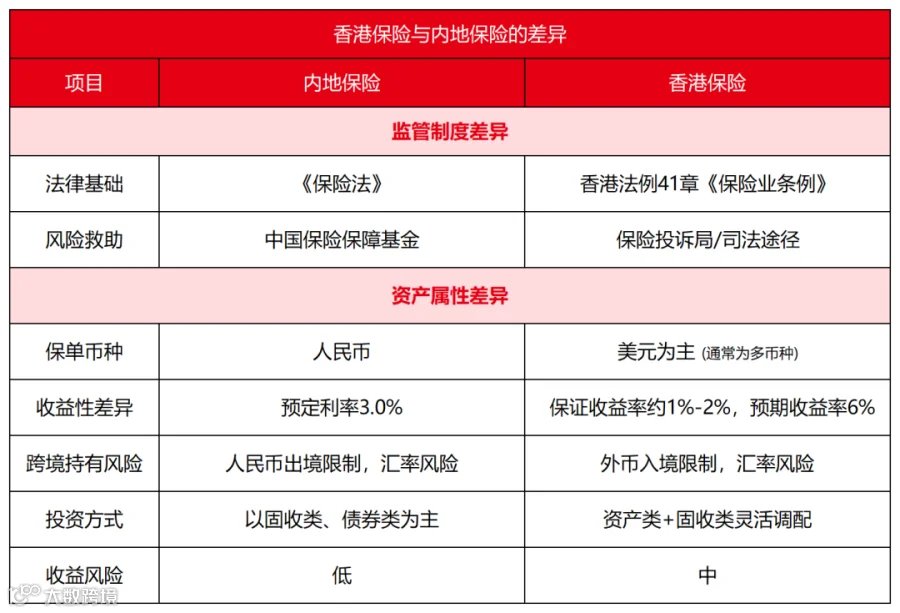
内地保险统一都是用人民币。而香港,很多保险公司的保单都是以美元计价。并且,一张保单涵盖多种世界货币,可以自由来回转换,分散持有单一货币风险。

投资方向不同
香港作为国际金融中心,自由市场经济是香港最基本的特征。在香港,监管相对宽松,并不存在预先设定的利率上限。保险公司的投资策略自由度更高,资金配置可实现全球的统筹和集散,这也是是储蓄保单稳健分红的重要支撑。
内地存在外汇管制,机构和个人的境外投资都有一定的限制。所以还是以内地的资本市场为主,即使可以从事境外投资,也都有相应严格的限制,保险公司也怕麻烦,走完境外投资的手续估计有些投资策略也已经凉凉了。
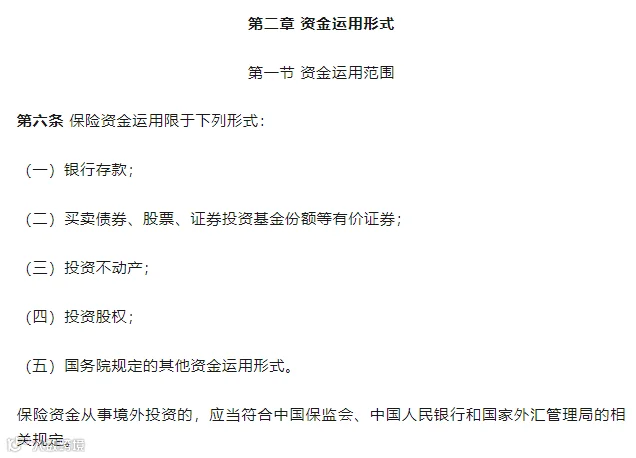
同时,内地保险公司的保险资金运用,有专门的监管规定来约束,对投资股票基金、不动产、债券等资产比例有一定限制。例如保险资金投资股票市场的资金占比不得超过30%,只能将资金用于低风险和稳定的投资。
产品收益率差异较大
香港的储蓄险主要是以分红为基础的,实际上它更像是一种股票和债券的灵活配置基金。保证收益一般在1-2%,但预期分红收益年化可达6%-7%。
内地的理财产品,大部分都是固定收益,就像是存款一样。一般情况下,复利的固定利率3.0%。
2023年7月31日,根据监管的规定,所有重疾险、寿险、年金险产品的预定利率从3.5%下降到3.0%
保险公司的利润分配
2020年,中国银保监会发布《关于强化人身保险精算监管有关事项的通知》,明确提出“示范红利分配率统一为70%”。也就是,内地的储蓄保险,保险公司将以不低于七成的比例,分派给投保人。
香港储蓄保险,如保诚,承诺至少向投保人提供90%的“可分配利润”。

收益兑付差异
虽然港险的各项优势都挺符合消费者的调性,高收益,有效传承,产品灵活等等,但是港险的收益分红并非刚性兑付。内地储蓄险是保证收益;而香港则是由“高预期收益+低保证收益”组成。
讲人话:香港保单中的利益演示表里的数字不会是与实际对应的保单周年完全一致的,会有浮动性。
根据香港各大保险公司过往6年来的回报分红情况来看,实际的分红实现率一般都在98%到102%之间,也就是说有时候会稍大于6-7%,有时候会略低于6-7%,但是无论怎么算都比3.0%要强。
香港储蓄型保险值得推荐吗?
香港保险配置得从实际考虑,不是人人都合适!总结归纳如下:👇
如果你预算较少:要考虑是否能达到港险产品的最低缴费数额。要考虑是否可以接受回本周期比较长(基本上8年回本)。虽然香港规定保险公司不允许单方面退保,但是在回本期内势必会有所损失。
如果你预算充足:可以考虑配置一些香港保险,更好地保障财富安全,财产传承。鸡蛋不要放在同一个篮子里。
如果你资产雄厚:那就冲,未来自由选择权更大一些,规避一些汇率风险,并且港险也支持国外就医理赔。
关于香港储蓄型保险适合几类人群配置,仅供参考👇👇
提前为子女教育(尤其是海外教育)对于教育基金有需求,并不一定要有高的流动性,而是要有长期确定性。香港的保险长期收益的确相当可观,而且香港保险支持货币转换,不管子女将来想要到加拿大,澳洲,英国,美国读书,保险公司都可以都可以把保单转换成本地的货币,非常方便。
寻求多元资产配置的人群。建立了一定的资产配置观念后,有的人就会寻求美元等多元资产配置,通过多币种配置、多市场配置、多资产类别配置,减低整个家庭资产配置的风险性,以保持自身购买力。
已移居或准备移居的人。想要移出去的朋友,将来如果在国外养老,不管是在哪里,有香港的储蓄保险,都可以轻松满足安享晚年的需要。
财富传承需求。香港保险支持无限修改受保人和保单拆分,能有效实现财富的传承和分配。而且,大部分发达国家都会征收遗产税,美国的遗产税率可以高达40%。香港保险,还能抵挡住遗产税。
END
……