


2024年已经到了,近段时间,主流的财经媒体都在谈通缩。相比而言,通胀比较让人能理解,而通缩这个字眼几乎很难出现在大众的视野里。
根据国家统计局最新的统计数据:11月CPI(消费者指数)居民消费价格同比下降0.5% 环比下降0.5%。

图片来源:国家统计局
有人更是就此猜测“中国可能开始进入通缩时代了”。
今天我们就来聊一聊,“通缩”到底是什么呢?对普通人而言,有什么影响?在大环境的变化中,面对可能到来的通缩,个人如何减少风险和损失?
通货紧缩,从表面上看,是一个国家或地区的货币购买力上升,商品和服务价格普遍下跌的现象,简单来说,就是“钱更值钱了”,物价下降了,同样的商品,在通货紧缩时期,购买更便宜。这种现象,与我们熟知的通货膨胀恰恰相反。
物价持续降低,这样看来似乎对大众来说是一件好事,低的物价能让我们用同样的钱买到更多东西,还能攒下更多的钱。
举一个极端通缩的例子让大家有更直观的感受,就是咱们的邻国日本:日本人是发达国家中最爱存钱的,平均下来一个家庭1/3的收入都存银行,不图底息就图踏实。
但你知道日本三大银行,三菱UFJ、三井住友和日本邮政的存钱利率是多少吗?活期0.001%,定期0.002%。是的,你没看错,这么低的利率代表了什么概念?
你拿出五万多人民币兑换成100万日元,在这三大银行存一年定期,你能拿到15日元的利息约等于人民币0.76元。按说这么低的存款利率,但凡理智一点的人,就该把钱拿出去投资,或者吃吃喝喝,一分钱都不放银行,但他们就不,有的人甚至把政府刺激消费发放的疫情补助金,也存了起来,日本的这种情况,就是典型的通货紧缩,也被视为一种经济衰退的表现。

比起通货膨胀,通货紧缩对经济的打击力度更强。通货紧缩下的日本社会就像一个经济黑洞,哪怕央行撒进再多的钱,也起不到明显作用。这也是为什么,在经济学界里,通货紧缩会被称为癌症的原因。要知道,迄今为止,没有国家找到对抗通缩的办法。
但其实只要我们做好对应的规划,哪怕紧缩真的到来,也能减少风险和降低损失。特别是在当今的大环境下,通缩没有到来前,我们也将面对长期低利率时代,而保险保底资产会帮我们守住财产的底线。
例如年金和寿险这些具有固定利率的保险产品,通常可以提供稳定的回报率,无论经济如何波动,保险公司都会根据合同承诺支付个人保险金额或现金价值,为个人提供稳定的现金流,帮助大家应对生活费用和紧急情况。


在这里给大家介绍一款来自苏黎世保险集团推出的《瑞骏万用寿险计划》。
苏黎世金融服务集团成立于1872年,总部设于瑞士苏黎世,拥有150年悠久历史,全球十大保险公司之一 (福布斯2022全球企业2000强排行榜)。
是以保险为核心业务的金融服务机构,其全球网络的分支机构和办事处遍布北美、欧洲、亚太、拉丁美洲和其它市场。
现有雇员约60,000人,所服务的客户遍布在170多个国家和地区。
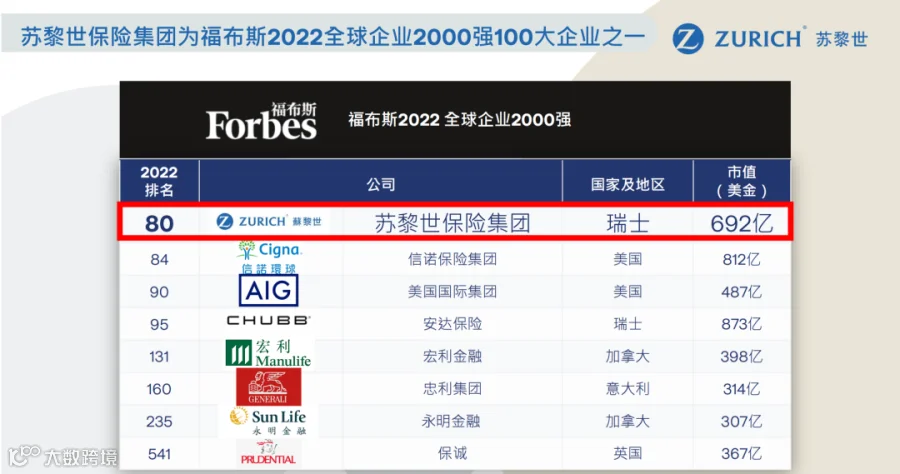
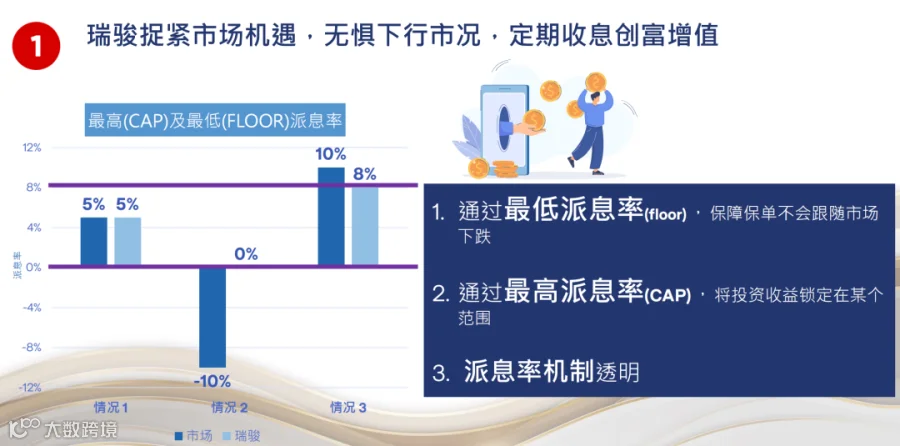
瑞骏万用寿险捉紧市场机遇,无惧下行市况,定期收息创富增值。截至2023年10月,计划内的现行派息率为5.5%,派息率为8%,保证派息率不会低于0%;
瑞骏万用寿险计划5大优势
1.定期收息创富增值
▶通过最低派息率,保障保单不会跟随市场下跌;
▶通过最高派息率,将投资收益锁定在某个范围;
▶派息率机制透明。
2.自动锁定收益
已赚取的回报(收益)在保单户口内以累积滚存增值。

3.保费灵活缴付
客户可选择申请保费假期及调整保费金额。

4.资金调动灵活
灵活调动资金以应付不时之需,—只须保留最少1万美元在账户内,其他账户内的保单户口价值于缴付年期后可以免费全部提取而保单不会失效,也不影响未来保单派息率。
5.财富传承功能
长达150年的财富传承之功能,适合高端客户用作资产分配传承工具。
瑞骏万用寿险计划6大特色
1.资产增值
投资级别政府及企业债券,股票类别资产包括衍生工具
2.降低风险
捉紧市场机遇,提供股票市场的上行回报潜力,并同时限制传统股票投资的下行风险,达至长远投资目标
3.财富传承
无限次转换受保人/保单分拆
4.收益(派息)
派发后立即锁定并以复息计算为财富增值、
5.弹性保费缴付
5年/10年期(保单生效3年后可申请保费假期及调整供款)
6.灵活取现
根据生活需要,灵活提取金额

糅合传统万用寿险的灵活特色,配以有效风险管理投资策略,满足不同客人对财富增值及传承的需求。
近年来,我们也可以看到,越来越多的高净值人群,他们会格外重视保险的资产传承作用。
其原因在于:通过保险受益人的指定,保险可以将现金价值传递给他们的家人,为他们的家人提供稳定的现金流。
哪怕“天有不测风云”的到来,保险也可以撑起一个天然的防护罩,避免整个家庭陷入经济崩溃。
免责声明
本微信公众号所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不应被视为并且不构成专业意见或任何产品或服务的要约、招揽或建议,亦不可视为任何产品或服务的销售邀请。本微信公众号所载的产品及服务不代表都适合或适用于所有个别人士或任何类别的人士, 就上述任何资料提及的主题作出任何决定前,建议向适当的专业人士寻求独立意见。本微信公众号不就所载文章、音视频、数据及资料的准确性、完整性、可靠性或适合任何特定用途,作出任何明示或暗示的说明、保证或陈述,也恕不负责该等文章、音视频、数据及资料之任何错误、遗漏或过时(如有)。本微信公众号明确表明概不因他人使用或诠释以上之任何资料而承担任何责任。
