今时今日,危疾(即重大疾病,例如癌症)已经非常常见。重大疾病患者或者会需要接受长期和持续的治疗,而相关开支可能会为患者和家人带来沉重的财务负担。
越来越多的家庭开始选择配备一份重疾险,为万一可能发生的疾病建一堵保障墙。
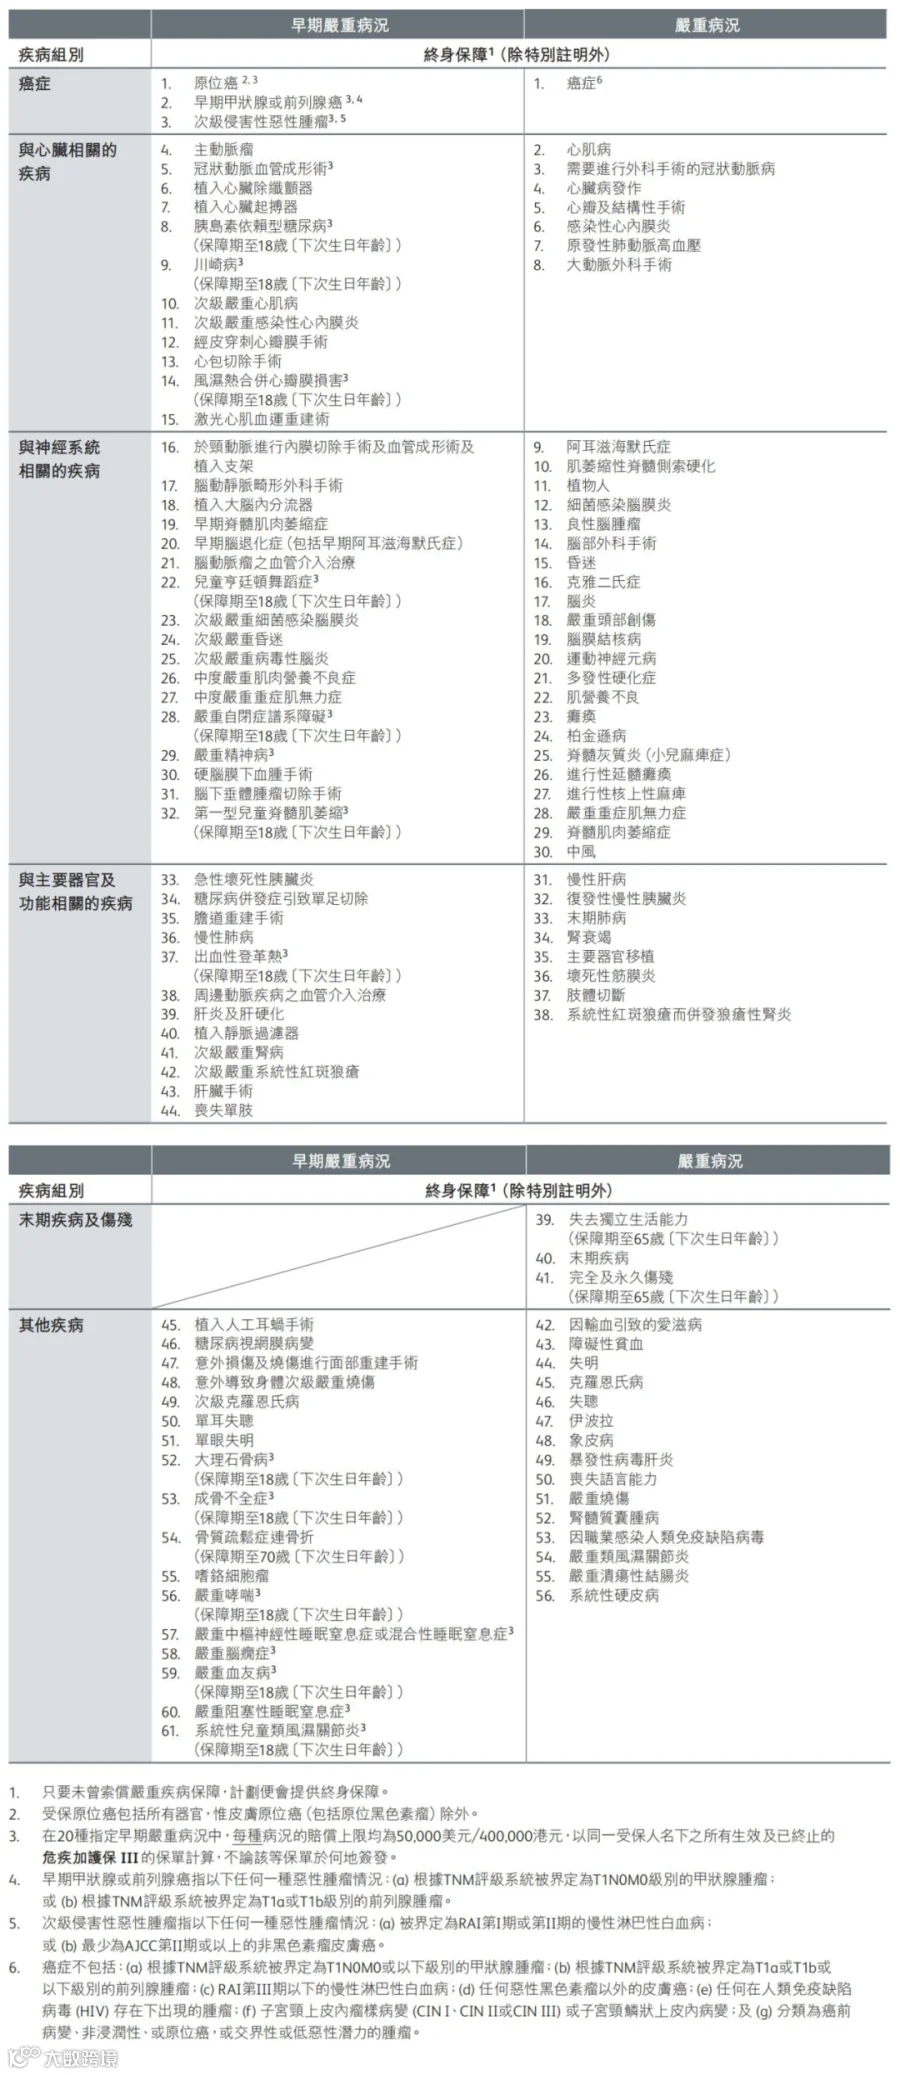
危疾加护保III提供117种疾病保障,危疾保障高达860%,并设ICU保障、先天性儿童疾病保障、家庭保障、以及分红收益。
完全覆盖家庭疾病保障,让病人安心看病保障,不必拖累家人。

为117种病况提供保障
为117种病况提供保障,包括56种严重病况及61种早期严重病况,常见的病况如癌症、心脏病发作或中风等亦列入受保障范围内。
向下滑动查看更多
假如保单内受保障的人士确诊患上任何一种受保的严重病况,将一笔过赔付高达当时保额100%作为严重疾病保障,或于受保人不幸身故时赔付此金额作为身故赔偿。
提供多重赔付保障
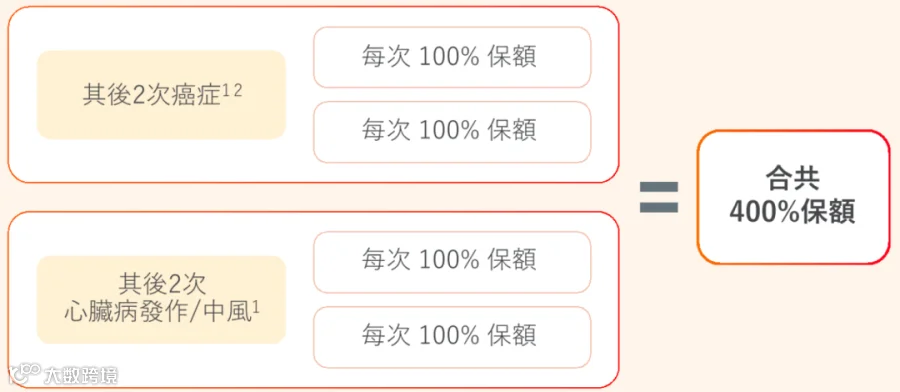
索偿首次严重疾病赔偿后,仍可就癌症、心脏病发作及中风享有400%的额外保障。
可在受保人86岁(下次生日年龄前)前就癌症索偿最多2次,以及就心脏病发作及中风索偿合共最多2次,每次支付当时保额的100%作为严重疾病延伸保障,总共上限为当时保额的400%。
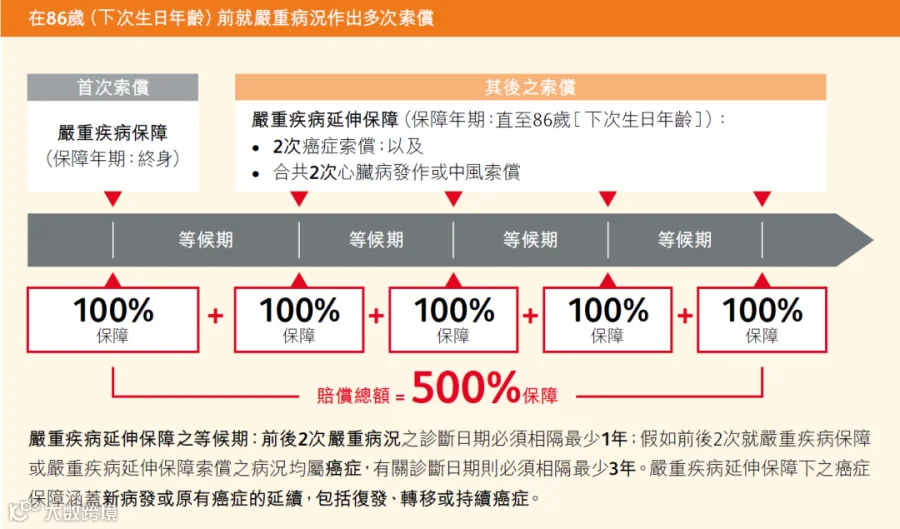
赔偿间隔期方面,两次癌症赔偿之间的间隔期最少为3年,其他重疾赔偿之间的间隔期最少为1年。
癌症治疗额外保障
假如受保人的癌症不幸在3年癌症等候期期间复发,甚至一直持续,可在上一次索偿癌症的诊断日期起计1年后,额外提供癌症治疗额外保障。
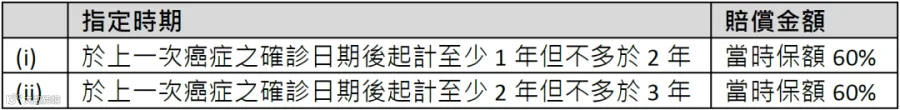
在受保人于86岁(下次生日年龄前),在以下任何一段期间仍患有癌症,并就癌症正在接受积极治疗或晚期护理,每次可获当时保额60%保障,合共最多6次,为客户提供更全面癌症保障。

由于癌症治疗额外保障为额外保障,索偿将不影响心脏病发作/中风的等候期要求。
深切治疗保障
超越重大疾病范畴的疾病,例如:传染病、意外受伤、未知疾病等,导致受保人需要在深切治疗病房(ICU)治疗3天或以上,可以预支相当于保额20%(香港境内治疗)或10%(香港境外治疗)的保额。

家庭保障
家人同行额外保障:当家庭内的任何2位成员都是以受保人身份一同成功投保,双方均可于首10年内获50%额外身故保障。
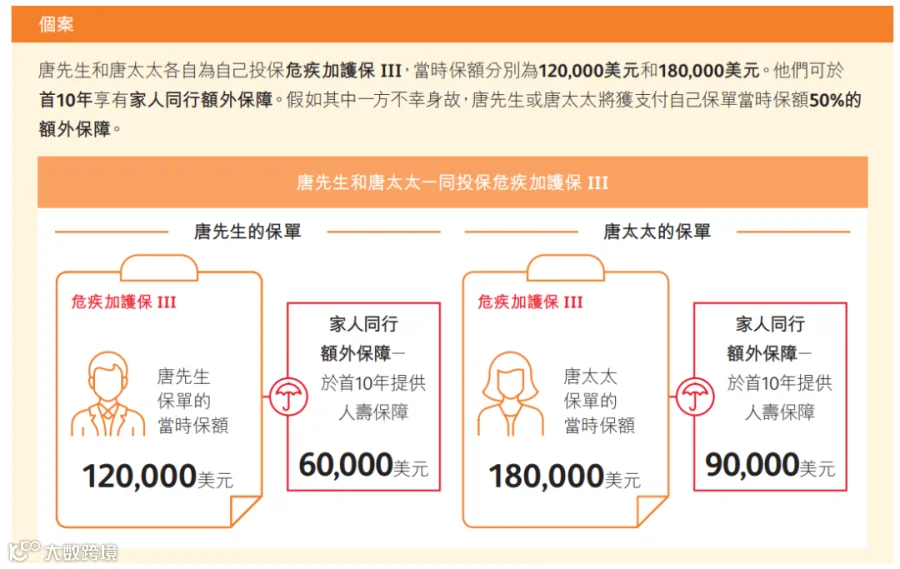
受保人可以是:
★ 配偶(18岁或以上)
★ 父/母(18岁或以上)及子女(18岁以下)
★ 兄弟姐妹(18岁以下)

亲子保费豁免保障:子女(未满18岁)保单持有人或持有人配偶不幸身故,豁免计划往后所有保费至受保人26岁(下次生日年龄)或保费供款年期结束,以较优先为准,受保人继续享有全面终身的危疾保障。
保单持有人或其配偶毋须申报健康状况,但保单持有人(或其配偶)的年龄必须为19-51岁(下次生日年龄),除因意外身故外,保单必须在保单持有人(或其配偶)身故时已生效最少2年。
儿童先天性疾病保障
为先天性疾病或发育异常所引致的病况提供保障,只要该先天性疾病或发育异常或其症状及病状在保单发出前及保单发出后首90日内未获发现。
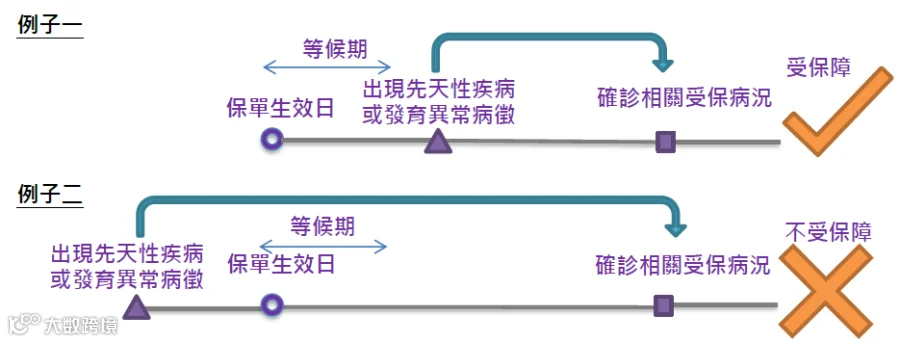
首10年可获50%额外保障
假如在计划生效之首10年内索偿严重疾病保障或身故赔偿,可额外支付50%保额赔偿。
首十年升级保额可于期满前或期满后之1个月内申请转换为另一份届时指定的具有现金价值的人寿保险/危疾终身保障计划,并毋须提供任何健康资料。
早期/严重疾病保费豁免
早期危疾保费豁免保障:早期危疾赔偿后,豁免往后12个月的到期保费。
危疾保费豁免保障:严重疾病赔偿后,豁免余下所有保费,并继续提供保障至受保人86岁。
增值服务
客户于保单冷静期结束后,可无限次享用由汇医提供的安心医一站式专业第二医疗意见服务,无论是不是117种受保病况。
市场首创智安排,当保单持有人不幸因患病或其他情况,以致精神上失去能力处理保单事宜,而赔偿一般只会直接支付保单持有人,可保单持有人又无法亲自处理,或者家属处理起来手续繁杂。
智安排预设保单服务,保单持有人在健康时预先委任指定人士,就可以较简易的手续提交资料,在更短时间取得赔偿解决燃眉之急。
集保障、人寿及长期储蓄于一身
危疾加护保III不单是提供全面危疾保障,同时是一个提供长期储蓄价值的股东全资分红计划。
设有保证现金价值及非保证特別红利,可享保证及潜在回报,长期的预期回报率可高达6.1%。
多重危疾产品比较
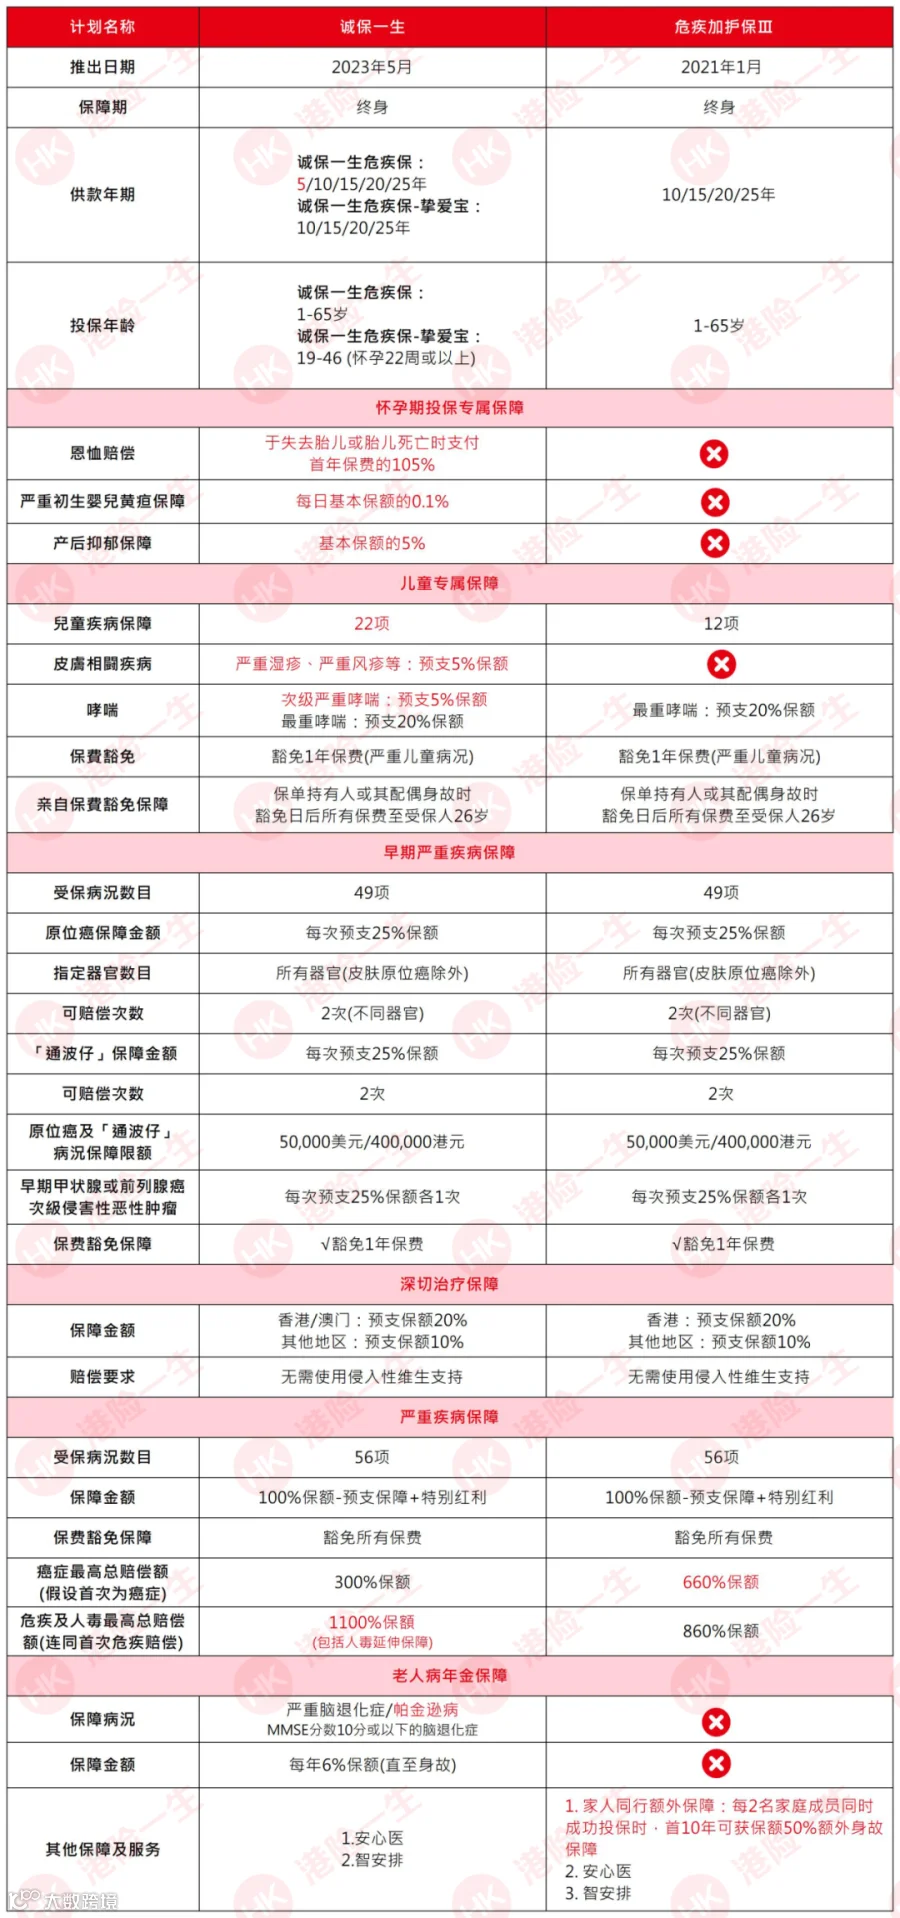
想要购买危疾产品的客户,容易在两款热门危疾产品诚保一生VS危疾加护保III之间犹豫不决。
总的来说,诚保一生保障的危疾数目更多、儿童保障更强、孕期可投保、为严重脑退化疾病和柏金逊提供终身年金。
危疾加护保III则针对癌症的多重保障额度更高,达到660%!