


“家庭服务信托”对于很多人来说是一个陌生的新名字,而对于信托领域来说,是一颗冉冉升起的“新星”。

2023年3月份,银保监会发布了《关于规范信托公司信托业务分类的通知》(以下简称《通知》)。
《通知》根据各类信托服务的实质,以信托目的、信托成立方式、信托财产管理内容为分类维度,将信托业务分为资产服务信托、资产管理信托、公益慈善信托三大类,并在每一大类业务下细分信托业务子项。共25个业务品种。
而家庭服务信托则属于资产服务信托项下的财富管理服务信托。
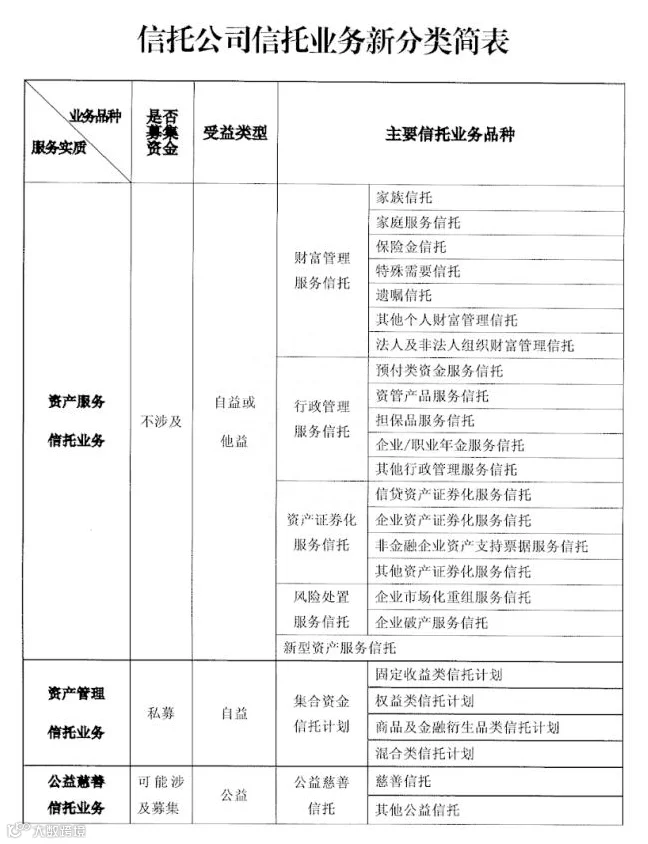
信托业务分类改革于6月1日起实施,从5月底开始,多家信托公司就开始积极落地布局,增设了家庭服务信托业务,也引起了广大金融机构的关注。
业内普遍认为,家庭服务信托的前景十分广阔。
信托
一方(称为信托人)将财产转让给另一方(称为受托人),受托人负责管理和处理信托财产,同时按照信托文件或法律规定的目的和条件,为受益人提供利益。这就是信托。
家庭服务信托的信托对象就是家庭财富
受托人
符合条件的信托公司
信托人
单一自然人或单一自然人及其家庭成员共同委托
服务
风险隔离、财富保护和分配等
设立门槛
100万元
期限
不低于5年
投资范围
以同业存款、标准化债权类资产和上市交易股票为最终投资标的的信托计划、银行理财产品以及其他公募资产管理产品。
以上是家庭服务信托比较基本的信息。
其实服务于家庭的信托产品之前就有,很容易让我们联想到家族信托。从家庭服务信托与家族信托的对比中,可以看出家庭服务信托的独特优势。
家族信托VS家庭信托对比
|
对比 类别 |
家族信托 |
家庭服务信托 |
|
委托人 |
单一个人委托; 单一个人及其亲属共同委托; |
单一个人委托; 单一个人及其家庭成员共同委托; |
|
受托人 |
信托公司 |
符合相关条件的信托公司 |
|
受益人 范围 |
委托人或者其亲属,以及慈善信托或者慈善组织,但委托人不得为唯一受益人 |
未明确 (以百瑞安鑫瑞享为例,受益人为委托人或其家庭成员,最多3人) |
|
设立金额 标准 |
不低于1000万元 |
不低于100万元 |
|
信托目的服务内容 |
以家庭财富的保护、传承和管理为主要信托目的,提供财产规划、风险隔离、资产配置、子女教育、家族治理、公益(慈善)事业等定制化事务管理和金融服务。 |
风险隔离、财富保护、资产配置和收益分配等服务。 |
|
存续期限 |
—— |
不低于5年 |
|
投资范围 |
—— |
限于投资标的为标准化债权类资产和上市交易股票的公募资产管理产品或者信托计划。 |
家族信托初始设立时实收信托应当不低于1000万元。
家庭服务信托初始设立时实收信托应当不低于100万元。
因此,单从设立门槛来看,家庭服务信托的财产门槛大幅低于家族信托。
家族信托以家庭财富的保护、传承和管理为主要信托目的,提供财产规划、风险隔离、资产配置、子女教育、家族治理、公益慈善事业等定制化事务管理和金融服务。
家庭信托则是提供风险隔离、财富保护、资产配置和收益分配等服务。
对比来看,家族信托的目的更加多元,不仅是为了实现资产的保值增值,风险隔离,更重要的是实现家族财富的传承,且单纯以追求信托财产保值增值为主要信托目的、具有专户理财性质的信托业务不属于家族信托。
家族信托的信托财产没有明确的投资限制,因此,在符合监管要求的前提下,可以根据委托人需求或者有专业的投资经理决定投资标的及范围,投资策略较为多元化。
家庭服务信托的投资范围限于以同业存款、标准化债权类资产和上市交易股票为最终投资标的的信托计划、银行理财产品以及其他公募资产管理产品。
家族信托侧重财富代际传承,存续期限普遍较长,尤其是跨代际传承的家族信托,存续期限可能会伴随几代人。
相较而言,家庭服务信托期限没有最长期限的限制,但最低不得不低于5年。
家族信托的管理方式更为定制化和个性化。家族信托门槛较高,财产类型多样,需要对委托人较大规模的各类信托财产提供专业化、定制化的事务管理和金融服务。
家庭服务信托的管理方式相对更为标准化。家庭服务信托相对门槛较低且财产类型较为单一,投向要求也较为聚焦,因此其管理方式更侧重开展符合委托人风险偏好和受益人需求的组合投资。

家庭信托具体用来做什么呢?

(一)财产隔离
运用法律架构安排,让进入家庭服务信托的资金可以独立于家庭的其他财产,通过财产所有权从个人名下转移到信托公司,来实现风险隔离。有条件的实现了委托人身故或被宣告破产时,委托人本人和家庭成员从信托中获得的收益不会被作为清算财产。
(二)资产配置
通过中信信托的大类资产配置与管理人优选能力,协同中信集团的体系资源,根据委托人自身的风险承受能力,为进入到家庭服务信托里的资金提供了不同的投资组合来作适配投资,实现信托财产的长期稳健增长。
(三)家人关爱
通过信托分配条款的设计来实现在委托人身前,甚至是身故后,对长辈的关爱,比方父母的基础养老金费用,对晚辈教育婚育的关怀,比方子女的学费保障,婚嫁礼金,生育津贴等等;当然也包括对自己的关爱,比方预留自己的风险准备金费用,甚至是东山再起的创业基金。
(四)实现定向传承
根据委托人意愿,实现将家庭财富分配给委托人在内的家庭成员,人数不限,实现定向分配、有序传承,比方实现代际传承,将家庭财富直接指定传承给孙辈或者其他想要照顾到的兄弟姐妹家庭成员。
最后,给大家强调一下,家庭服务信托不是一次单一的投资行为,它更多是像家族信托一样为您的家庭财富做隔离和传承规划的法律架构,每个家庭的情况不一样,需要设计的信托条款细节也不一样。
常见的大家对信托设立前的一些疑问有:我是不是在设立家庭信托的时候就需要把受益条款拟好和金额想好,以后就不能变了?
其实,信托在设立之后,委托人可以根据想法变更受益分配条款,也可以随着您的家庭资产的增加而慢慢追加信托财产,甚至也可以在信托存续5年后结束这一笔家庭服务信托。
未来,客户服务与各方机构能否实现共赢的局面,让我们拭目以待~