有个伙伴晒出了2013年买的一份香港友邦的10年缴费期的储蓄保单,转眼整整10年过去了,这份保单在也正式结束了第10个保单周年,这份计划中的“期满红利”(如今很多计划里称为终期分红)在10周年结束后才会出现,当时投保时计划书里的数字是15100。
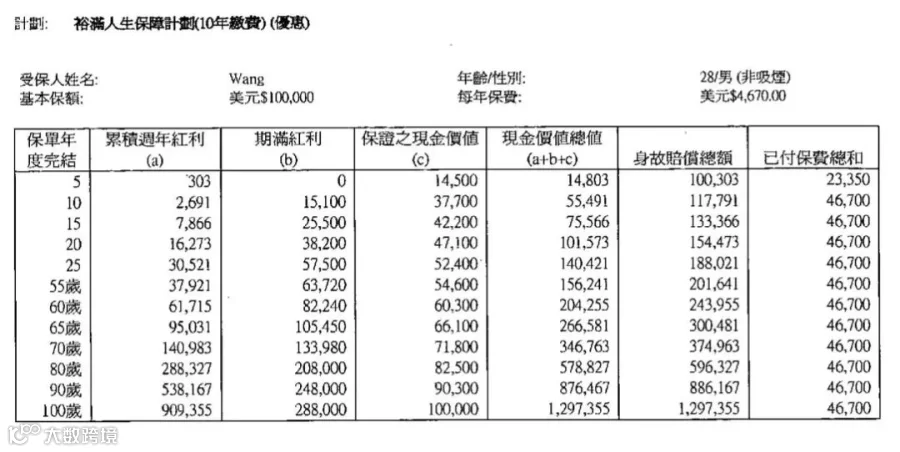
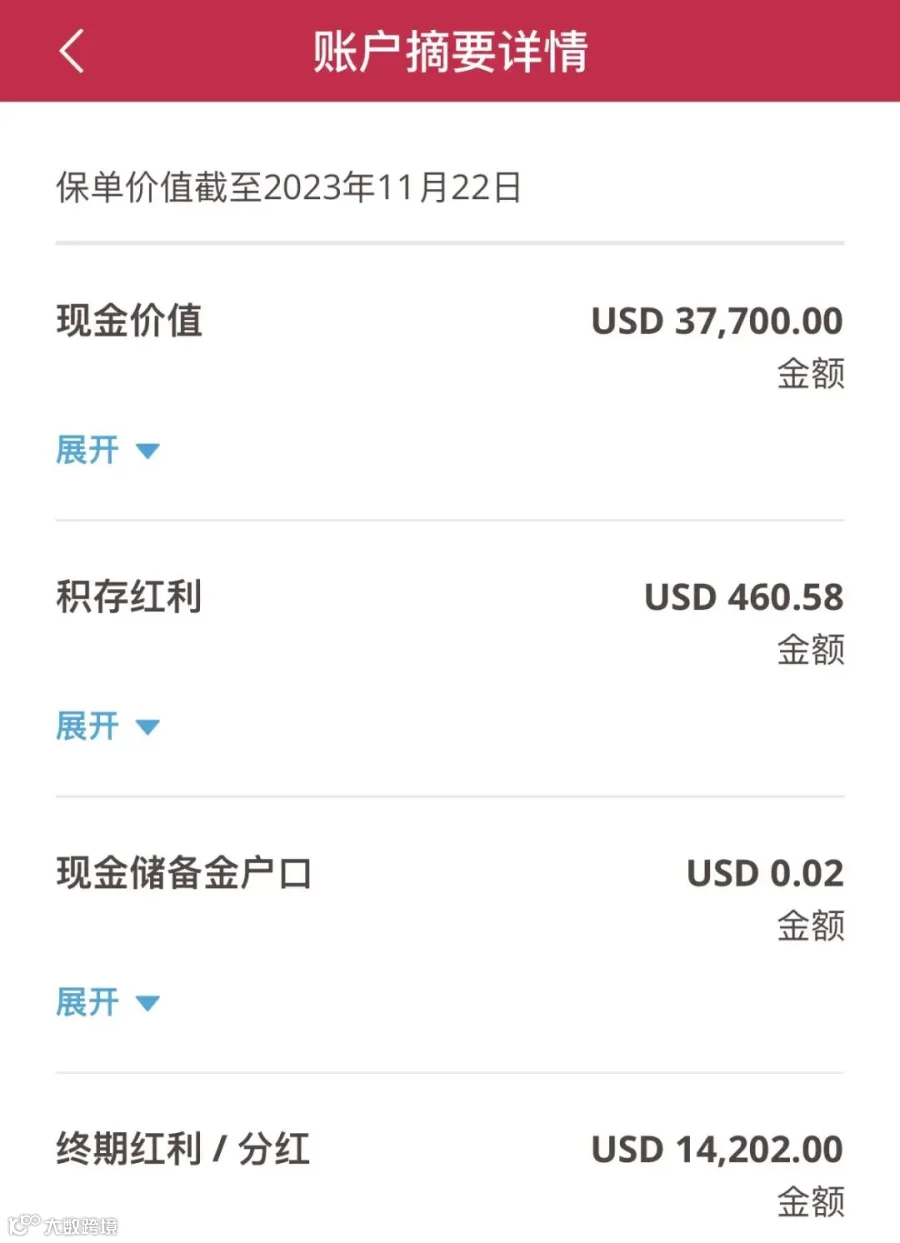
那实际如何呢?通过香港友邦的APP,在保单现金价值里,有这么几栏数字。
现金价值,其实就是计划书里的“保证现金价值”,37700,这个当然和计划书里是一致;
积存红利,这部分是这份保单的“累积周年红利”,那为什么这个数字和计划书里相差那么大呢?是因为在过去两年,该伙伴嫌保险公司给的累积积存利率3.5%有点低,还不如拿出来进行现金流投资,所以基本上都取完了。
下面显示的460.58美元,也是刚刚过完保单周年,新一期的现金分红。因为有取现的原因,所以也没法和原本的计划书数字进行比较。
最后,终期红利/分红就是计划书里的期满分红。在APP里实际显示的数字是14202,计划书里的则是15100,相当于实际的期满红利和计划书相比,实现了94.1%。在保险公司明年公布2023年分红实现率时,2013年裕满人生的终期分红实现率,应该就是94%了。
没有100%达标计划书预期,当然比较遗憾,但达成94%还算是可以接受。
更何况在精算部2011或2012年设计这个产品时,真心没有办法预料之后10年会有那么长时间的接近零利率时代,也不可能预料到2015年股灾,2018年小型衰退,2020年Covid,2022年全球大熊市、美国高通胀等等。
精算师和投资部门在设计产品时,也只能根据相当长期未来做一个平均预测,在计划书里呈现一个大概率能达成、不算保守、也能让客户满意、有市场竞争力的回报率。这是保险公司“吹的牛”,“画的饼”。
有很多客户也会问,非保证能实现吗?如果有人拍着胸脯告诉你,100%能实现非保证回报预期,那就是大忽悠;
能实现90%到100%,我认为是大概率事件;如果只能实现80%,那么我相信投资市场一定非常惨淡,你其他投资类别或许已经亏得惨不忍睹,保险至少还帮你兜了个底。这就是储蓄保险的“保障功能”。
目前2023年的投资环境来看,无论是债券市场还是全球股市,其实还算是不错的,香港保险公司进行全球性分散投资,成绩肯定要比2022年来得好很多。
如果这个趋势继续保持,那么我相信,明年再看终期分红时,希望实现率能够比现在更高吧!对港险感兴趣的朋友,不妨趁来香港旅游时了解一下。
1、香港友邦的投资渠道广,可投资于全世界的各类资产
香港保险可投资海外市场,海外债券,股票,不动产等都是综合投资,透过广泛的投资组合,香港的分红险可以为客户在可接受的风险水平下争取最高回报。
香港保险公司的大多数分红产品会投资于美国、欧洲等成熟市场的股票、债券等,并会根据市场情况转变投资资产分配比例。
正常情况下,在保证回报较高的保险计划内,较高风险但较高收益的资产(如股票)会占较低比例;在保证回报较低、预期回报较高的保险计划内,较高风险、较高收益资产会占较高比例,以此让风险水平切合不同产品的风险程度。
香港保险公司还会借助衍生工具来管理风险,并会在投资组合中加入一些另类投资品种,如房地产等,也可能会利用证券借贷等手段,用以最大限度提高回报。并且香港保险公司经营的时间都很长,风险控制,资金投入都有很好的规划,资金池累计量业很大,遇到亏损的风险较小。
我们可以参考香港友邦最新储蓄分红险的投资策略如下:
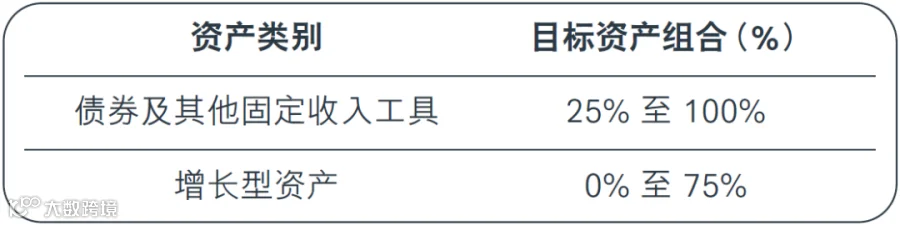
盈御多元货币计划二
其中债券及固定收入工具主要包括国家债券及企业债券,并大多数投资于美国、加拿大、英国及亚太地区市场。增长型资产可包括上市股票、股票互惠基金、房地产、房地产基金、私募股权基金及私募信贷基金,并主要投资于美国、亚太区及欧洲市场等等;
所以,全球虽然很多市场在2022年表现不理想,但诸如美国等市场表现不错,分散的投资规避了很多风险,加上2023年上半年全球股市涨幅较好,所以友邦对2023分红持乐观态度。
2、分红保单的“缓和机制”起了很大的作用
所谓的缓和调整机制是指在市场波动情况下、分红情况天然地带有高低波幅,为让客户得到更稳定的回报。香港保险公司均会有平滑机制,或称为缓和调整机制。它的目标是让红利率不会完全跟随分红基金价值升跌而造成相同程度的改变。
为此,保险公司会保留部分利好时期的投资回报,为日后回报较低时的红利派发提供缓冲;或在回报不好的市场情况下暂时提升红利率,以免保单价值波动情况过大。

投资回报都是有波动的,就像蓝色的这条线显示的一样。为了不让保险的客户承受这么大的波动性,香港保险公司,会在投资收益好的年份保留部分收益,留到投资收益不好的年份派发。最终保险客户就可以按照红色的线来享受分红,是不是比黑色的钱波动小的多?
就好像原本有一条河,下大雨的时候发水灾,干旱的时候又没有水;缓和调整机制就好像在河上建了一个水库,下大雨的时候把一部分水存起来,等到干旱的时候再放出来,河水是不是比之前平缓了很多?
香港友邦旗舰储蓄险「盈御2」,为全球多元化资产配置需求提供解决方案。
「盈御」是友邦首创的多币种储蓄保单,2021年6月首发,引领香港保险市场迈入多币种保单时代,持续霸榜友邦最受欢迎的产品,经过多次更新迭代,目前已升级为2代,最新产品是「盈御多元货币计划2」。

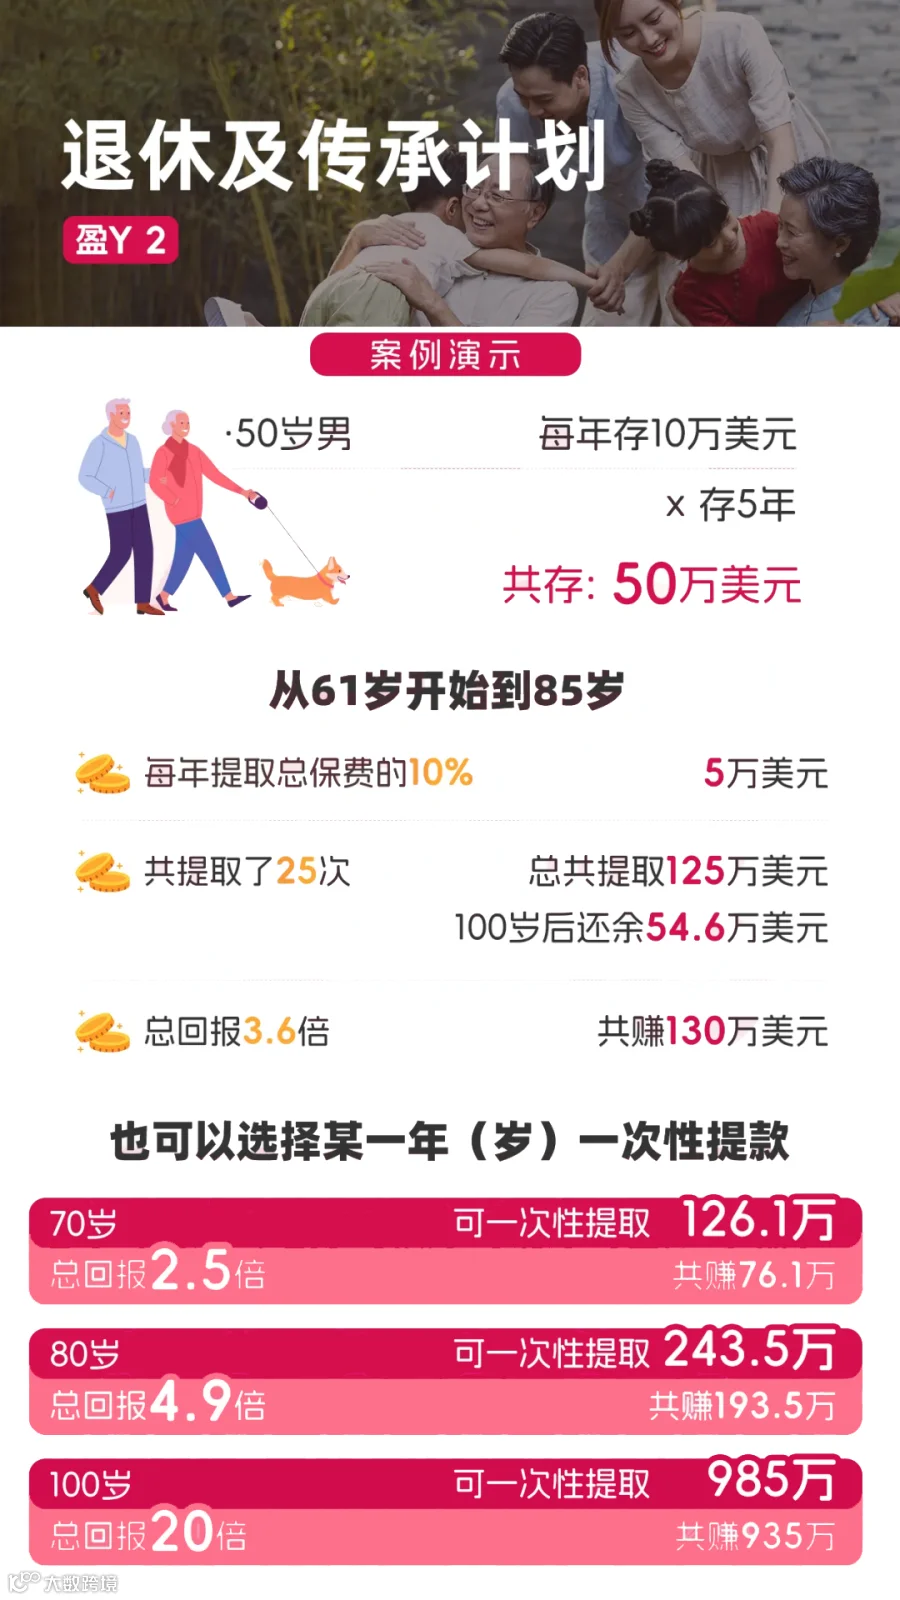
「盈御2」保本基础上提供长期6%-7%回报,能做到5/10/8提取,适合作为现金流规划工具。例如:50岁开始,每年存10万美金,存5年,共存50万美元。从第11年开始,每年领取总保费的10%,也就是每年领5万美元(约合36.5万人民币,每月大概3万人民币),连续领25年,余下的部分在保单里继续滚存,到100岁时还余下54.6万美元,本金还在。
近期内地增额终身寿险,年金险掀起了停售潮,3.5%预定利率产品下调至3%,增额终身寿险产品预定利率上限调至3%,分红险预定利率上限2.5%,万能险最高保证利率上限2%;同时,银行降准降息、人民币贬值波动等等。这对因素一些有海外资金需求的人来说影响较大。
相比之下,香港保险有一个核心的无可比拟的优势,那就是收益高且安全又稳定,香港保单货币大部分是美元和港币,而香港的保险公司全球性运营,盈利能力和风控能力都很稳健,香港拥有全球化的金融投资环境,可以更好的规避某一国、某一地区的风险,并且取得稳定收益。其中香港储蓄分红保险作为长期的投资计划来说,在拥有长期回本承诺的安全前提下,预期内部收益率可高达6%-7%,这类保险风险低,很受欢迎。
大部分储蓄险保障年限长,在缴费期结束后,提取灵活,可作为孩子的教育金,婚嫁金,及自己的养老金,及遗产规划。可真正实现一张保单养三代人,总得来说,把美元储蓄保单视为一份能分散风险的家庭安全底层资产,给未来的自己或孩子准备一个终身的现金流,那它就是很好的配置选择。



