


肝癌是全球排行第六位的癌症,每年有超过900,000宗新症,其致命率更在癌症中排行第三。

根据香港癌症数据库,每年有近1,800宗新症,当中仅三成病人适合进行手术根治,其余七成病人因肿瘤体积较大或已入侵血管等原因,只能接受非根治性治疗来控制病情。病情只会每况愈下,5年内整体存活率仅三成。因此,当今研究主要聚焦如何扩大手术模式或移植以根治这致命疾病。
由港大医学院临床医学学院外科学系临床教授陈智仁及癌症医学中心临床肿瘤学系临床助理教授蒋子梁带领的研究团队,早前开创「先缩后除」的治疗方案,提出结合立体定向放射治疗与免疫治疗,来诱导中晚期肝癌缩小。
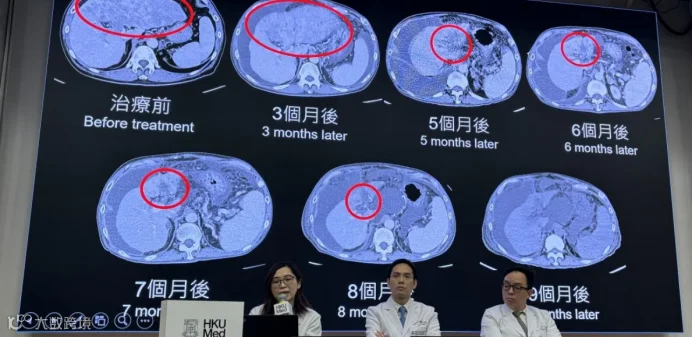
研究团队13日召开记者会再公布,成功应用该方案令一位晚期(第四期)肝癌病人治疗后转化为早期(第一期),并成功完成活肝移植,成为世界首例。

65岁病人黄先生,为乙肝带菌者,同时患有肝癌第四期,原只剩半年命。经过先缩后除疗法,肿瘤缩小一半,后成功进行活肝移植手术。如今术后康复良好,未见复发。
此外,研究团队还将这一方案应用在长者病人身上,成功为一名85岁、患有肝癌的病人进行手术,切除两个肿瘤。
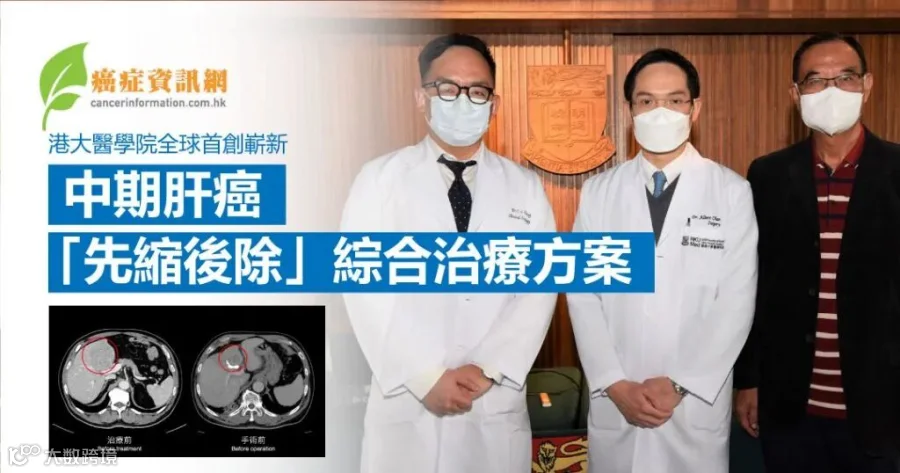
临床结果显示,这项港大首创的综合疗法,副作用小、创伤性低且留院时间短,肿瘤可根治,中晚期也有得救。
不过免疫治疗在香港公立医院是自费项目,一次要3-5万元,整个疗程下来费用不菲。

香港,一个神奇的城市。房价高,物价高,生存空间小,却是全球最长寿地区。

香港拥有“全亚洲最高效”的药物引进体系,内地缺少的各种抗癌靶向类新药,均已在香港上市。
凡是经美国FDA批准的新药,一般1年半可进入香港医疗系统,最快1年即可,比内地要早5-7年。
在香港医生是很吃香的职业,能成为医生的都是尖子中的尖子,专科医生更需要13年的学习。门槛高、收入高,牛人自然汇聚。

种种优势让香港成为内地中高净值家庭境外就医的首选,赴港就医潮兴起,足不出户就能享受媲美欧美的医疗资源。


优质的医疗资源始终是有限的,亦只为有准备的人而设。
首三季赴港投保468亿,医疗及重疾险占比近4成。


为什么现在越来越多的医院开设国际部、各种私立医院也得到了广泛的发展?为什么协和、同济、瑞金一票难求但都和保险公司取得合作?
很简单,公立普通医疗是食堂吃大锅饭,而高端医疗是米其林餐厅,不仅吃得饱还能吃得好,还能预约座位。分级的医疗需求,是未来的趋势!
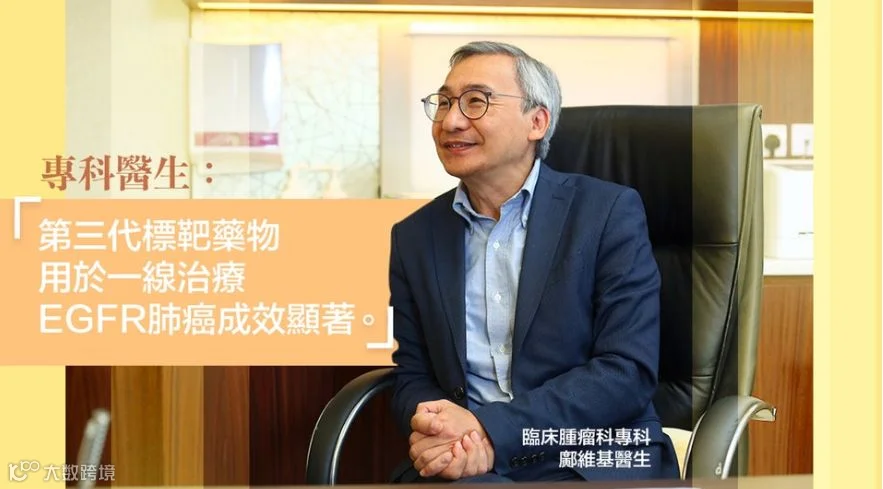
选择香港高端医疗险,可以在全球范围内寻求更精准有效的治疗方案,像先缩后除肝癌疗法、第三代EGFR标靶药物等最先进的前沿技术都能用上。
一般年度最高限额是2千万港币-4千万港币,相当于一张千万级别的信用卡,有钱不止能使鬼推磨,还能在关键时刻续命保命。
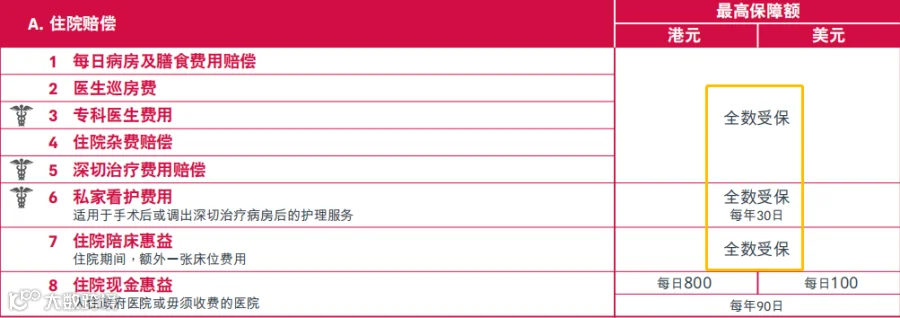
此外,香港高端医疗险还有全数受保、终身续保、全球增值服务。较低的固定成本转移了100%的医疗风险,全球最顶尖医疗资源的专属VIP通道为你打开。


因为冰山之下的损失更大!
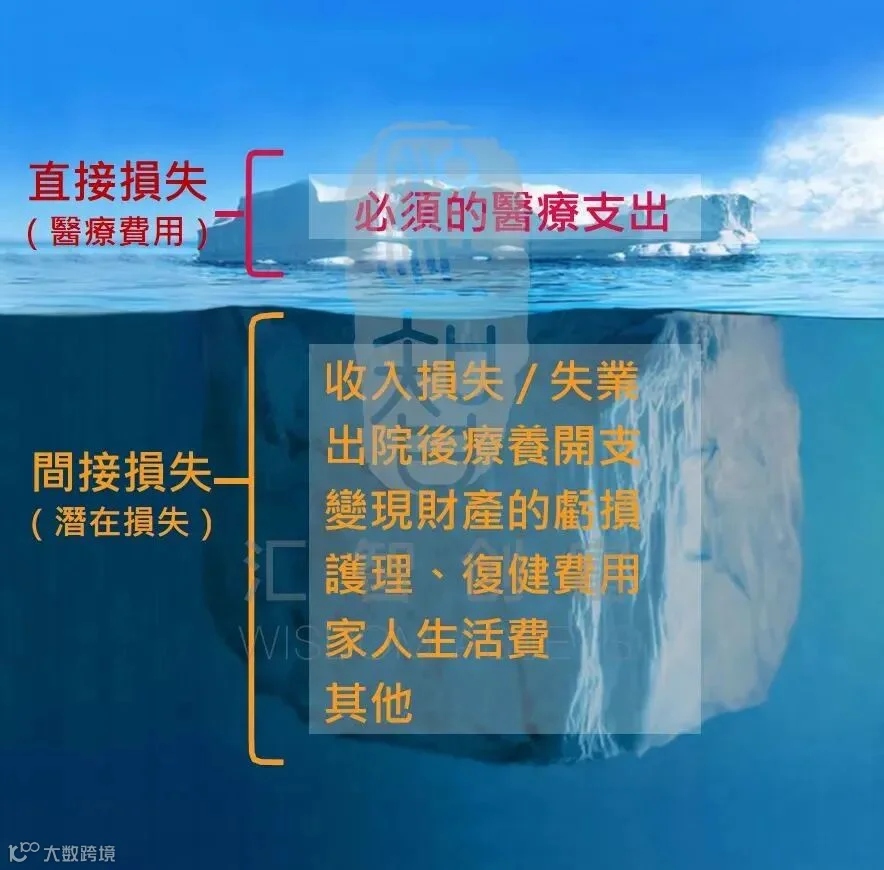
香港重疾险除了弥补社保无法涵盖的医疗费用外,更是长期康复和护理费用的主要经济来源。
仅需花费几千元即可获得高达百万的高额保障,无惧天价医药费,患者可专注康复治疗。
港险是多币种保单,香港重疾险支持全球理赔,可以在香港、欧洲、美国等全球一流医疗资源地区进行治疗。
而且,相比于内地保额恒定,香港重疾险将分红添加进保额和现金价值,保额在时间催化下复利递增,从而抵消未来医疗通胀及货币贬值风险。

从保障范围来看,香港重疾险更为全面,涵盖高达100多种疾病,对高发危疾提供不分组的多重保障,且疾病定义更为宽松。
更重要的是,香港重疾险支持癌症多次赔付且保障时间可长达8年(100个月),赔付间隔期最短为1年。若恶化、扩散、复发和新发均可获赔偿,从患者角度出发,实实在在的赔付。


总的来说,选择了香港高端医疗险和重疾险的客户不需要和全中国、全世界的患者争夺床位,完全靠保险公司的服务就可以享受到全球最优质的医疗资源。
毕竟和钱相比,资源是更加珍贵的。
