


在我国内地保险利率降至3%后,越来越多的人选择购买香港储蓄险,大多数人都是为了追求更高的收益。事实上,香蕉储蓄分红险的预期收益可以达到6%~7%。那么,为何香港保险的收益如此之高?这样的高利率真的可以实现吗?香港保险的高收益主要源于以下几个原因:
香港可投资全球市场,策略更开放
储蓄险的收益主要来源于保险公司将客户缴纳的保费进行投资所获得的收益。这部分收益的一部分会分配给客户,另一部分则作为保险公司的利润。我们所获得的收益水平取决于保险公司的投资能力和投资策略。在我国,保险公司受到严格的投资限制,投资方式和投资比例都有明确的规定。因此,内地保险公司主要投资于低风险、低收益的固收类产品,如货币基金、银行储蓄等。
友邦盈御3计划书70年翻94倍:

由于投资存款和债券的资金占比超过50%,随着存款利率和债券利率的不断下降,我国内地保险的预定利率也相应降低。此外,内地保险投资主要集中在国内,对境外投资的谨慎程度较高,审核流程和所需材料相对繁琐。因此,内地保险的收益水平受到一定程度的影响。

而香港是国际金融中心,经济更加开放自由。香港保险公司的投资方式也更加多元化。香港保险公司可在全球范围内进行分散投资—一部分资金投入到固定收益、股权等多个领域,比较稳健。另一部分又可跨币种、跨国家在全世界范围内寻找优质的投资机会,投资也更加灵活。这样不仅能充分享受全球各类优质资产带来的不菲收益,还可以降低单一货币/单一地域经济波动带来的经济风险。保险公司自然也可以赚更多的钱,消费者最终能获得的分红也会越多 。
市场竞争激烈,高分红比例
香港拥有超过160家国际保险公司,市场竞争非常激烈。因此,许多香港保险公司采取“让利”策略来吸引客户。在分红保险方面,这些公司不断提高红利收益的分配比例,以吸引更多客户。
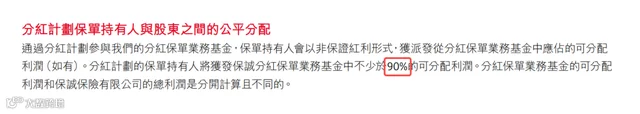
来源于香港保诚
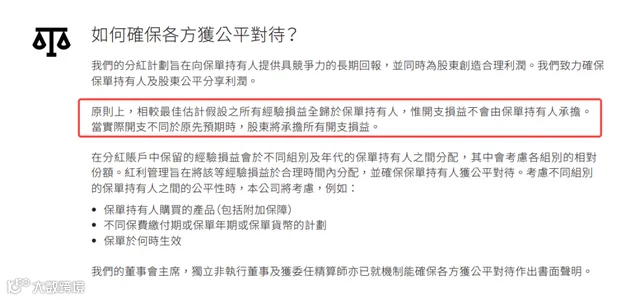
来源于香港宏利

来源于香港富通
仍有许多保险公司尚未作出具体承诺,但在派发红利时,它们会遵循“保单持有人优先”的基本原则。这意味着在分配红利时,保险公司会优先考虑保单持有人的利益。
香港保险分红机制更灵活
香港的分红险收益通常由固定收益和不确定收益(即分红)两部分构成。分红的方式主要有两种:英式分红,也称为复归红利(归原红利)和终期红利;美式分红,包括现金红利和终期红利。在英式分红中,复归红利相当于保额,它只能在身故时与赔偿金一同支付,或者在退保时按照一定比例转换成现金支付。而美式分红中的现金红利则类似于现金,可以在任何时间提取,因此具有更强的流动性。

1. 确保基础收益,红利全额支付。
2. 复归红利(又称归原红利)来源于债券和固定收益类资产的投资回报。这部分收益虽非保证,但在公布后得到保障。
3. 终期红利受高风险高收益资产投资影响,每年保险公司会公布,但公布后仍可能变动。香港保险的保证收益部分低于我国保险,因为大部分收益来自非保证部分,虽有上下浮动,但无上限,预期总收益因而高于我国储蓄险。最终收益高低取决于各保险公司的分红实现率。香港保险收益高的原因在于投资策略更开放,可投资全球市场,竞争激烈。香港保险的资产管理更完善成熟,保单实际收益更可能达到预期目标。香港保险产品众多,条款复杂,自行挑选最适合的产品颇具挑战。如有配置香港储蓄保险的需求,建议咨询专业人士,在充分了解收益和风险后作出决策。
---END---