在房地产投资属性弱化、银行理财打破“刚兑”和居民理财意识觉醒等多方面因素的共同促进下,家庭资产结构调整、增配金融产品是大势所趋。
根据麦肯锡发布的数据显示,截至2022年底,中国居民个人金融资产已接近250万亿,成为全球第二大财富管理市场。
内地个人和家庭财富管理整体表现出两大点——期待能熨平波动、穿越周期、实现长期财富增值,另一方面,热点需求主题突出,例如子女教育、健康养老、财富传承等。
究竟什么样的财富管理方案,能既要又要还要,最大程度匹配到现阶段个人和家庭财富管理需求?
01
看看大佬们都是怎么做的
最典型代表的就是李嘉诚了,他为后代子孙购买亿元保险作为迎生礼的传闻,几经媒体报道。
我们李家每出生一个孩子,我就会给他购买一亿元的人寿保险。这样确保我们李家世世代代,从出生开始就是亿万富翁。
人寿保险是企业发生财务危机时留给自己与家人的最后一根救命稻草。

按他的说法,人对财富的支配一定要具有三种权力:所有权,控制权,受益权。企业资产不等于个人资产;个人资产不代表有绝对支配权;只有人寿保险,才真正保全财产,传富子孙后代!
还有前两个月频上热搜的汪小菲之母张兰女士。8月份,新加坡高等法院下了判决:张兰家族信托名下的两个账号,都得被债权人欧洲私募股权公司CVC接管,以偿还1.42亿美元(约合9.8亿人民币)债务。

庆幸的是,其通过香港保险保全了部分资产,合计3,000多万美元(折合人民币约2亿+)成功躲过一劫。
还有香港明星沈殿霞,2008年她因肝癌不幸去世,虽然治病花费了不少钱,但还是给女儿郑欣宜留下了6,000万的遗产和一套3,000万的豪宅。
但担心女儿年幼,不懂理财,随意挥霍,就找律师立下遗嘱,规定女儿要35岁后才可动用遗产,在此之前她每月只能从基金中提取约2万元的生活费。
据多家港媒报道,去年年满35岁的郑欣宜,已继承超过6,000万港币的遗产。并且因为肥姐当年把6,000万做成了信托基金,这部分资产一直都在稳定增值,媒体预估现在可能已经超过1亿。

02
为什么明星富豪们出手如此阔绰?
明星富豪们为什么出手这么阔绰,动辄购买上千万的香港保单呢?
道理很简单,香港保险能够提供升值与保障双重防风罩,实现财富管理跨世代兼跨国际,提前规避掉可能产生的大部分风险。
升值功能
和一般理财产品一样,保险也有“派息”,且利率回报普遍高于银行存款利率。
在内地银行存款利息经历多轮下跌,高于3.0%预定利率保险产品的全线下架时,香港保险中长期预期收益(IRR)稳在7%。
这里虽然说的是“预期”,但据以往数据,大多数香港保险公司的分红实现率都在95%-110%之间。也就是说,预期红利基本都可以实现。
保障功能
区别于其他金融产品,部分保险具有保单价值管理功能,可以“锁定红利”,锁住部分的保单价值,把波动的分红变为固定分红,落袋为安,避免市场波动带来财务影响。经济上行的时候,又可以利用“红利解锁”继续入局参与高收益投资。
除此之外,可以通过购买香港保险隔离资产。万一出现债务问题,股票、债券、存款、不动产等都有可能会被冻结/抵债,唯有保单具有防火墙的功能。前面张兰保下的2亿人民币,就是最好的论证。
跨国际
香港保险公司,可投资于全世界的各类资产。有效降低了某一地域的股市或楼市波动对保单收益产生的负面影响。
不论是人民币还是美元,都存在汇率风险。香港保险可以利用“转换保单货币”功能,分散单一货币汇率贬值的风险,对冲通货膨胀,谨防资产缩水,为家庭资产增值保值做到长远的规划。
一张保单涵盖6种货币,能在人民币、美元、加元、英镑、港元、澳元之间自由转换。
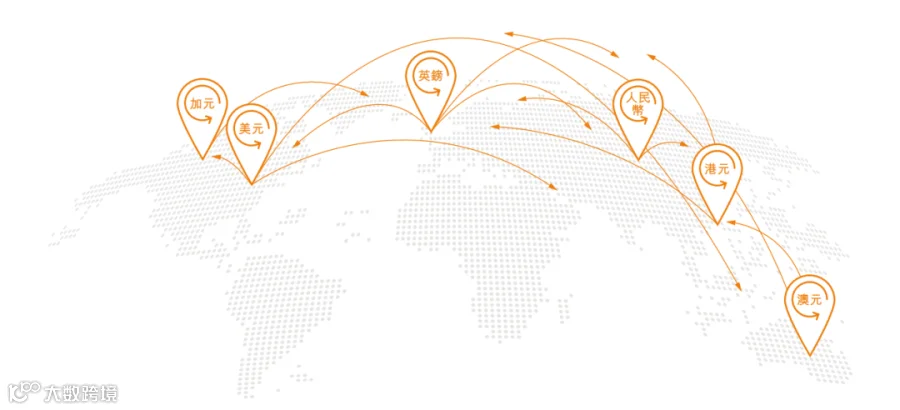
甚至只要你会算,能通过多种货币的选择,进一步提升资产价值。
跨世代
香港保险可以利用保单拆分、无限次更改受保人、后备受保人等功能,完全根据个人意愿,实现财富的定向/永续传承。
保险金信托功能,可以有效防止未成年人资产被他人篡夺或挥霍、防止富二代挥霍,按意愿执行资金的分配和给付形式,高效简易地传承财富。
综上,香港保险确实是穿越周期,实现个人和家庭的财富健康、可持续增长的最佳选择。