


IUL毕竟是海外产品,本文将为大家画重点,来解释万能人寿保险(IUL)保单里面的英文专业名词,让你可以了解到这通常几十页的计划书(illustration)到底在讲什么。
IUL保单是通用人寿保险的一种,全名是Index Universal Life Insurance,也就是我们常常说到的指数型万能寿险。这种保险可让您调整身故保险金,保险费以及支付频率。之所以称为万能,是因为这类保险不单单可以给投保人的受益人有身故赔偿,并且投保人生前可以通过这份保单做投资和使用。
那指数型,顾名思义,就是保单的收益会依据客户选择的对应指数的波动,来决定保单收益(收益在保底0%至封顶11.2%之间)。
指数账户跟踪主要的股票指数,例如标准普尔500指数,恒生指数,欧洲斯托克50指数等。根据客户自行选择指数和不同的配置,每张保单都需要具体分析。

固定账户Fixed Account
首个保单年度设有锁定派息率。保证于首个保单年度后公布的利率不会低于保证最低派息率每年1.50%。利息将于每个每月保单日期入账固定户口的户口价值。
综合账户Blended Index Account
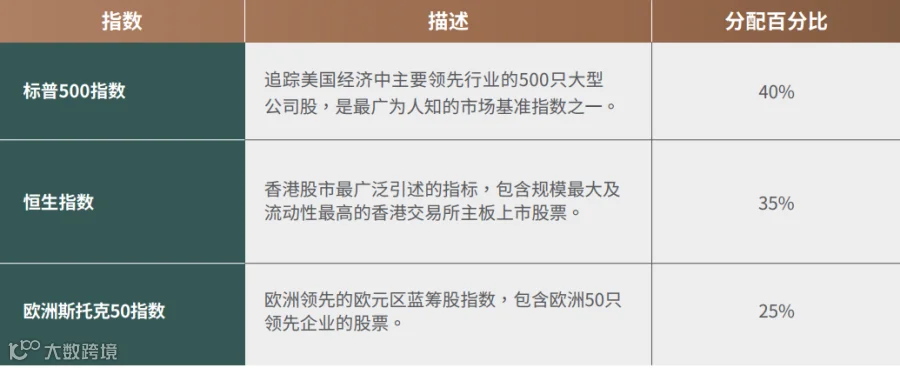
根据所示的分配百分比, 使用期权再按以下三大环球股票指数变动的加权平均值计算入账利息(股息收入除外)
焦点账户Focus Index Account
焦点指数账户只与标普500指数挂钩。分配至焦点指数账户的净保费和任何其他金额,会100%分配予标普500指数。
综合指数账户或焦点指数账户赚取的指数利息根据以下各项计算:
• 相关指数的保证参与率100.00%。
• 不时酌情厘定的上限率,保证于保单生效期间不少于每年3.50%。
• 保证下限率每年0.00%,以抵御市场亏损。
参与率用于确定您的现金价值将参与跟踪索引的收益。上限指数的标准参与率为100%。如果参与率为100%,那么您的现金价值将被记入利息,直至该指数的总收益(不超过上限)。
举例,如果参与率是100% 指数账户这一周期的利率为Cap 10% X Participation Rate 100% = 10%;如果参与率是50%,那么指数账户的利率则为5%。
保单里的Face Amount,客人选择购买保单的面额,而这个面额也就是保单的理赔金额。
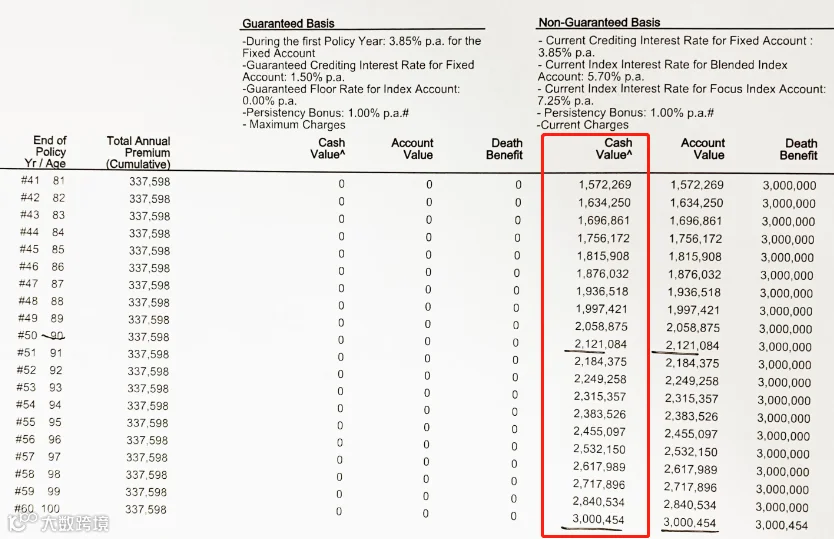
现金价值可是保单除了保费外,另一个很重要的数字,在计划书上会有Cash Value这样的字样存在。该保单可在固定账户或指数账户中赚取利息,这有助于保费增长,从而增加现金价值积累和保单增长。
IUL是现金价值寿险保单,这意味着它具有现金价值,并允许保单内的现金积累增长。这是终身寿险与定期寿险相比的明显优势,并且也是为什么IUL在初期比定期保险更昂贵的部分原因。随着个人支付IUL政策,现金价值会随着时间增长,一般累积10年后会看到比较好的收益。同时,这累积出来的现金价值,您可以随时根据自己的意愿来使用。
固定帐户和指数帐户都具有下限,这是您将记入该特定帐户的保证最低利息水平。固定账户的下限为1.5%。指数账户的下限通常为0%,也就是index型的保险有保底的机制,让市场下跌的时候,不会影响到客户的资金。
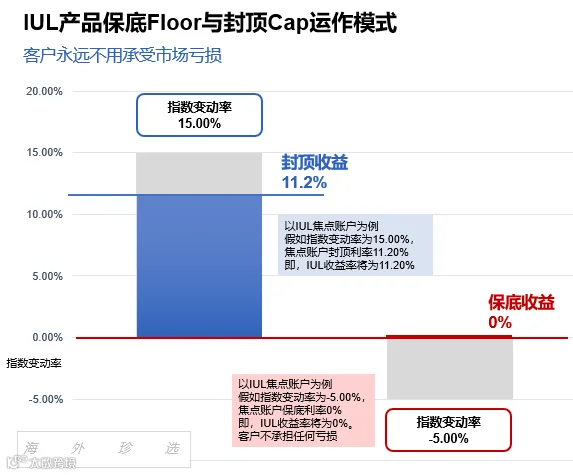
IUL的保底与封顶机制演示图
上限是保险公司将记入指数账户的该细分市场的最大利息金额,最高利率取决于指数账户的类型和贷记方式。不同的人寿保险公司提供不同的上限费率,具体取决于IUL政策和所选指数。


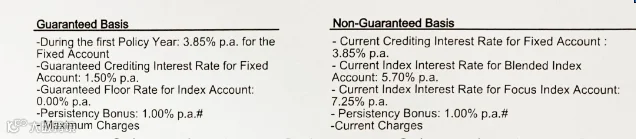
建议不要过度关注Guaranteed(保证收益)那一栏,因为对于IUL来说,保证收益实际上并不高,这是法律要求披露的最坏情况,它概述了特定保单的最低收益率,是一种极度悲观的演算,可以让客户看到IUL产品可获得的最低回报。
在Non-Guaranteed(非保证收益)那一栏,要看它Assumed Interest Rate(演示利率)即保险公司过往25年的平均利率。
最后,说下保险公司的信用评级制度,就是由一些独立的第三方机构来评估保险公司的资金实力及索赔支付能力,美国投保人获取保险公司财务状况信息的主要来源有:贝思特公司(A.M.Best)对保险公司总体资金实力的评估结果;标准普尔(Standard&Poor’s)公司、穆迪公司(Moody’s)以及惠誉(Fitch Group)对保险公司索赔支付能力的评估结果。评级公司在对一家公司做出好或差的评定之前都会考察公司的盈利能力、资本或资金、准备金与盈余等重要因素,并对保险公司的公开和不公开的财务报表进行精确的分析。
总结:
IUL指数型万能寿险由于灵活的保费支付方式、现金价值的增长潜力、税务优势、生前福利条款以及灵活的借贷选择而受到大家的喜爱,也被用作教育基金的准备、退休规划、养老规划、财富传承等多种用途。
