


香港分红保险普遍具有可观的回报,因此受到了越来越多人的关注。然而,很多朋友在投保时因为缺乏对“英式分红”和“美式分红”这两种分红方式的了解,以至于很难从中做出合理的选择。本期从分红保单的具体运作机制,以及两种分红方式的特点等方面进行梳理,以期为大家在做出资产规划决策时提供参考。
透视分红保单
1、什么是分红保单
分红保单,是指受保人除拥有保障外,还可分享保险公司经营此张分红保单所产生盈余的一种保单。其提供保证现金价值及非保证红利。因兼具“保险保障”和“红利共享”的特点,所以无论男女老少,处于何种人生阶段,分红保单都能发挥关键作用。
2、受保证的现金价值
分红保单承诺保证一部分现金价值,也就是说,无论何种情况下,保单持有人都可以获取受保证的利益,等于为投资构筑了一层安全垫,保证其不会因购买分红保险而导致亏损,并在一定程度上抵御通胀压力。
3、影响非保证红利的因素
透过非保证红利的派发,投保人获得分红保单的增长潜力。红利的实际派发数额受诸多因素影响,包含投资表现及前景、营运支出、索偿和续保率等。为了提高自家分红险的竞争优势,保险公司往往会极力强化分红保单的投资绩效,启用专业投资团队,为资产把关,并透过优化机制,令投保人的权利及其合理期望得到保障。

4、资产与地区的多元化投资
为分散风险,有些分红保单业务基金(专门管理分红保单而设立的基金)在全球市场布局,投资于许多不同类别的资产,包含股票及固定收益证券等。并采取积极主动管理的投资策略,依据市场趋势及机会,及时调整投资组合类别的比例,旨在透过广泛的投资组合,在可接受的风险水平下争取最高回报。
5、缓和投资回报的波动
保险公司如何降低红利的“不确定性”,是分红保单管理的重点之一。某些分红基金采用缓和调整方式,通过均衡分配以保持每年红利的稳定性,让红利不受投资表现的高低而大幅波动。具体来说,有些保险公司会保留部分利好时期的投资回报,支援日后回报较低时期的红利派发;或在回报失利时暂时提升红利率,以免保单价值大幅减少,从而为投保人提供长远而稳定的回报。

为什么购买香港分红险?
1、严格规管
就分红保单而言,保险公司会就悲观及乐观情景作额外的推算,以显示非保证利益的变化。有人因此疑虑,分红保单的红利是否可能随意厘定。
实际上,分红保单红利受到严格监管,其中包括独立核算、公开信息、基准不能随意更改、精算原理等。比如,大家经常看到的分红演示文件就是根据保监局的具体指引而定,其预期红利由精算师严格推算,不可随意厘定。
2、红利履行率公开化、透明化
香港规定保险公司须公布过去5年销售中的分红保单之红利履行比率、过往派息记录及分红计算方式等。其目的是保障保单持有人的权益,督促保险公司达成分红预期,也彰显了对当地保险公司的分红保单充满信心。
须留意的是,分红保单以中长线投资为目标,保单首5年总回报主要由保证部分支撑,非保证部分占比较低,随后非保证部分会逐年递升。因此,考察保单整体回报,短期来说,履行比率并不是唯一指标,和整体保单的总现金价值一起往往更具参考价值。
“英式分红”和“美式分红”怎么选?
香港的储蓄分红险主要分为英式分红和美式分红两种,那么我们该如何选择呢?
现金分红又称“美式分红”,起源于美国,以现金形式分享保险公司经营成果;
保额分红又称“英式分红”,起源于英国,以保额形式分享保险公司经营成果。
这两种分红方式非常好理解,就像股市的红利派发有派现金和送股票两种,打工人的年终奖有现金和期权两种,现金(美式)分红能够更早拿到确定性的钱,保额(英式)分红是用时间换取更高的收益。
英氏分红
VS
美式分红
英式分红
关键词:
权益类投资比重大、保额分红、有平滑机制、封闭期长、长期见效益、预期分红高、流动性相对于美式较差、红利计算方式复杂。
对于英式分红而言,公司每年为保单持有人派发红利的形式是保额,又进入了整张保单的运作系统。
保险公司把分红转为保额后,保单持有人就不能随意提取分红(提取就相当于部分退保,而在早期退保,保单持有人需要承担较高的退保惩罚),这样保险公司就可以将投资配置到收益更高、投资期限更长的权益类资产上,获得更高的潜在收益,因此英式分红产品的预期回报大多高于美式分红产品。
【英式分红】产品特点:
·资产配置的大部分为股票类产品,小部分为债券等固定收入产品;
·保证回报较少,非保证回报较多,潜在风险较高;
·资产增速快,长线的预期回报率较高;
·灵活性较差,早期提取红利需要折现,有损失,且红利提取复杂,每次提取需要与保险公司提出书面申请(由于提取的部分为“保额”,因此相当于“部分退保”)。
美式分红
关键词:
现金分红、固收类产品投资比重大、封闭期相对短、流动性较英式好、红利计算相对简单。
对于美式分红而言,公司每年为保单持有人派发现金红利,从此之后这部分红利就离开了整张保单的运作系统,成为与现金一样的存在。
保单持有人可以随时提取这些现金红利,或者用来交续期保费,也可以留存于保险公司的账户中累积生息(累积生息的收益率并非保证,保险公司可不定期调整)。
考虑到保单持有人可以随时提取现金红利,保险公司就只能选择一些短期、灵活的资产作为投资配置,因此美式分红的预期回报相对英式分红较低。
【美式分红】产品特点:
·资产配置的大部分为债券等固定收入产品,小部分为股票类产品;
·保证回报较多,非保证回报较少,潜在风险较低;
·现金红利有再投资风险(即重新投资的收益率比不上原始投资的收益率);
·资产增速较慢,长期的预期回报率不如「英式分红」高;
·灵活性较好,红利可以随时支取,不需要折现,亦可用现金红利缴纳后期保费。
总而言之,“英式分红“的投资方法较为激进一些,因为派发的红利相当于又换成股票再次投入股市,但这种高风险的投资方法可获得的收益也高。“美式分红”的投资方法较为保守,始终就是原来的那些股票在投资,而派发的现金红利会被转入一个投资收益较低,但是相对稳定的投资账户中滚存利息,以供投资者可以随时足额取出这部分现金。
英式分红和美式分红如何辨别?
当我们手里拿到一份计划书,如何区分它是英式还是美式呢?
【英式分红举例】
以保诚隽升Ⅱ为例,退保价值中的“累积归原红利”≠身故赔偿中的“累积归原红利”。

身故赔偿=保证现金价值+归原红利面值+特别红利面值;退保价值=保证现金价值+累积归原红利+特别红利;
如上述计划书蓝色框所演示,第25个保单年度之前,提取红利的时候,只能取出保额对应的现金价值,红利需要经过一定的折现。红利提取得越早,折现率越低,折现的损失越大,所能取出的红利就越少。随着时间的的慢慢推进,折现率会逐渐接近于1,25年后打平。
【美式分红举例】
美式分红的储蓄险,退保价值中的“累积周年红利及利息+终期红利”=身故赔偿中的“累积周年红利及利息+终期红利”,分红退保金额与分红保额完全相同。

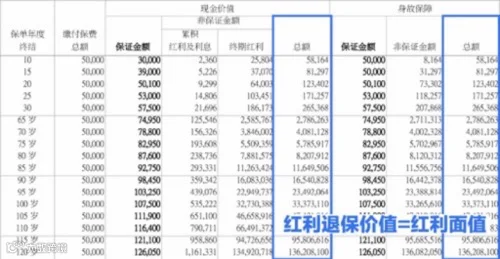
所以,理解“英式分红”与“美式分红”,这两种类型的产品并不能仅仅从收益率上做对比,而要综合考虑收益的保证部分与非保证部分,投资期限等,才能最终对产品的好坏做出判断。
还是那句老话,“没有最好的产品,只有最适合的产品”。你是想要高收益、高风险、长线投资的“英式分红”产品呢,还是想要收益略低、风险小、偏稳健型的“美式分红”产品呢?完全取决于你自己的投资需求。