香港由于历史原因,还是继续沿袭了西方惯用支票支付的方式,很多场合都可以使用支票进行支付。
因此香港银行为客户开户时,如果客户提出申请,银行就会提供支票本票,以方便客户使用。
支票在香港的目前经济模式中,拥有一种不可替代的地位。
今天,为大家科普一下香港的这些个“票”的常见分类和使用,以及支票入账骗局,请马上转发给需要的朋友吧~

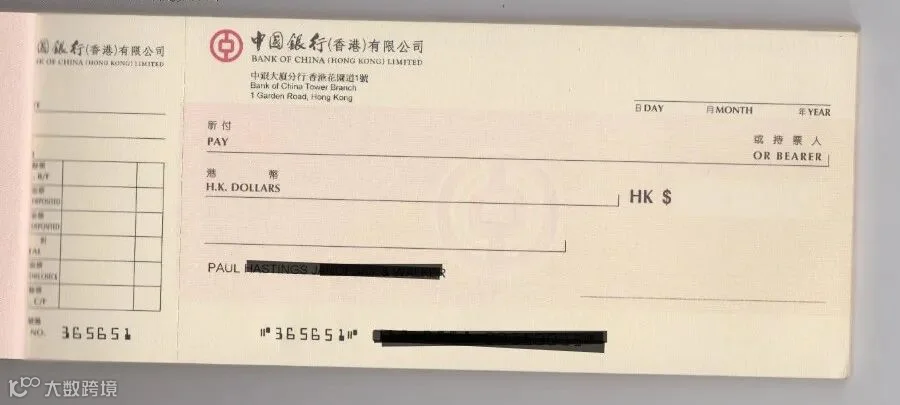
香港目前使用的比较多的票种是支票和本票,而汇票也会在某些场合使用,这三种票的区别如下:
1、支票:是指由出票人签发的,委托办理支票存款业务的银行或者其他金融机构在见票时无条件支付确定的金额给收款人或者持票人的票据。相对于汇票,支票的出票人必须是银行的存户,而且出票时支票的对应帐户上有足额存款,签发空头支票的,要受到行政处罚,严重的要追究刑事责任,其付款人必须是银行等法定金融机构;
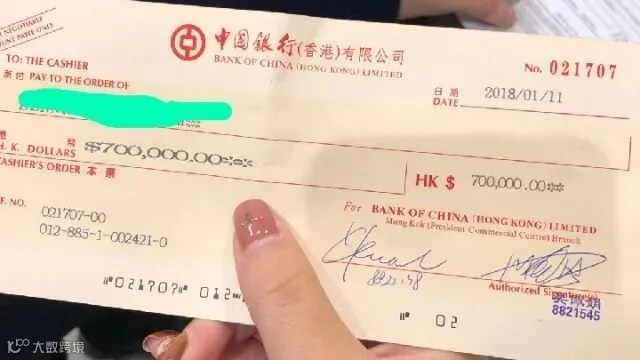
2、本票:指由出票人签发的,承诺自己在见票时无条件支付确定的金额给收款人或者持票人的票据。本票与汇票最重要的区别是,本票出票人自己担任付款,也就是说,本票的基本当事人只有二个,一个是出票人,也是付款人;另一个是收款人。本票相当于是把钱存入了一张票中,根据开票的情况,收款人可以以现金或者转账的形式直接兑换,如果出票人以银行账户出票,账户中对应部分的资金会被冻结,直至兑现或者取消。开具本票需要支付一定的手续费给银行。
3、汇票:汇票是指出票人签发的,委托付款人在检票或者在指定日期,无条件支付指定金额给收款人或持票人的票据。通常汇票分为银行汇票和商业汇票,而商业汇票又因承兑人不同,分为银行承兑汇票和商业承兑汇票。
总结一下:
| 匯票 | 本票 | 支票 | |
| 當事人 | 發票人、付款人(接款銀行)及受款人 | 發票人及受款人 | 發票人、付款人(銀行)及受款人 |
| 資金先決條件 | 發票人要把款項先交給付款人 | 無 | 發票人於付款人(銀行)必須有存款,否則會彈票 |
| 主債務人 | 付款人 | 發票人 | 發票人 |
| 追索權行使 | 沒有 | 有 | 沒有 |
| 適用地區 | 跨國 | 本地 | 本地 |
| 兌換時限 | 較長 | 較長 | 較短 |
| 手续费 | 开票时有 | 开票时有 | 弹票时有 |
*弹票:支票退票,在香港称之为弹票,非常形象。弹票的原因, 主要分為抬頭人名與存入賬戶戶名不一致、賬戶餘額不足、金額及日期書寫有誤、出票人簽字不符及支票已被止付或掛失等。
*期限:在香港,以票据上书写的开票日期开始算的半年内,一般都是可以兑换的,超过了即为过期票。如果开票时日不是当时的日期,而是未来的日期,即为“期票”,需要到了固定的日期才能兑换,提前兑换就会弹票。
支票也可以再细分,有两种划分分类的方式:
1、现金支票:开户单位用于向开户银行提取现金的凭证。一般在提取备用金时使用。
2、转账支票:用于单位之间的商品交易、劳务供应或其他款项往来的结算凭证。它只能用于转账结算,不能用于提取现金。
3、普通支票:既可以用来支付现金,也可以用来转账。如果支票上未印有“现金”或“转账”字样的为普通支票。
*划线支票:在普通支票左上角划两条平行线的,为划线支票,划线支票只能用于转账,不得支取现金,不划线时就可以作为现金支票使用,但是有一些银行的支票是不可以。
划线的作用也等于“支付抬头人”,意思就是说如果持票人和支票的抬头名称不一致的时候,是不能够过账的。但是,并不意味着不划线就“人人都可以领取”,根据不同银行的政策不的不同,持票人有机会可以持有未划线支票兑现。
1、记名支票,又称抬头支票,即在支票上记载收款人姓名。这种支票的票款,只能付给票面指定的收款人,转让时须由收款人背书(写在背面,承诺支付)。目前,我国使用的支票均为记名支票。
2、不记名支票,又称空白支票,即在支票上不记载收款人名称。填写支票时候,不可划线,一般会由持票人兑票时填写入票账户的抬头,可理解为“谁都可以领取”。
3、折叠划线支票,是在支票正面划两道平行线的支票。划线支票与一般支票不同,划线支票必须由银行领取票款,故只能委托银行代收票款入账。使用划线支票的目的是为了在支票遗失或被人冒领时,还有可能通过银行代收的线索追回票款。这种支票很少出现在香港,因为香港本身银行在支票的安全意识就比较强,签票人的签名必须要和银行的预留签名是高度一致才是可以过账的,很少有人会采用这种方式。
4、银行同意支票,开支票的人委托银行以银行的名义开出支票,因此无论多大的金额,兑换者都可以兑换到,不会有空头支票的危险。此种支票在香港也比较少用。
*空头支票(dishonored check):又称跳票、弹票(bounced check),泛指无法兑现的支票,开票人会被银行征收附加费,也会影响信用。
顺便普法~:
根据香港法例第210章《盗窃罪条例》18B条——“以欺骗手段逃避法律责任罪”[4]:
(1)凡任何人以欺骗手段(不论该欺骗手段是否唯一或主要诱因)——
(a)不诚实地获得免除作出付款的全部或部分现有的法律责任,而不论该法律责任是他本人的或是另一人的;
(b)意图不履行作出付款的全部或部分现有的法律责任(不论是否永久地不履行),或意图让另一人如此办,而不诚实地诱使债权人或任何代表债权人申索款项的人等候付款(不论付款日期是否获得延期)或放弃要求付款;或
(c)不诚实地取得任何豁免或减除作出付款的法律责任,则属犯罪,
循公诉程序定罪后,可处监禁10年。
https://www.elegislation.gov.hk/hk/cap210
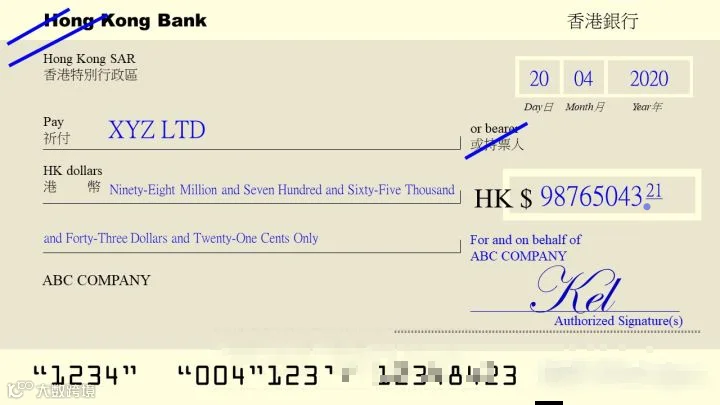
这里以汇丰银行的支票为例,假设我是ABC Company 的董事Kel,我发出一张划线支票,整张支票会是这样。
与内地不同的是,香港绝大部分商业机构都承认支票支付(包括政府部门和银行),而电子支付形式在香港还不如内地般普及。在香港只要您有资格申请银行的“往来账户”,都会有支票本提供给您。
因此,香港银行为每位往来账户户口开户成功的客户都会提供支票本(使用完后也可申领新支票本)。
谨防支票入账骗局
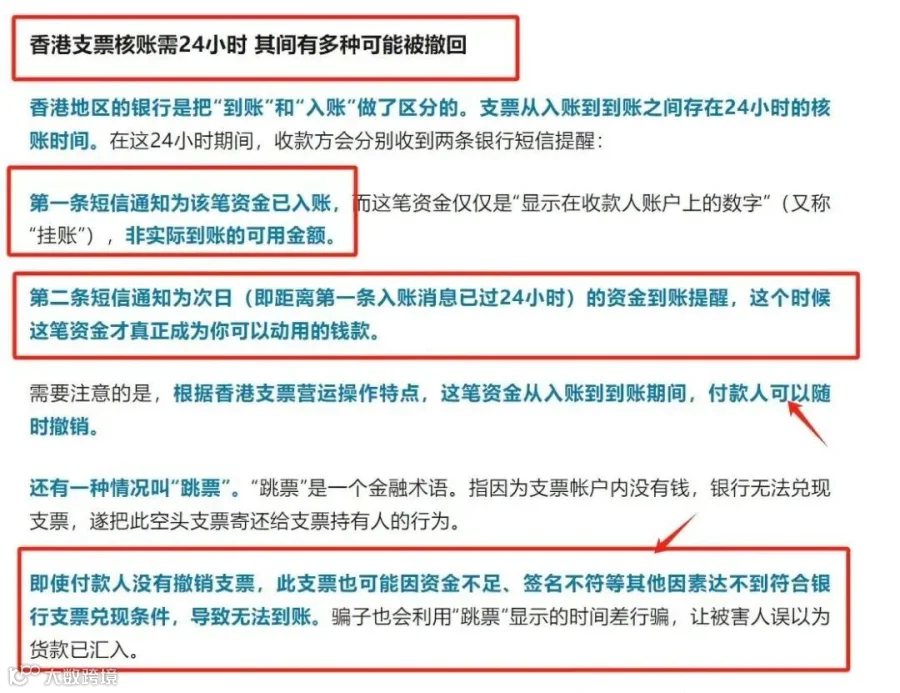
就如同上文提到的,是存在“空头支票”,而且香港支票入账是有时间差的!香港支票入账时间是24小时,也就是如果您收到的是支票入账,请务必高度警惕!
只有24小时后,确认该笔资金到账了,这笔支票入账才算成功!
1)否则在24小时内,对方可能撤回入账;
2)也可能在24小时后入账,才发现对方的账户根本没有足够的金额支付!
那么这笔支票入账,就没有真正的成功,就是一次支票入账失败的骗局!
如果你觉得以上内容对你有用,请转发给身边的朋友,2024一起提升认知,提高警惕,谨防诈骗。
---END---