


关于年化单利能做到18%这点,吸引了很多朋友来咨询。特别是在这个内地银行存款利息下调、保险收益上限下调,外加各种理财公司暴雷的时代。
保费融资保单的主要优势:
1
收益高:短至9年,年化回报率可达18%+
2
风险低:底层就是国寿(海外)的保单
3
无附加要求:无手续费,无存款要求
4
手续简单:1次赴港,省时省心
这是一个中高净值客户非常喜欢,典型的 “用别人的钱赚钱” 的方法:保费融资(加杠杆)赚钱。今天东来君继续带大家了解一下基本的逻辑:
保费融资的逻辑
01
什么是保费融资?
【保费融资】(Premium Financing):投保人向银行贷款购买保险合同,投保成功后保单将作为放贷抵押物由银行保管直至贷款还清(向银行借钱买保单)。
类似于我们买房,自己出一小部分首付,银行出大头(向银行借钱买保险),并将保单权益转让给银行,作为贷款的抵押。不过需要按约定还款银行的利息。其实与“还房贷”形式相似。
02
保费融资的特点:
1)减少首期保费的支出
2)利用杠杆进一步提升保单的人寿保障
3)通过息差,进一步提升潜在的保单投资回报
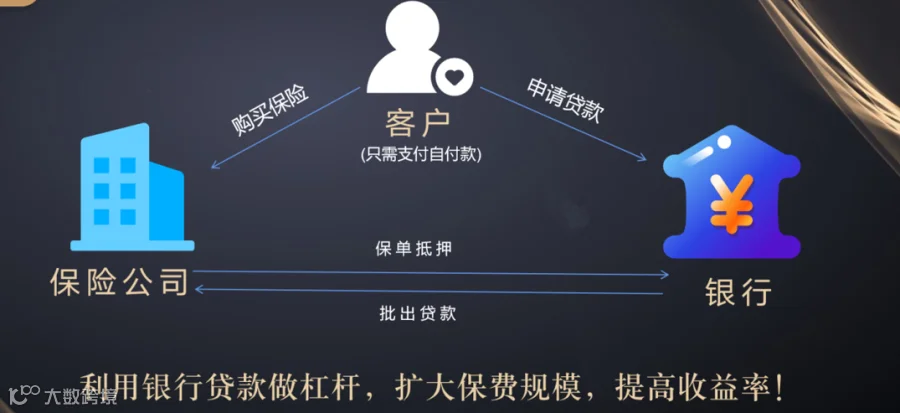
03
保费融资是怎么提高收益的?
收益模型介绍:一份100万的保单,预期10年后能拿到148万,净赚48万,如果不融资情况下收益的单利为4.8%。如果申请保费融资,自己自付只需20万,剩下的80万由银行支付,10年后一样能够拿到148万。融资结束后,需要先减去还给银行的80万及十年间支出的利息20万,最终剩余48万。
即:20万的投入净赚28万,轻松实现投资翻倍。融资之后,客户用更小的成本实现了14%的单利,IRR也高达9.15%。小成本,大收益。

稳定的保单回报率 > 较低的贷款利率是关键。只要储蓄保险回报率高于银行贷款利率,投保人便可赚取息差,加上保费融资的杠杆效应,轻易获得超过更高的回报率。
公司实力
中国人寿(海外)是中国人寿保险集团公司境外唯一的全资子公司,成立至今有90多年的历史,而母公司总资产已突破6万亿人民币,连续21年入选《财富》世界500强,2022年排名第40位,品牌价值高达4855亿元人民币。

国寿香港分公司于1984年成立,在港发展近40年的时间,已经发展成为香港保险市场上最大的中资保险品牌。2019-2022年,香港新造保费排名位列全港三甲。澳门市场连续8年人寿总保费排名第一,2020年市场占有率高达43%
这些之前的文章都有介绍过。当一款产品,集央企大品牌背书+过往产品分红稳健+优惠给力+第一梯队稳健收益等多种王牌优势于一体,「裕饶传承2」稳健收益让客户放心。
结尾
这两年灰犀牛、黑天鹅遍地跑!全球投资市场都不景气,特别是内地市场处于“低迷的时刻”。
对于求稳的高净值投资者,利用央企背书保险公司的较高收益保单+较低利率的银行融资,撬动杠杆回报,就是最安心的理财选择!