香港高端医疗险是一种针对高收入人群的医疗保险,旨在提供全球范围内的高品质医疗保障和服务。以下是一些选择适合自己的香港高端医疗险的建议:
1- 研究和比较:了解市场上不同保险公司的高端医疗险产品,比较它们的保障范围、赔付限制、费用等因素。
2- 定义需求:根据个人需求和预算,明确对高端医疗险的期望和要求,如保险金额、保障范围、费用承担比例等。
3.- 找到合适的保险公司和代理人:选择一家信誉良好的保险公司或找到合适的保险代理人,他们可以提供有关不同保险产品的详细信息,并回答问题。
4.- 咨询和建议:与保险代理人或金融顾问交流并咨询他们的意见,他们可以根据需求和情况,提供个性化的建议和帮助,以选择最适合的高端医疗险产品。
5.- 填写申请表格:完成保险公司提供的申请表格,确保填写准确并提供所需的文件和证明材料。
6.- 审核和批准:提交申请后,保险公司将审核申请,一旦审核通过并获得批准,将发放保险合同和保单。
在选择香港高端医疗险时,建议仔细阅读保险条款,了解保险责任、免责范围、理赔流程等内容,以确保选择的保险产品符合自己的需求和预期。
香港高端医疗险特色总结如下:
一般会有好几个版本可选,比如亚洲版、全球版、全球版除美国等,大家可根据个人预算和就医需求自由选择。
亚洲版包含的国家/地区有中国内地、港澳台、日本、新加坡、澳洲、新西兰、韩国、泰国等地区。
全球范围内知名医院、国内顶级医院的国际部/特需部或高端私立医院所产生的医疗费用均可报销。
内地普通的医疗保险一般都是交一年保一年,如果被保险人理赔过或身体健康状况有变化的话,保险公司可能会直接拒保或者单独调高费率。
内地只有少数的百万医疗险能够保证续保,但最长的保证续保时间只有20年。
而香港高端医疗险大多都是保证续保终身的,并且保险公司不会因理赔过或身体健康状况下降而拒保或额外增加保费。
若产品停售的话,是无法保证续保的;一般保险公司可能会承诺无需健康告知,可直接续保同公司旗下其他高端医疗险产品。
全额赔偿即“全数受保”,在医院花了多少钱就能报销多少钱,可以住最好的医院,用最佳治疗方式,请最好的专家及医护团队,不需要考虑价格。
一般住院费用、手术费用、治疗费用等都是全额赔偿的,示例如下:
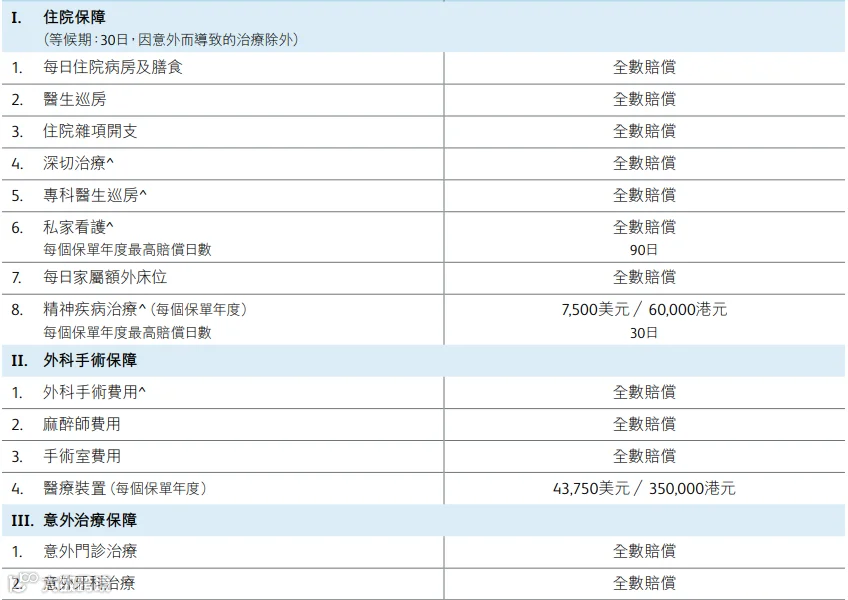
国内的医疗保险大多数是按比例进行赔付,比如经社保报销之后的医疗费用可报销100%,有社保未经社保报销的话只能报销60%;香港高端医疗险则不受社保限制。
香港高端医疗险的保额都是非常高的。
一般年度最高限额是2000万港币-4000万港币不等;终身最高限额是5000万港币-1亿港币不等。
换算成人民币的话,年度最高限额是1780万人民币左右;终身最高限额是4464万人民币左右。
这个额度在全球市场上也是非常高的,终身不用担心医疗费用问题。
需要大家注意的是,香港高端医疗险也是有免赔额度设置的,只是在香港被称为“自付额”。
保险公司一般会设置3-5种自付额选项供客户自由选择,常见的有0/8000/12000/16000/50000港币等选项。
香港高端医疗险的增值服务都是非常丰富的,主打的就是更方便客户就医,让客户有一个更舒适的就医环境。
常见的有全球紧急救援、陪诊、就医绿通、院外购药、药品直送、免找数服务、全球第二诊疗意见等服务。
香港高端医疗险能够保障身故;被保险人去世后,保险公司会赔付一笔钱给受益人,一般是80000港元~150000港元不等。
而国内医疗险无法保障身故,只能报销合同内约定的合理医疗费用。
香港高端医疗险的优势是非常明显的,不仅可以全球理赔,还可保证终身续保,可长期提供高质量的就医保障。
但这类产品的保费相对较贵,想要获得终身保障就需要终身进行缴费,对投保人的经济能力要求是比较高的。
因此香港高端医疗险比较适合对医疗水平有较高要求的中高净值人群投保。
推荐:若个人生活饮食不是很规律,存在潜在疾病危险;在香港私立医院就医或者有打算香港定居或出国定居;个人对医疗环境要求又比较高的话,可以考虑投保合适的香港高端医疗险产品。
---END---