对于很多高净值人群来说,财富积累到一定阶段,保险能帮他们解决很多的问题。
通过保险首先可以锁住财富,作为家庭安全资产配置,还能利用保险进行提前规划,高效撬动保险背后的资源。
那么高净值人群,是怎么利用保险,同时让自己的财富保值、增值两不误?今天小润就和大家聊一聊,高净值人群“刚需”的三类保险。
1
高端医疗险:实现医疗自由
疫情过后全球经济受挫,人们在关注自身健康问题的同时也更加关注对财富的守护,而这也使得高端医疗险越来越受到追捧。提到高端医疗险,很多人自然而然地会想起香港,因为众所周知,香港高端医疗险提供的政策和保障远优于内地,主要体现在以下方面:
1.不限定医院
通常,医疗保险会提供多个版本供选择,例如亚洲版、全球版和全球版除美国等。患者可以根据个人预算和就医需求自由选择适合自己的版本。
亚洲版涵盖的国家/地区包括中国内地、港澳台、日本、新加坡、澳洲、新西兰、韩国、泰国等地区。
无论是全球知名医院、国内顶级医院的国际部/特需部,还是高端私立医院所产生的医疗费用,香港高端医疗险都可以在全球范围内报销。
2.保证终身续保
在内地,普通的医疗保险通常是按年交费,保一年。如果被保险人有过理赔记录或身体健康状况发生变化,保险公司可能会拒绝续保或调高费率,且只有少数百万医疗险能够保证续保,但最长的续保时间只有20年。
相比之下,香港的高端医疗险通常保证续保终身,并且保险公司不会因为理赔记录或身体健康状况下降而拒绝续保或增加保费。
当然也有特殊情况出现,就是如果产品停售,就无法保证续保。一般出现这种情况,保险公司可能会承诺无需健康告知,可以直接续保同公司旗下其他高端医疗险产品。
3.可全额赔偿
全额赔偿指的是保险公司在医疗费用方面提供全额报销,即无论花费多少钱,都能得到相应的赔偿。这意味着被保险人可以选择住最好的医院,采用最佳的治疗方式,并得到最好的专家和医护团队的服务,而不需要考虑价格。
在一般情况下,住院费用、手术费用、治疗费用等都可以得到全额赔偿。
4.保障额度高
香港高端医疗险的保额通常较高。一般来说,年度最高限额在2000万港币至4000万港币之间(按目前汇率水平,至少约合人民币1830万),而终身最高限额在5000万港币至1亿港币之间(按目前汇率水平,至少约合人民币4575万)。
这个保额在全球市场上也是非常高的,可以让被保险人终身无需担心医疗费用问题。
5.享受全球增值服务
香港高端医疗险提供了丰富的增值服务,旨在为客户提供更便捷的就医体验和舒适的就医环境。
其中常见的增值服务包括全球紧急救援、陪诊、就医绿通、院外购药、药品直送、免找数服务和全球第二诊疗意见等。
这些增值服务的目的是为了让客户在就医过程中更加便利和舒适,提供全方位的保障和支持。
2
终身寿险:高杠杆传承
比起守护财富,如何让财富更顺利地传承下去,相信也是大多数高净值人士普遍关注的焦点。然而,谈到传承,人们大多绕不开遗嘱、信托和保险这三种工具。
目前,全球经济处于下行周期,导致投资理财风险系数增大。越来越多的高净值人士趋向追求安全、稳健的保守型投资,而非激进追高。
在这样的背景下,确定性和稳定性,已然成了当下最迫切的财富管理需求,而终身寿险以其独特的产品设计及稳定的产品收益,以及提供确定/保证的杠杆等特点,可以更好地帮助高净值人群实现财富稳定增长和指定传承等目标,从而成为了现时最受欢迎的财富传承工具之一,特别是香港终身寿险。
1.保障范围广泛
香港终身寿险无论投保者在世界任何地方(旅游、出差或留学等)发生身故或意外,都可以享受到所投保产品的保障。
2.拥有财富控制权
对于创一代家庭,二代们将来的生活习性、婚姻风险、投资能力,都是传富过程中的风险所在。香港终身寿险的好处在于,不管是传承前还是传承后,投保人都对这笔财富拥有控制权。
1)传承前,投保人作为保单持有人,是保险资产的真正拥有者。如果需要,投保人可以通过减保或者退保,提取保单现金价值和红利;
2)传承后,香港终身寿险有类信托功能,可指定受益人,避免继承纠纷。在财富传承的过程中,投保人可以提前设置一次性支付身故金或按每月/年支付,亦或一次性给一部分,其余部分再按每月/年支付等多种传承方式,有效地使财富能细水长流地给到下一代,保证财富能长远庇护家族后代,且不需要额外支付管理费用。不仅如此,保险公司还会根据留存的资金和利率环境给付利息。
3.隔离子女婚姻风险
通过对保单架构的合理设计,可以防止将来万一子女婚姻发生变故,传给孩子的财富被分走,保护家庭资产不外流。
4.美元保单一货币风险
国际形势复杂多变,通过持有不同货币来分散单一货币的风险,正日益成为中高净值人群的一种共识。香港终身寿通常为美元或港币保单,港币本身也与美元挂钩,不管选择美元保单还是港币保单,都可以对冲人民币贬值的风险。
3
储蓄分红险:财富增值
高净值人群和普通人为什么会拉开巨大的财富差距?主要是思维方式的不同,高净值人群用增量思维实现财富自由,而普通人更多的只是靠存量思维攒钱买房、买车。
这也是为什么,许多高净值人群会选择用储蓄分红险,来实现财富增值。
1.创造被动收入,资产保密
它能做到安全保本、收益高达5%~7%,相当于手里的钱能够长期、持续性为自己打工,创造被动收入,并且可以做到资产保密,实现财富传承、合理规避遗产税。
2.离岸资产配置,分散风险
香港作为离岸金融中心,对于希望配置海外资产的朋友们来说,香港保险提供了许多有利条件。
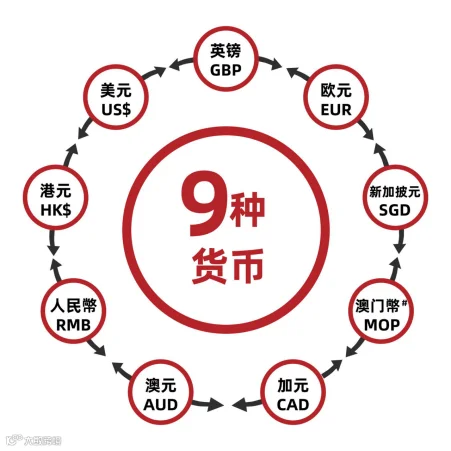
比如香港保单有多重保单货币供消费者选择,也可以实现转换保单货币,从而达到配置海外资产、规避单一货币风险、抵御通货膨胀等目的。
通过配置香港的储蓄分红险,高净值人群可以将资金分散投资于不同的市场,实现风险分散和资产增值的目标。
3.功能多样,资金灵活
与内地的分红险相比,香港的储蓄分红险功能更加多样,比如:
1)可以无限次更换被保人;
2)可以指定一位受益人,受保人不幸身故后,受益人将成为新的受保人;
3)可以把保单分拆分为N份;
4)可申请锁定终期红利,提前让部分非保证收益变成保证收益,落袋为安;
5)提供身故保障,支持更加灵活的申领方式。
高端医疗险、终身寿险和储蓄分红险这三类保险是高净值人群的理想选择,通过合理的资产分配,完美覆盖自身医疗保障、兼顾财富传承与财富增值,是其实现财富增值的核心秘笈。若您想进一步了解有关高净值人群财富持续增长的方法,欢迎各位前来咨询。
免责声明
本微信公众号所载任何文章、音视频、数据及资料并不构成亦不应被诠释为向香港境外之任何人士招揽、要约、出售、提供、建议或游说购买任何保险产品。上述任何资料仅供参考,有关内容只属一般资讯,不应被视为并且不构成专业意见或任何产品或服务的要约、招揽或建议,亦不可视为任何产品或服务的销售邀请。本微信公众号所载的产品及服务不代表都适合或适用于所有个别人士或任何类别的人士, 就上述任何资料提及的主题作出任何决定前,建议向适当的专业人士寻求独立意见。本微信公众号不就所载文章、音视频、数据及资料的准确性、完整性、可靠性或适合任何特定用途,作出任何明示或暗示的说明、保证或陈述,也恕不负责该等文章、音视频、数据及资料之任何错误、遗漏或过时(如有)。本微信公众号明确表明概不因他人使用或诠释以上之任何资料而承担任何责任。