面对最近港险市场的火爆预约,很多客户对于市场上各种各样的产品也是挑花了眼。香港友邦(AIA)作为行业龙头,其「充裕未来」系列一直以来也是众人追捧的爆款产品,那现在保单的收益到底如何呢?这无疑是众多投资者们最关心的话题了···
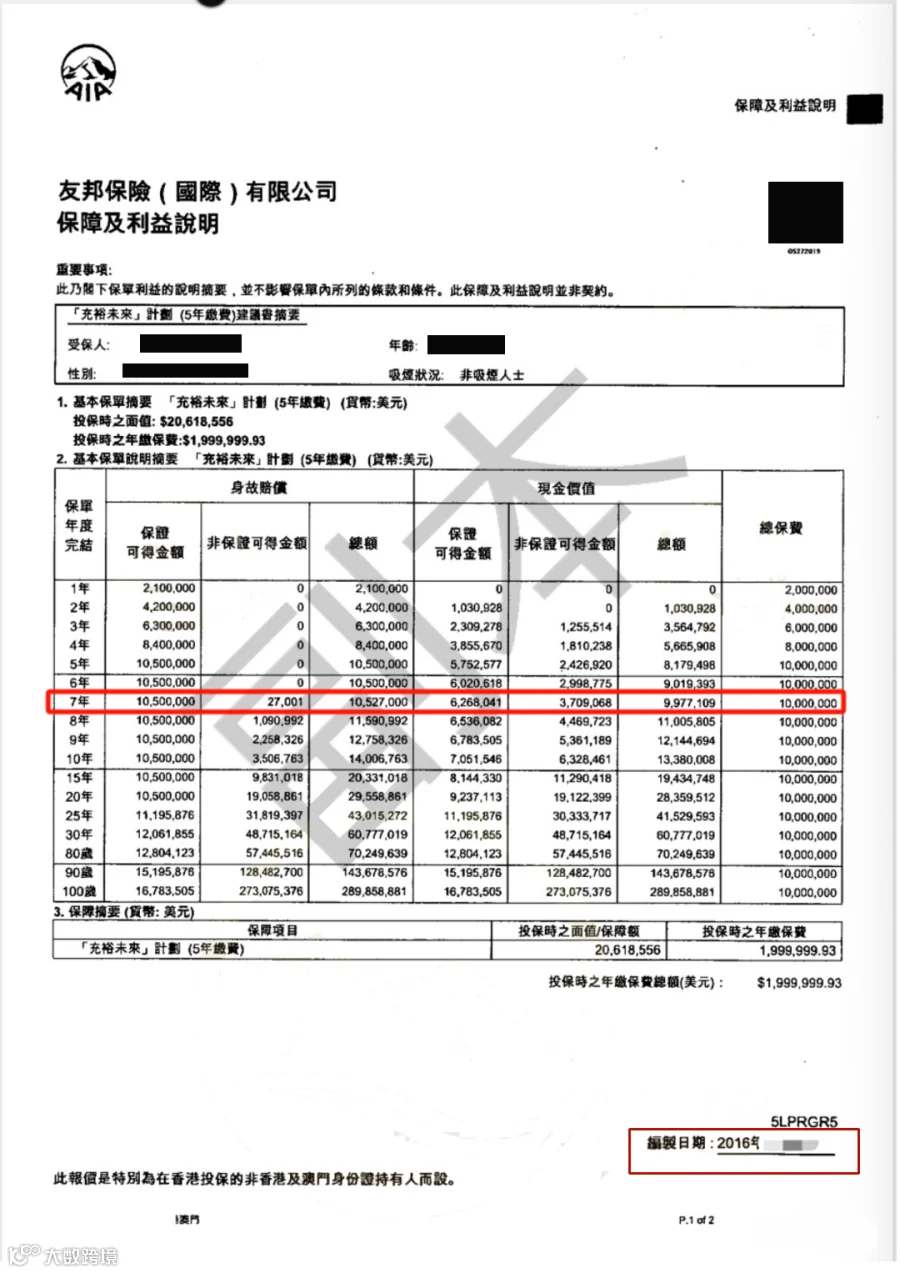
今日我们看看友邦保险公司的投资能力及预期收益达成情况,我们特意找到了一份之前客户2016年投保的「充裕未来」计划的保单计划书及客户周年报告(2023年),我们要的就是一个真实!
下面,我们就来看看这份保单真实披露的“实际收益”到底如何吧?
客户2016年投保了「充裕未来」计划(5年缴费),年缴保费200W美元,总缴保费1000W美元。我们可以看到这份储蓄计划回本期预期是在8年回本,截止2023年(第7个保单周年日)此时的保单总现金价值为9,977,109美元;
对比客户收到2023年周年报告中实际达成的现金价值总额为10106724.47美元,已经超出投保时预期收益约12.96W美元,总价值履行比例超过100%+,并且预期回本时间在计划书预期基础上(第8年回本)也提前了1年,在保单第7年就已经回本了,可见友邦给到客户的承诺都是“稳稳的幸福”,同时也能看出这家龙头企业的投资能力也是十分稳健。
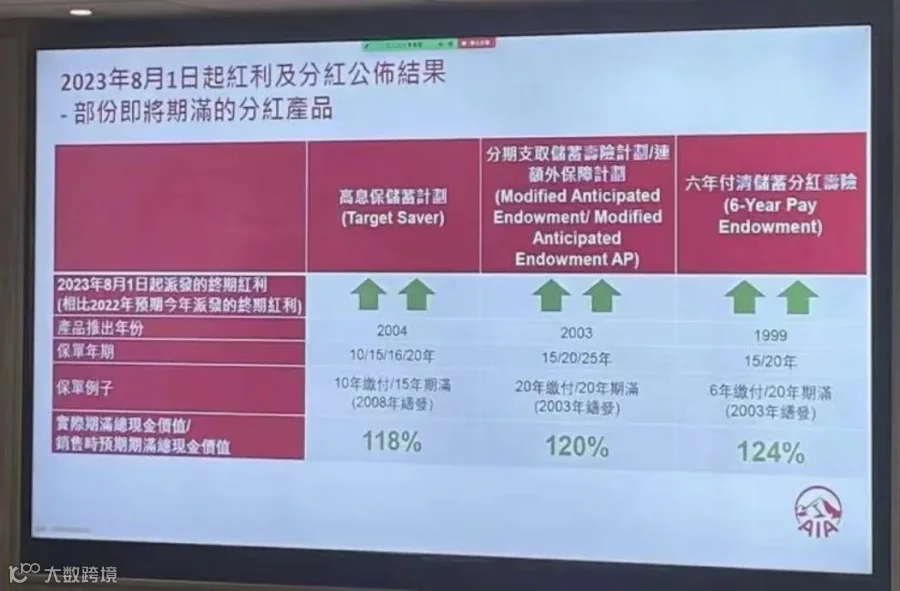
有些人可能觉得7年时间的数据样本还是参考性不大,觉得7年的时间还是太短了,但是我们目前能找到的最早的客户资料就是「充裕未来」1代的真实客户样本了。并且,正巧最近友邦香港也是公布了旗下20年前客户投保的产品总现金价值实现率,6年付清储蓄分红寿险,实际总现金价值实现率为124%,远超预期收益。
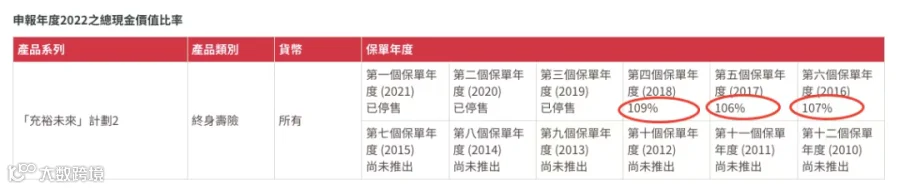
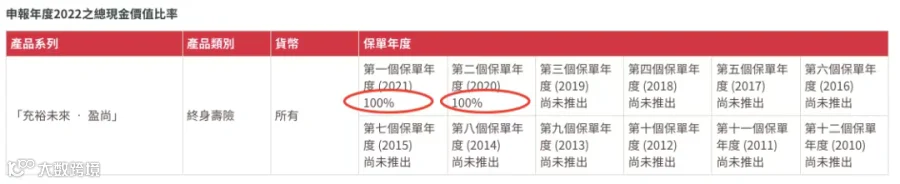
除此之外,友邦「充裕未来」系列产品实际总现金价值实现率均达标100%+。
1、香港友邦的投资渠道广,可投资于全世界的各类资产
香港保险可投资海外市场,海外债券,股票,不动产等都是综合投资,透过广泛的投资组合,香港的分红险可以为客户在可接受的风险水平下争取最高回报。
香港保险公司的大多数分红产品会投资于美国、欧洲等成熟市场的股票、债券等,并会根据市场情况转变投资资产分配比例。正常情况下,在保证回报较高的保险计划内,较高风险但较高收益的资产(如股票)会占较低比例;在保证回报较低、预期回报较高的保险计划内,较高风险、较高收益资产会占较高比例,以此让风险水平切合不同产品的风险程度。
香港保险公司还会借助衍生工具来管理风险,并会在投资组合中加入一些另类投资品种,如房地产等,也可能会利用证券借贷等手段,用以最大限度提高回报。并且香港保险公司经营的时间都很长,风险控制,资金投入都有很好的规划,资金池累计量业很大,遇到亏损的风险较小。
我们可以参考香港友邦最新储蓄分红险的投资策略如下:

盈御多元货币计划3
其中债券及固定收入工具主要包括国家债券及企业债券,并大多数投资于美国、加拿大、英国及亚太地区市场。增长型资产可包括上市股票、股票互惠基金、房地产、房地产基金、私募股权基金及私募信贷基金,并主要投资于美国、亚太区及欧洲市场等等;
所以,全球虽然很多市场在2022年表现不理想,但诸如美国等市场表现不错,分散的投资规避了很多风险,加上2023年上半年全球股市涨幅较好,所以友邦对2023分红持乐观态度。
2、分红保单的“缓和机制”起了很大的作用
所谓的缓和调整机制是指在市场波动情况下、分红情况天然地带有高低波幅,为让客户得到更稳定的回报。香港保险公司均会有平滑机制,或称为缓和调整机制。它的目标是让红利率不会完全跟随分红基金价值升跌而造成相同程度的改变。
为此,保险公司会保留部分利好时期的投资回报,为日后回报较低时的红利派发提供缓冲;或在回报不好的市场情况下暂时提升红利率,以免保单价值波动情况过大。
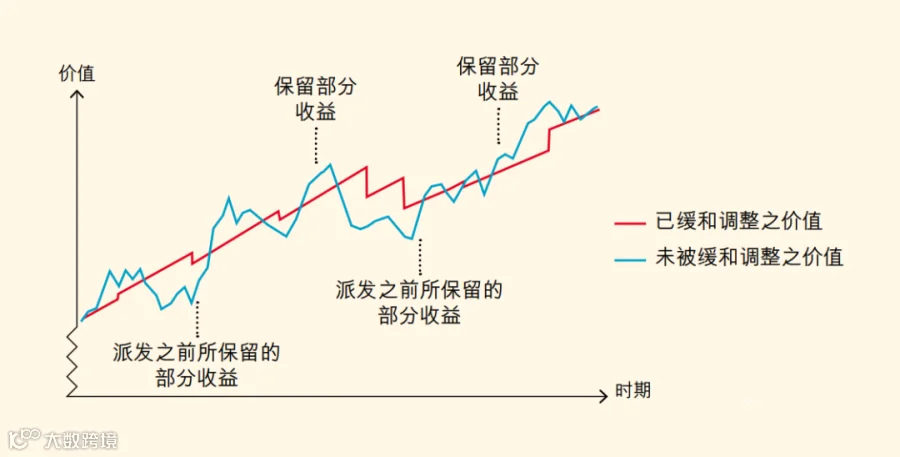
投资回报都是有波动的,就像蓝色的这条线显示的一样。为了不让保险的客户承受这么大的波动性,香港保险公司,会在投资收益好的年份保留部分收益,留到投资收益不好的年份派发。最终保险客户就可以按照红色的线来享受分红,是不是比黑色的钱波动小的多?
就好像原本有一条河,下大雨的时候发水灾,干旱的时候又没有水;缓和调整机制就好像在河上建了一个水库,下大雨的时候把一部分水存起来,等到干旱的时候再放出来,河水是不是比之前平缓了很多?
今年友邦新出了盈御多元货币计划3,【盈御】系列是早期【充裕未来】系列的升级版,预期收益提升了,提取更加灵活了,还新添加了9种货币转换功能,无限次更改受保人,保单分拆……

「盈御3」是回报高、弹性高的储蓄险。作为中长期储蓄用,长期总内部回报预期超过7%;作为现金流规划工具用,交完保费就可以开始取钱,自制稳定现金流到受保人100岁。
「盈御3」可实现“566”提取:5年缴,第6年起,每年提取6%总保费至受保人100岁。,
10万美元x5年,第6年起,每年提取3万美元,到了第20个保单年度,共提取了45万美元,保单预期剩余51万美元,也就是说,提取不影响本金,每年提取3万美金以后,本金还在。每年灵活提取6%总保费到终身,长期回报5%-6%,自制稳定现金流!


不管是为子女储备教育金、为自己和家人的退休生活自制长粮、为环球旅游自制旅游津贴、为后代孙辈储备财富,都能灵活配置现金流;
友邦作为香港头部的保险公司,长期以来以其卓越的投资管理能力和稳健的财务实力著称,这也是很多客户一直选择友邦的原因。
近期内地增额终身寿险,年金险掀起了停售潮,3.5%预定利率产品下调至3%,增额终身寿险产品预定利率上限调至3%,分红险预定利率上限2.5%,万能险最高保证利率上限2%;同时,银行降准降息、人民币贬值波动等等。这对因素一些有海外资金需求的人来说影响较大。
相比之下,香港保险有一个核心的无可比拟的优势,那就是收益高且安全又稳定,香港保单货币大部分是美元和港币,而香港的保险公司全球性运营,盈利能力和风控能力都很稳健,香港拥有全球化的金融投资环境,可以更好的规避某一国、某一地区的风险,并且取得稳定收益。其中香港储蓄分红保险作为长期的投资计划来说,在拥有长期回本承诺的安全前提下,预期内部收益率可高达6%-7%,这类保险风险低,很受欢迎。
大部分储蓄险保障年限长,在缴费期结束后,提取灵活,可作为孩子的教育金,婚嫁金,及自己的养老金,及遗产规划。可真正实现一张保单养三代人,总得来说,把美元储蓄保单视为一份能分散风险的家庭安全底层资产,给未来的自己或孩子准备一个终身的现金流,那它就是很好的配置选择。