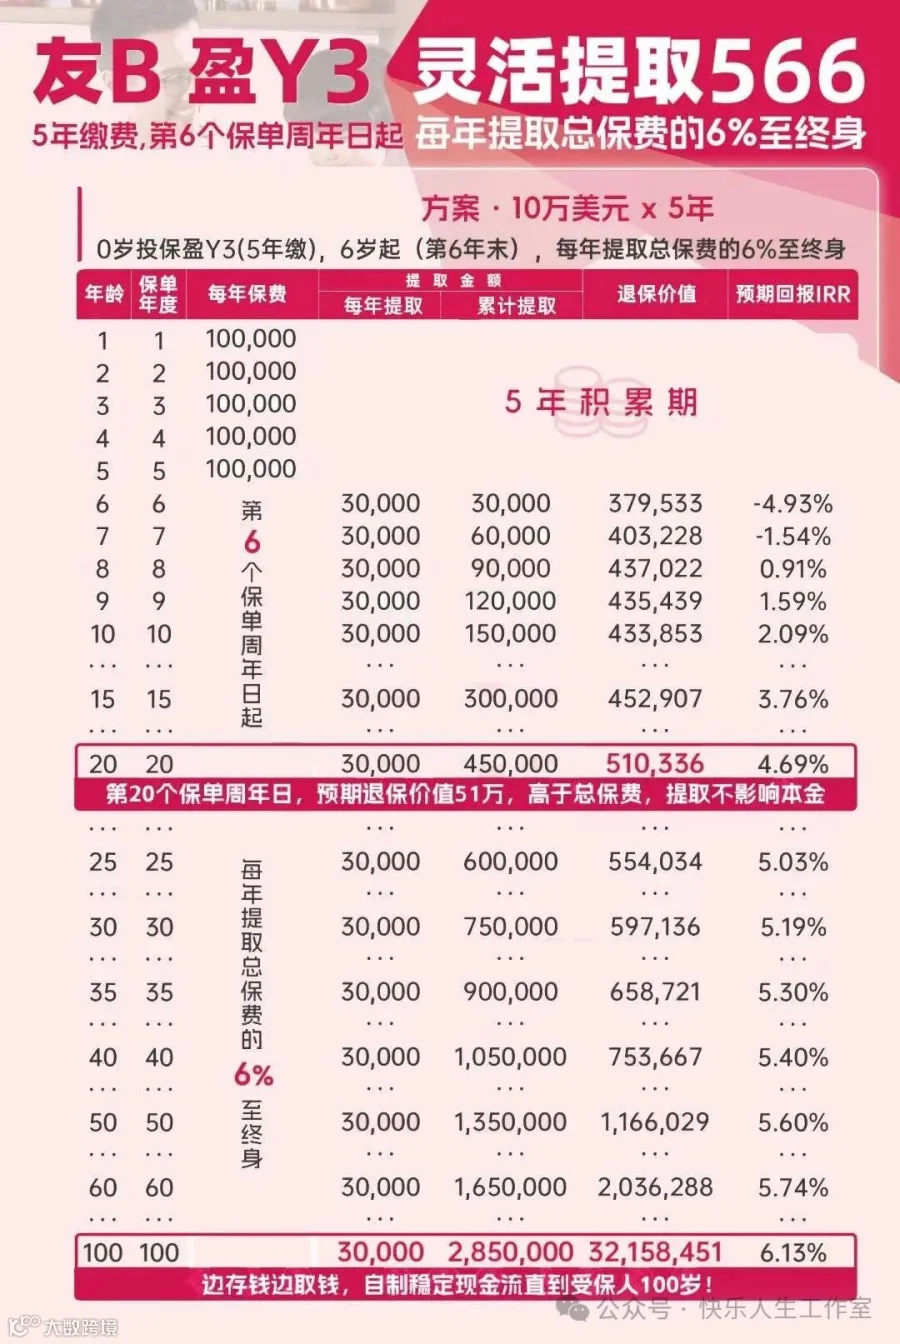
有消息稱,友邦於2024年2月26日在新加坡發行IUL,這類產品在歐美、百慕達和新加坡炙手可熱。
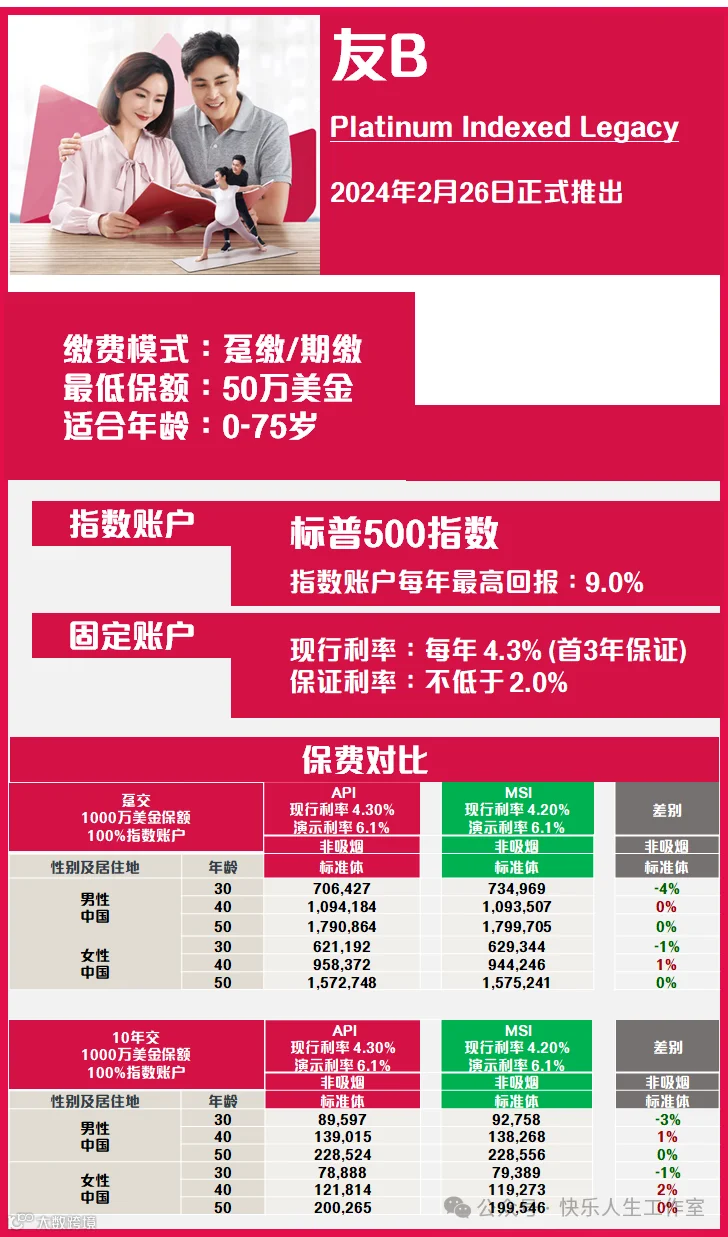
Part1.什麼是IUL保險?
IUL保險,英文名字為Indexed Universal Life,通常稱為指數保險,全稱是指數型萬能人壽保險。它保障投保人的終身,除了提供如定期壽險這樣的基本身故賠償保障外,也具有現金值部分。身故賠償金也不是一成不變,保單持有人能進行調整。它的保費支付也比定期壽險以及分紅型終身壽險都靈活。
這個概念最早出現在上個世紀的90年代,在1994年的美國債市危機後出現,1997年正式成為一個產品體係被引入人壽保險市場。

如今,指數保險作為一個靈活的金融工具,被廣泛運用在終身福利保障,退休收入規劃,財富管理和傳承,遺產規劃,資產配置,資產保護,商業規劃等各個領域。
Part2.IUL保費如何工作
在投保IUL保險後,你所繳付的保費,支付了保險成本後,剩餘的部分自動進入幾個可供選擇的“策略帳戶”,轉換成對應的現金值。
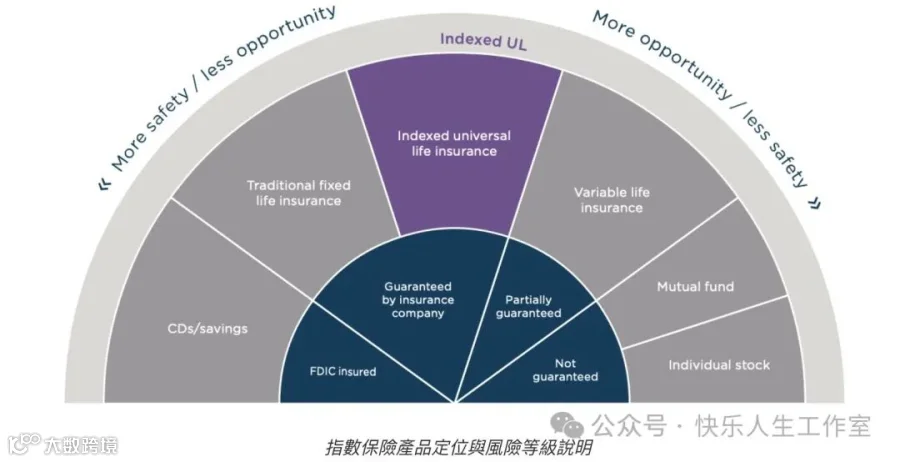
投保人可以選擇保證收益(每年2.5%保證回報)的策略賬戶、或股票指數的策略賬戶裏(標準普爾500指數、納斯達克100等等)。當放入股票指策略賬戶時,市場環境不好的時候,保險公司承諾保底,因此,投保人的該策略賬戶沒有損失的風險。
Part3.IUL保險的優點及缺點
優點👍
1.收益保本:當市場環境惡劣,經濟下行,股指下跌成負數,保險公司承諾0%-2%的保底收益
2.較高的回報潛力:在過去90年間,標準普爾500平均回報接近10%,因此增長潛力大
3.更多的靈活性:投保人可根據自身的資產量,決定投資哪種策略,承擔多大風險,靈活設置保障額度,自由選擇繳費年限,無太大資金壓力
4.合理的隔離資產:利用IUL保單,可以合理隔離個人資產,保護個人資產隱私
5.安全性高:受到完善的法律與保險制度保障,資金安全,是專屬於個人的無爭議性資產。用保險解決稅務問題:高額的免稅保險金,可以有效抵禦遺產稅、贈與稅、資本利得稅等稅務問題導致的資產縮水。尤其對於移民至有遺產稅國家的人群,或在這些國家有資產的人群來說,更是必不可少的配置
6.領取靈活:高流動性,可隨時進行領取,可以有效補充子女教育、創業、自身養老的現金流
缺點👎
1.年收益不確定:因為和股指掛鉤,年收益率隨市場變換。不能像分紅型終身壽險產品一樣,給出確定的年收益率。
2.投資回報有封頂:保險公司在市場環境不好的情況下,給投資者保底,作為交換,當市場好的時候,保險公司支付給投資者的年收益率有上限封頂Cap或參與率ParRate,這些利率指標由保險公司約定。截止2023年9月,美國市場的指數型萬能險產品的年收益率上限Cap限定約為8%~12%;年化ParRate在80%~265%之間。
更多关于指数型万能寿险产品收益的信息,待新产品上线后,制作几份计划书研究一下。
向你推荐2024香港友邦储蓄险:详询,添加微信聊聊,索取计划书@我。