揭秘分红险的奥秘:美式分红VS英式分红,一文带你轻松搞懂!

在保险的世界里,分红险一直备受关注。其中,美式分红和英式分红两大收益方式更是让人眼花缭乱。再加上复归红利、周年红利、终期红利等概念,刚接触的朋友可能会觉得一头雾水。不过别担心,今天我们就来为你揭秘这些分红险的奥秘,让你轻松搞懂美式分红与英式分红的区别与特点!
1、美式分红。美式分红是一种相对简单直观的分红方式。在保险合同生效后,保险公司会按照合同约定的比例,定期将公司的实际经营成果以现金或增额红利的方式返还给投保人。这种分红方式的特点是操作简单、收益直观,投保人可以根据自己的需求选择领取现金或增加保额。
2、英式分红。英式分红则是一种更为复杂的分红方式。它采用保额分红的形式,将公司的实际经营成果以增加保额的方式返还给投保人。这种分红方式的特点是长期累积效应明显,能够使保单的保障和收益持续增长。但需要注意的是,英式分红通常需要配合终期红利和特别红利等概念来理解。
那么,如何区分美式分红和英式分红呢?其实,关键在于理解它们的分红方式和特点。美式分红简单直观,注重现金或增额红利的返还;而英式分红则更注重长期累积效应,通过保额分红的方式使保单价值持续增长。此外,还可以通过查看保险合同中的相关条款和规定来进一步了解两者的区别。
分红险的历史由来

1)起源
分红险最早可追溯到200多年前的英国,1776年,成立15周年的英国公平人寿保险公司在做决算时,发现公司早期对保单持有人收取的保费有些高,导致公司在经营业务中产生了较大的盈余,于是决定将经营利润的一部分返还给保单持有人,让保单持有人分享保险公司的经营成果,这是世界公认的最早的寿险分红。而1776年,是大清王朝的巅峰,康乾盛世中的乾隆四十一年。
1850年,出现增加保额的分红方式;1863年,英国Homans和Fakler认为应根据死亡率、利息率、费用率产生的盈余对保单进行分红。
2)诞生
分红保险1920年诞生于美国,相互保险公司,它的保户即股东,盈余即股利。当时是为了抵御通货膨胀和利率波动的风险而设计推出的。而1920年,那时是中华民国九年,各路军阀还在混战的时期。
现如今,分红类寿险是东南亚地区最受客户欢迎的产品之一;在北美地区,80%以上的产品有分红功能;在德国,分红保险占该国人寿保险市场85%;在香港,这一数字更高达90%。
纵观分红险的历史,在1850年,出现了增加保额的分红方式,也就是说,从那时开始,分红险的红利分配方式,就增加为现金分红和保额分红两种,即我们现在谈论的美式分红和英式分红,下面就为大家分别详细讲解。

现金分红又称美式分红,称为现金红利(Cash Dividend),起源于美国,以现金形式分享保险公司经营成果,派发的是现金,简单来说就是把大部分收益以现金形式派发出去。
其中美式分红由两种收益组成,第一种是每年都会派发的收益,叫做『周年红利』,一旦公布,面值就完全确定,不会再参与投资,随时能落袋为安。
而第二种收益叫做『终期红利』,虽然每年都会公布面值有多少,但随时有可能调整,只有在退保或者理赔时才可以完全确定下来。

美式分红的规则相对简单,红利总面值有多少,能提取的金额就有多少,随时可以提领,金额不需要折现,就相当于取现金,可以任意时间支取,流动性更强。
简单举例,假设保单分给我100块周年红利,我可以把这100块全部提取出来花掉,一分不剩。当然也可以不取放在保单按照保司的约定累计生息,类似活期存款。注意:这里的累计生息一般都会低于英式分红的复利计算。

保额分红又称英式分红,称为复归红利(Reversionary Bonus),起源于英国,以保额形式分享保险公司经营成果,派发形式是保额(保障面值)。相当于把收益重新投入到保单内,随着保额基数上涨,分红就会越来越高。这种分红方式也叫“复利”,或者俗称“利滚利”。
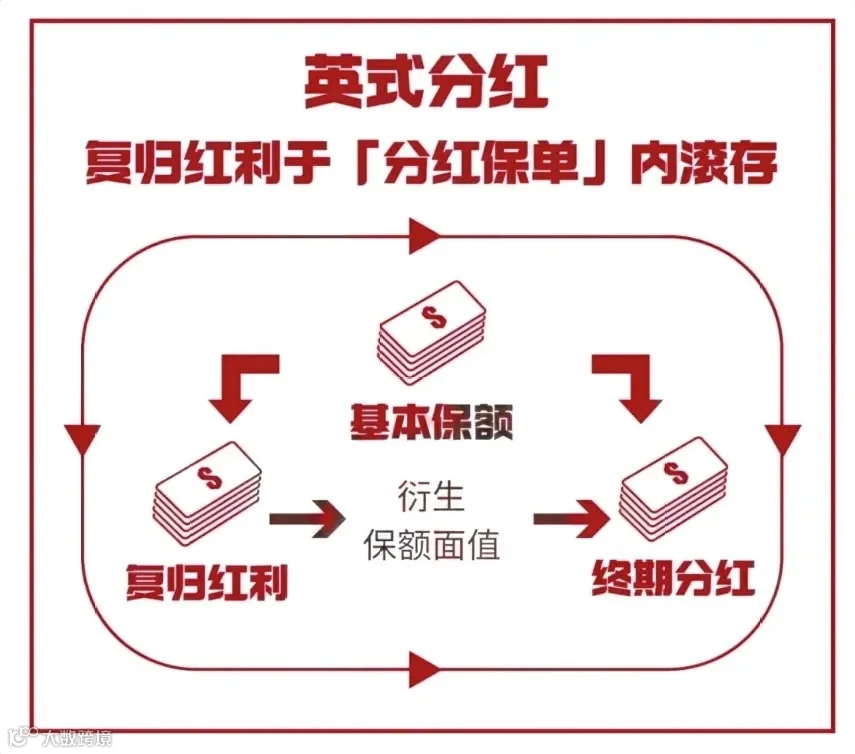
简单举例,假设我每天赚100块,但是从来不花,而是把它存下来做投资,这样除了每天固定赚到的钱,我还多了一份投资收益。而且我存下的钱越多,靠投资赚到的收益也会越多。
在英式分红中,按年派发的分红叫『复归红利』或『归原红利』,一旦公布后,红利的面值就会确定下来。
和美式分红一样,英式分红也有『终期红利』,虽然面值同样会每年更新,但只有在理赔或者退保时才能够确定下来的。
要注意的是,英式分红早期在退保时,能拿到手的钱是很少的,现金价值只有保额的50%-80%,随着时间推移,现金价值会不断增长,直到与保额等值。

也就是说,在英式分红模式下,不能过早开始提取,因为早期退保会有折扣损失,而且损失金额是不固定的。而当英式分红积累了一段时间后,会产生复利效应,红利的增长速度加快,收益像滚雪球一样越滚越大。
因此英式分红的产品,需要耐心等待一段时间,才能得到令人满意的结果。

通常最简单的方法是通过关键字判断产品是属于哪种分红。“归元红利”、“复归红利”、“保额增值红利”,凡是计划书上数据演示部分带有这些关键字,就是英式分红。
并且英式分红分的是保额,也就是身故才能拿到的钱,而且是保单中的复利基数,要经过打折换算才能变成现金。尤其是早期,折扣力度比较大,所以现金价值≤理赔金额。
举例来讲,大家常见的友B「盈X多元3」、安S「挚X储蓄」均属于英式分红产品。

上图为友B「盈X多元3」计划书样本进行举例演示
而对于美式分红产品,计划书上数据演示部分常常伴有“累计红利”、“周年红利”这些关键字。
并且,美式分红分的是现金,保单有多少钱就能拿多少,身故赔偿也一样,所以一般情况下,多数美式分红产品在保单第十年后,现金价值=身故价值。
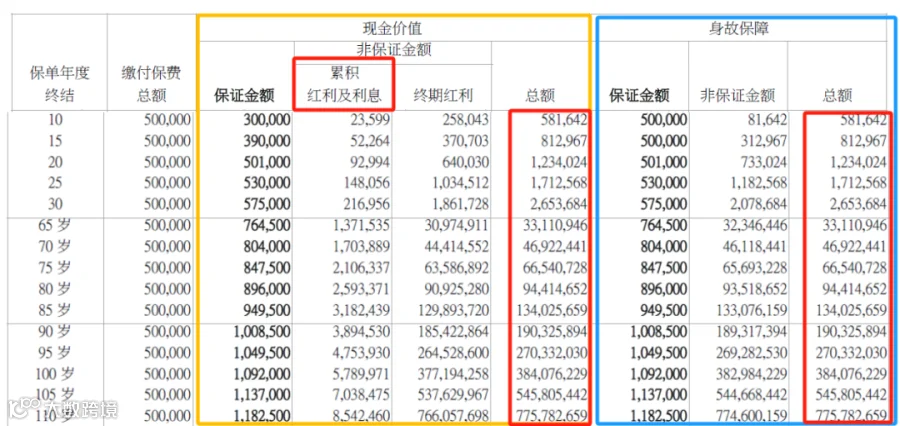
上图为万T「富R传承3」计划书样本进行举例演示
英式分红与美式分红:深入了解其特性与选择
在分红险的领域中,英式分红与美式分红各有千秋。英式分红以其复归红利和终期红利的不确定性,以及早期退保可能带来的惩罚,给人留下前期流动性较低、风险相对较高但长期回报诱人的印象。而美式分红则因其周年红利的确定性,倾向于稳健的投资风格,主要投资于风险较低、收益稳定的固收类资产,因此被认为流动性好、风险低但长期回报可能相对较低。
然而,要做出明智的选择,我们不应仅停留在保单上的数字。产品的收益、功能、特性等各方面的整体表现,才是我们决定配置的关键。无论是英式分红还是美式分红,只有综合考量其是否满足我们的配置需求,才能确保我们的投资实现最佳效益。
因此,在选择分红险产品时,我们需深入了解其特性,并结合自身的投资目标和风险承受能力,做出明智的决策。
【END】