搜索
首页
大数快讯
大数活动
服务超市
报告
跨企查
广告开户
APP
产业带
导航
知识体系
工具箱
产业园
更多
百科
找货源
跨境招聘
DeepSeek
首页
>
投资美元资产固然正确,那是买入美元资产还是香港保险?
>
投资美元资产固然正确,那是买入美元资产还是香港保险?
快乐人生工作室
2024-03-24
2
导读:最近,有小伙伴在后台留言说:“这几年普通人理财好难,R2的理财产品都亏钱,想买点稳定的吧,定期存款利率又太低。
最近,有小伙伴在后台留言说:“这几年普通人理财好难,R2的理财产品都亏钱,想买点稳定的吧,定期存款利率又太低。”问:“据说最近美元一直在加息,美元利率不错,一年最高能有5%-6%,有点心动,要不要配置点美元资产呢?
应该吗?应该!
配置美元资产已经成为共识!
近年来,随着全球经济的快速发展和贸易的不断增长,美元作为国际
货币
的地位日益突出。越来越多的投资者开始考虑将一部分资金配置到美元上。那么,为什么要配置美元呢?从资产配置的
角度
,主要分为以下几个方面:
单一币种投资风险大:
内地95%的投资者,100%的资产都是人民币资产,其中超过70%的比例又是房地产资产,这种结构的资产配置在面对系统性风险时会束手无策,单一的币种投资能够承担的风险也受到政策和风向影响较大,将资产进行多元化配置,才能够真正达到资产转移、分散和避险的目的。
国内优质资产荒情况加剧:
想要投资国内房地产的投资者早就已经望而止步,不敢也不能出手购买。加之,持续的降息和资本市场的疲软,都造成大家把目光更多的瞄向多元货币资产!
流动性好:
美元作为全球储备货币,具有广泛的接受度和交易流动性。无论是国际贸易、外汇市场还是国际金融市场,美元都是主要的结算货币。大家可以随时将美元转换成其他货币或资产,提高资金的灵活运用性。
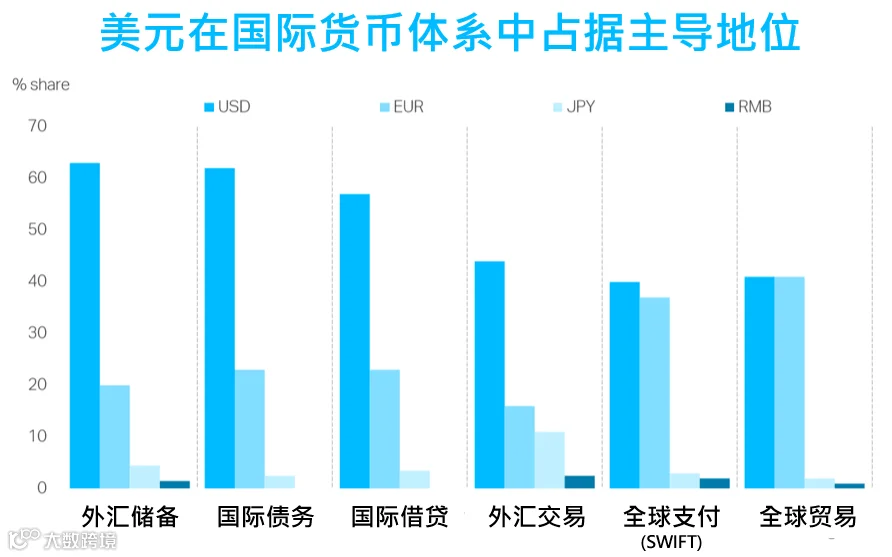
1月,在SWIFT统计中,人民币是第四大最活跃货币,占比4.51%。而美元在主要货币的支付金额占比46.67%!
美元在全球金融市场上的地位稳固,具有较低的风险:
美国
作为全球最大的经济体之一,其货币政策相对稳定,并且美元的信用评级较高。这使得美元成为全球投资者避险资产的首选。
美元具有一定的升值潜力:
从长期来看,美元的升值趋势是相对稳定的。美国作为全球最大的经济体之一,其经济增长和创新能力仍然强劲,配置美元可以获得一定的投资回报。
总之,配置美元在当今全球化的经济环境下具有重要意义。美元作为全球储备货币,具有广泛接受度和交易流动性,稳定的地位和较低的风险,以及一定的升值潜力。配置美元可以为大家带来更多的投资机会和资产多样性,提高投资组合的整体回报率。
那么问题来了?现在应该买什么?
直接买美元的存款?
可取么?不可取!
大家理财,追求的是稳定,不要有风险,但是兑换外币存款,还有跨境存款,需要承担额外的风险。
按照现在美元兑人民币汇率1:7.2计算,美元定存一年6%,存1万美元,到期后利息有600美元,相当于人民币4320元。如果存的是人民币,1万美元相当于73000元人民币,目前四大行一年期定存利率为1.9%,存一年的利息为1387元,二者利息相差将近3000元。
这么看,跨境存点美元,确实有点香。但问题是,最后真的拿得到这么多钱吗?
是不能的!
把人民币换成美元存定期,到时候又要将美元换回人民币,这样一来一回,会产生2次购汇结汇的费用,从而产生汇差。
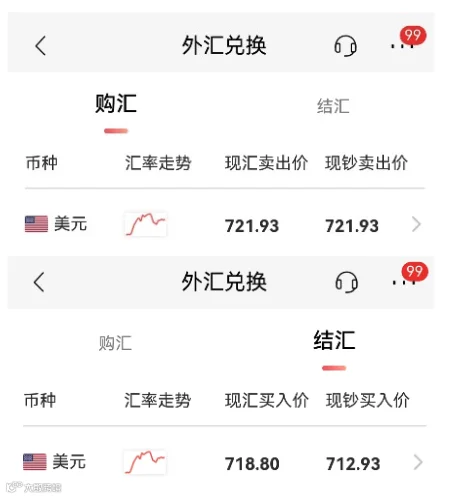
以下图为例:
买100美元,无论是现钞还是现汇,你都要给银行721.93元人民币。就在同一天,你要把这100美元卖给银行,情况就不一样了,如果你换的是现汇,银行愿意花718.80元来买;如果换成了现钞,银行愿意出的价更少,只有712.93元。
这一进一出,光是换汇,存的钱至少就少了0.4%。那么,6%的利率,减去换汇成本,变成了5.6%
还剩5.6%,一看是不是觉得也很高,还跃跃欲试,
那还得看是不是能承受汇率波动的风险。
今天,100美元等于721.93元,但谁都说不准明天是不是还值这么多钱,况且取出来还是一年后。假设一年之后,美元和人民币的汇率变成了1:7,今天花73000人民币换的1万美元,到时只能换回70000元,约等于把3000元的利息亏没了。
要是汇率跌得更多,不仅是利息没赚到,还可能连本金都会亏损的。这一个来回,结果却是忙了个寂寞。
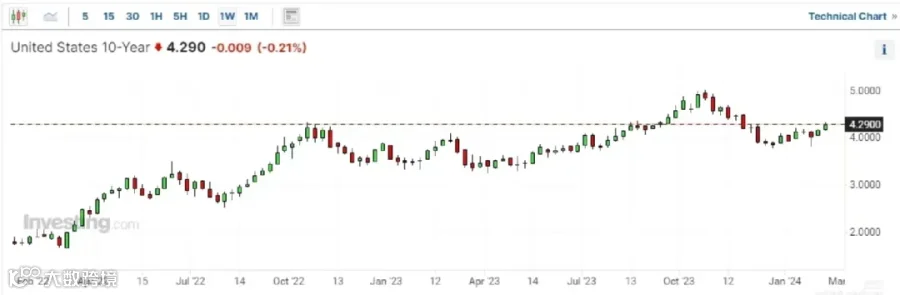
况且,美元很快可能进入降息周期,汇率是一定会波动的!
美联储的点阵图是预测未来利率走势大方向的很好参考,FOMC最新“点阵图”显示:
预计24年会有3次降息;
降息后利率大致的区间会在4.5-4.75%之间,共计降息75个基点;
2024至2026年
联邦基金利率
预期中值分别为4.6%、3.6%、2.9%。
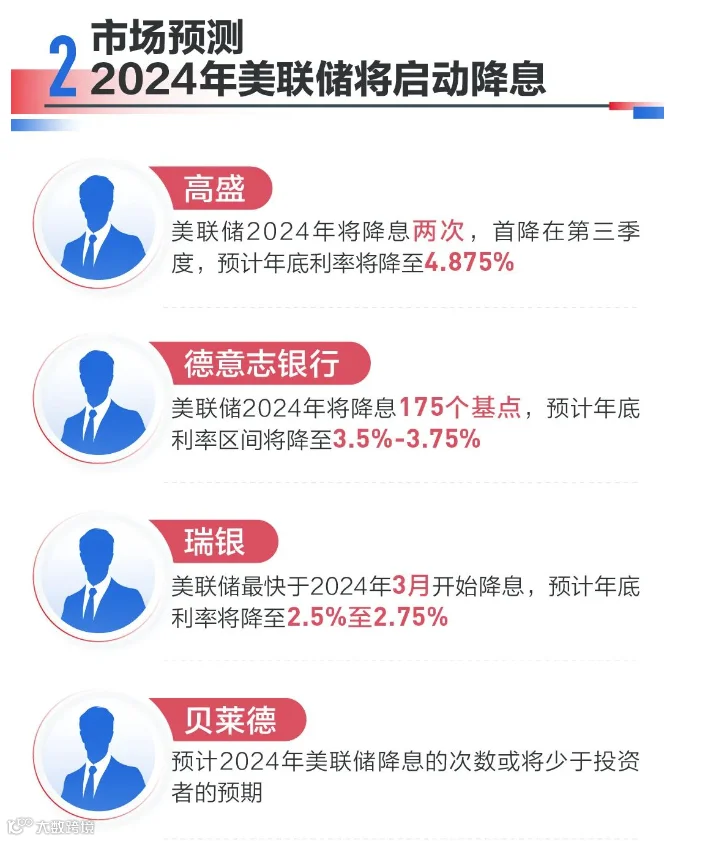
资本市场预测也基本一致,认为2024年美联储将开启降息周期。
图源:21世纪经济报道
就连
美联储主席鲍威尔在3月发表讲话中,在事先准备好的讲稿中表示:“如果经济发展大致符合预期,那么在今年某个时点开始放松货币政策约束可能是合适的。”
反过来看中国经济2024年将表现出更多的复苏迹象,因此
人民币在2024年有可能出现升值
一升一降,现阶段,直接购入美元存款或者单纯的理财一定不是个好的选择!
怎么配置美元资产!
可以投资
香港
的储蓄分红险!
香港的美元分红险,各家保司通过全球化的多元投资,多个地区、多种标组合,相关性很低,来做稳健的投资组合,实现一个账户,投资全球。
香港储蓄险作为长期的投资计划,在拥有长期回本承诺的安全前提下,预期内部收益率可高达6%-7%,回报率非常可观的!并且更稳健,功能更多!
可以
作为孩子的教育金、婚嫁金、自己的养老金,再加遗产规划。
真正实现一张保单养三代人。
以香港万通
保险
公司推出的富饶千秋储蓄计划举例
作为自己的养老金,
10万美元5年缴费,第7年即可回本。在6—10年每年领取15000美元,在11—20年每年领取30000美元,第21年后每年领取45000美元,一直领取到100年后,累计领取了3975000美元,账户内还剩下88909113美元!
作为孩子的教育金,
10万美元5年缴费,同样在第7年可回本,在孩子18岁之前,孩子就变成了百万富翁。在孩子18岁到21岁时,每年提领10万美金做为求学费用,在30岁一次性领取15万美金作为婚嫁金,在55岁时每年领取10万美金作为养老金,待到孩子一百岁的时候,你还为后代留了一笔过亿美金的财富!
这个时候,还可以借助香港保险特有的保单拆分、更改受保人等功能,将保单传承给配偶或下一代,达到资产传承的效果,而且不用给遗产税。
一个刚出生的小朋友和30岁的年轻人同时投保,在100岁时获得的收益是天壤之别的,
时间
越久二者的差距越大。
当你的孩子在出生时拥有这样一份保单,在他大学毕业时起点就会远超同龄人,
当别人还在努力进行资本的原始积累时,他已经可以利用现有资金进行创业,
当别人还在担忧中年危机,攒养老金时,他已经可以不被眼前的苟且所累,一心追逐诗和远方!
当别人还在为下一代省吃俭用时,他已经可以潇洒养老,并给下一代留下一笔巨额资产!
这才是真正的赢在起跑线上!这才是正确进行全球化资产配置的正确方式!
【声明】内容源于网络
0
0
快乐人生工作室
1234
内容
3162
粉丝
0
关注
在线咨询
快乐人生工作室
1234
总阅读
18
粉丝
0
内容
3.2k



 图源:21世纪经济报道



 快乐人生工作室
图源:21世纪经济报道