


有人说,“80后是被子女抛弃的第一代,也是真正孝顺父母的最后一代。”
这话虽然有点片面,但也折射出了很多80后以及部分90初出生的这代人身上要承担的压力和责任。
下图中的一对年轻夫妇,为了支撑这个家,都在各司其职,艰难的扛着生活的重担在向前。
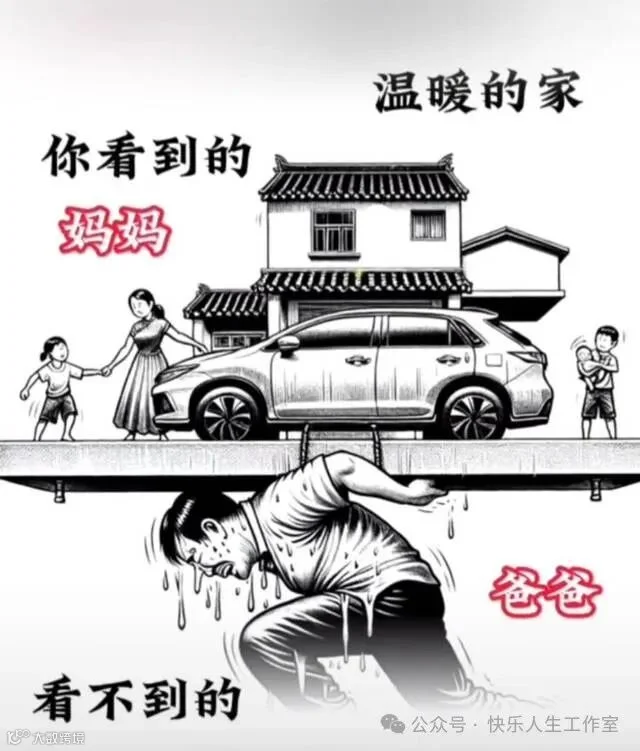 这就是现实中的每一个80/90后的人每天生活的真实情况。
80/90后每个人每个月还房贷,车贷,各种生活开支,沉重的家庭负担让人不敢停歇。
也有很多90后选择了不婚,甚至连谈恋爱都不谈了。
如今,最大的80后已经步入中年了,网上有人调侃中年失业的尴尬
身体好点的做铁人三项:外卖,快递和司机
身体不咋好的做:保安,保姆和保洁
心有不甘的中年人:创业三部曲是烧烤、奶茶店、自媒体
其实努力前行的同时,也要为未来的自己准备一份充足的养老金,因为人不可能一辈子赚钱,但是一辈子都要花钱。
疫情之后,很多内地人去香港购买香港保险公司推出的分红保险,用作自己的养老补充金等。
举个例子:李先生,34周岁,每年存5万人民币,10年交,约定65岁开始领取养老金,每个月领取15000元,领到85周岁,剩下未领取的钱也可以接着领或留给子女接着领一辈子。

1. 在不提领的情况下,IRR可以达到最高6.681%
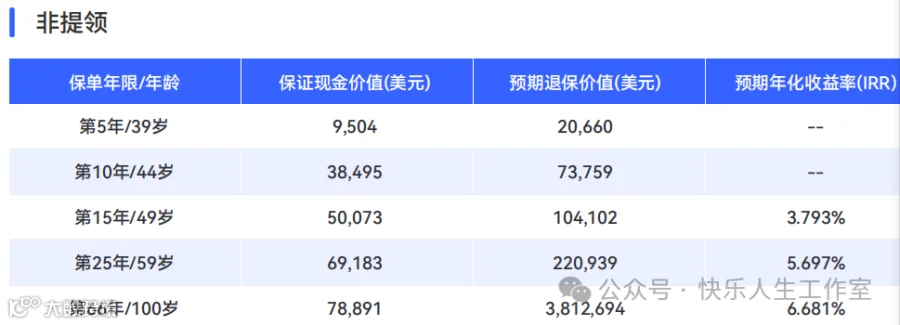
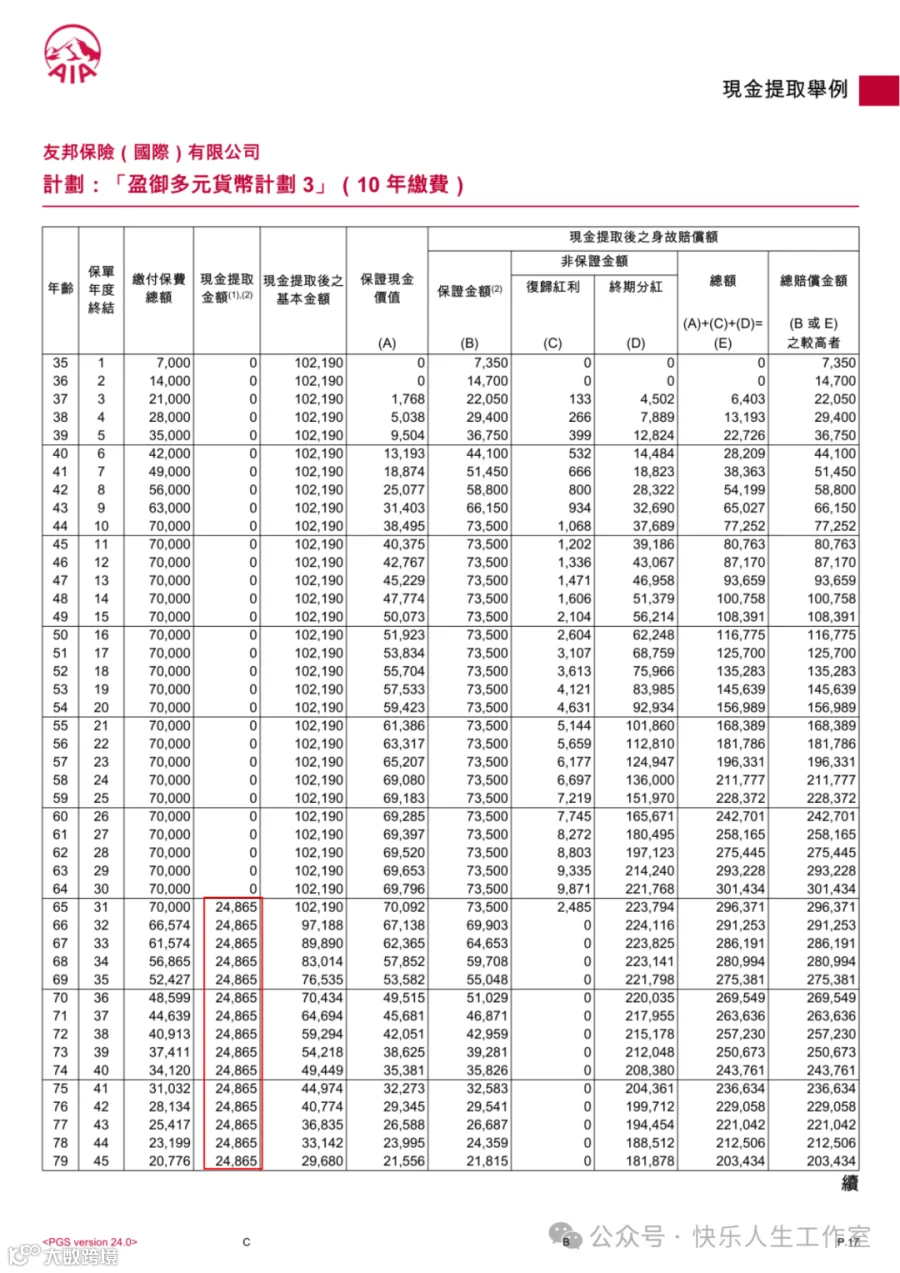
2. 假如提领,每年领取24865美元,即每年领取18万人民币,每个月领取15000元用作养老金。
3. 同时我也从内地保险公司选择了一款养老年金保险,对比了一下,同样是每年交5万人民币,10年交,约定65岁领钱,每年46100元,即每个月领取3841元。

4. 同样用10年时间,投入50万人民币,65周岁领取养老补充金,香港保单里可以每个月领取15000元,内地保单里只能每个月领取3841元,相差了将近4倍,是因为香港的保险公司投资策略和投资的市场和内地完全不一样。

更多关于香港保险和内地保险的差异,你可以添加微信,私聊,为你定做适合的美元投资计划,帮你设计养老金规划方案。
---END---
