近日,全球性的高等教育研究机构 Quacquarelli Symonds(以下称作 QS),公布了 2024 年 QS 世界大学的排名情况:
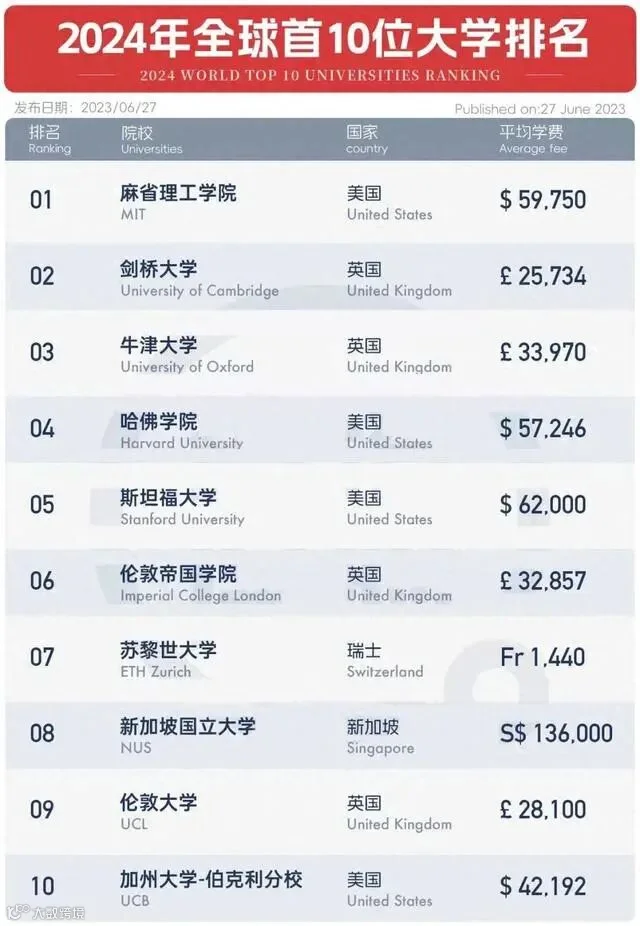
当诸多家长正极度热衷于过度鞭策孩子学习之际,另有一些家长已然展开了一场全新的竞赛:替孩子积攒教育资金。试想一下,仅仅只是四年的学费,就需要耗费将近 200 万人民币的庞大资金,这差不多是一个家庭即便不吃不喝也难以承受的经济压力。
对于部分富足家庭而言,他们甚至提前为孩子实施了多样化的资产配置以及详尽的财富规划,以保证孩子在未来能够拥有稳定的现金流。在众多产品当中,保诚「隽富」变成了更多中高资产净值父母的首要之选!
01 保诚「隽富」产品闪光点
面对逐渐上升的留学开销,一份合乎标准的教育金不但需要满足“强制储蓄、资产锁定、安全保值”的基础条件,还应追求更高的潜在收益。身为股东全资分红的计划,「隽富」采用多元投资策略,资产配置遍及全球。
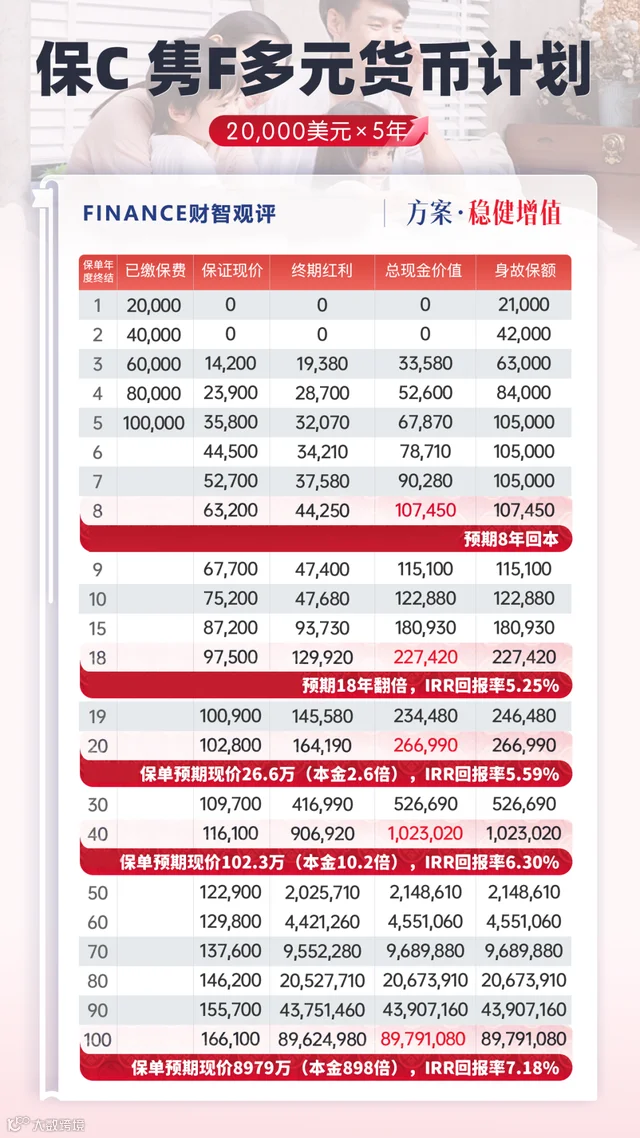
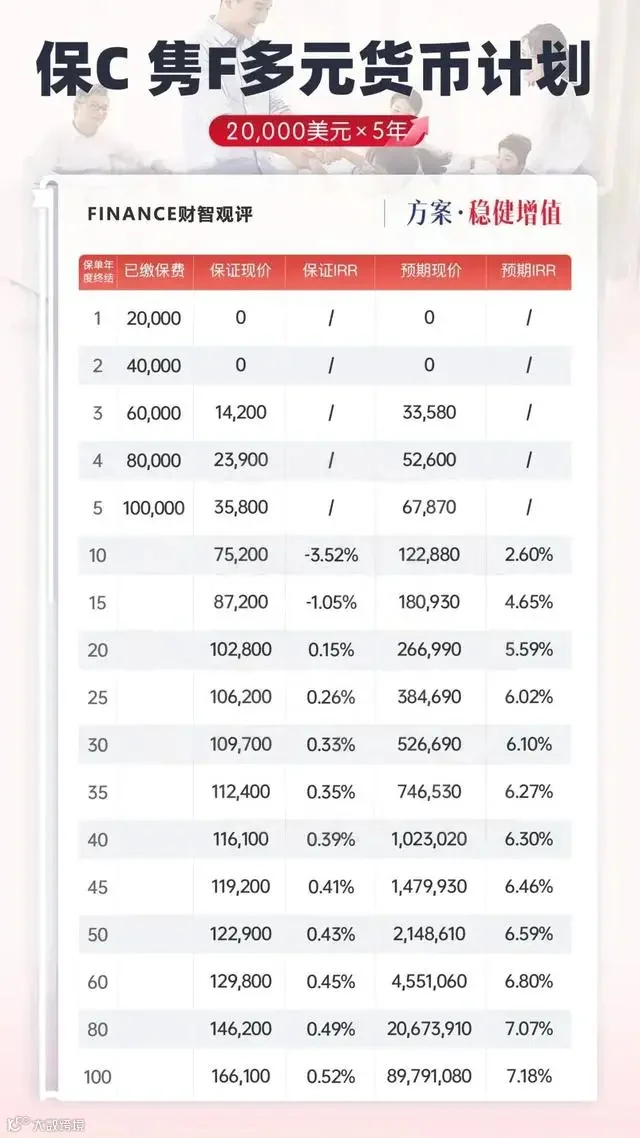
自从今年 4 月 1 日再度提高收益后,「隽富」更是在保单第 25 年就率先突破了 6%的关口,预期内部收益率高达 6.02%,在市场中一马当先!

02 保诚「隽富」的多元应用情境
1. 多元资产配置,令财富稳健增值
为了能有效分散投资风险并确保资产稳健增值,「隽富」特意提供了保单货币转换的功能,自保单的第三个周年日起,每年都能够转换一次(可选择的货币涵盖人民币、美元、港元、英镑、加元、澳元)。
4 月 1 日再度提升收益后,「隽富」在保单的第 25 年率先突破 6%的大关,预期内部收益高达 6.02%。(过往:「隽富」收益上调揭秘:深入探析保诚的投资策略!)
在保障超过 0.5%的保证收益的基础之上,投资者还有可能通过分红共享机制,去享受高达 7.18%的潜在长线收益,达成资产的多元化增值。
2. “566”提取保障稳定现金流
为使投资者能更便捷地提取保单收益,保诚「隽富」提升了保单的灵活性,最新的“566”提取模式,5 年缴费期,从保单第 6 年末起,便能领取总保费的 6%直至终身!
以 0 岁男童为例,每年交 2 万美金,共交 5 年
自受保人 6 岁起,每年可预期领取 6000 美金用作教育金,用于支付孩子从小学一年级至大学四年的学费及生活费用:

孩子在 21 岁大学毕业之时,保单预期的退保价值已然高于总保费,这时继续提取也不会影响本金,能够有效帮助受保人自行制造稳定现金流,一直活到老领到老!
倘若受保人在 100 岁时退保,总领取加上预期退保收益高达 620 万美金(预期 IRR6.06%),是总保费的 62 倍!另外,保单还能够灵活分拆,达成财富世代相传的目的!
3. 为孩子储备留学资金,做到专款专用
而在面对高昂的海外学费时,一笔充裕的留学金就更为重要了!
以 0 岁男童,每年交 2 万美金,交 5 年作为例子
孩子在 18 岁留学时,每年预期能够提取 4 万美金来支付学费,领 4 年,在 21 岁毕业后,可选择退保,预计能额外得到将近 11 万美金的退保金(预期 IRR5.57%)!

亦可继续持有该保单,为将来的创业、婚嫁、生子、养老等重要人生节点,给予基础保障!
03 保诚「隽富」的行业优势
于最新的一次收益上调里,保诚「隽富」在维持第一梯队收益的根基上,再度对保单前 40 年的预期收益进行优化,就算是和其他行业的同类相比,也具有相当之高的预期收益优势!

保诚「隽富」凭借其出众的收益呈现、灵活的提取模式以及完备的传承机能,变为市场上鲜有的优质投资用具。它不单单可以有效涵盖学费开销,为孩子给予稳固的现金流保障,还能够助力家族财富的延续和传承。
同时,该产品通过塑造多元资产配置,有效分散投资风险,保证财富能够平稳渡过不同的经济周期。不管是为孩子规划教育金,还是为家族财富做长远规划,保诚「隽富」均是一个值得信任的抉择。
---END---