首先,我们先要明确一点:
“非保证”(Non-Guaranteed)这三个字代表的不是有或没有,而是多或少的区别!不是“yes or no”,而是“more or less”!
“非保证”指的是“不确定”,我们保单未来能拿到的现金价值和当时保险计划书演示的数字相比,或多也或少的意思。
“非保证收益”的优点

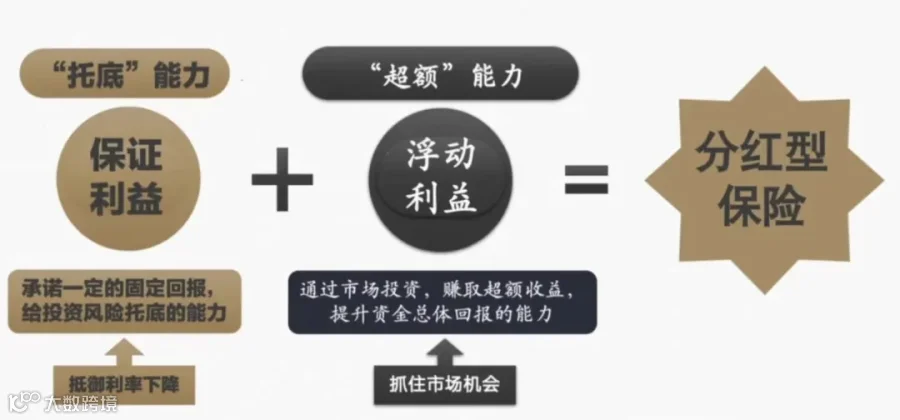
“非保证收益”代表客户与保险公司是合作共赢、互利共生的关系!
“非保证”的收益来自保险公司的分红,分红就是是保险公司自己赚了钱之后,他拿出来90%发给客户,他自己留10%,这是一个合作共赢、互利共生的关系。
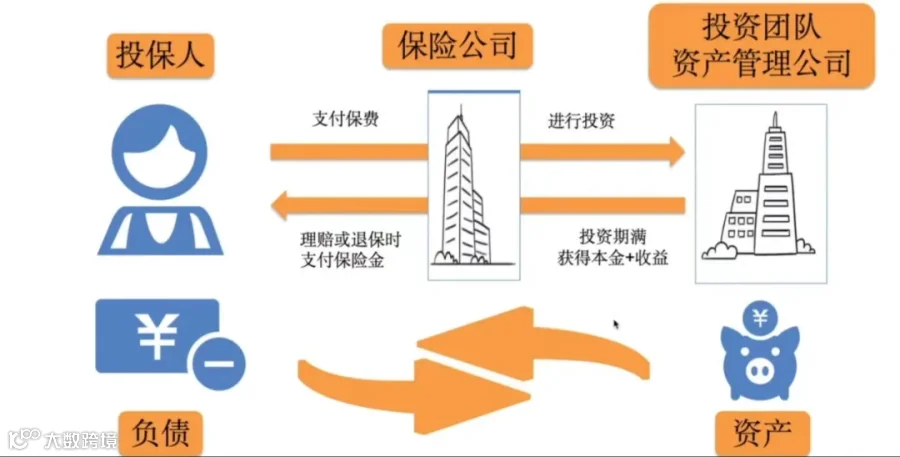
分红型产品的本质在于,当保险公司在将来的全球投资活动中实现了额外的盈利时,这些收益的一部分将作为红利分配给客户。因此,这种基于非保证性的收益模式,在保险企业获得丰厚利润的年份,对客户而言是有利的。即使在保险公司盈利减少的年份,客户也无需过度担忧,因为保险公司会采用分红平滑机制来调节(所谓分红平滑机制,是指保险公司将在经济繁荣时期赚取的部分利润储备起来,以便在经济不景气的时期能够继续向客户分配红利,其旨在确保保单的长期回报更为稳定)。
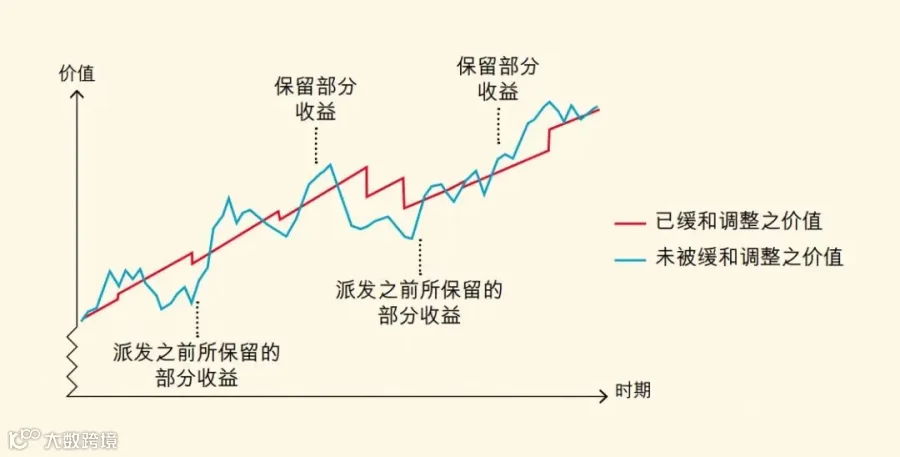
这种灵活的机制为保险公司以及个人都提供了额外的时间和空间,这也正是保险公司能够长期稳定运营的原因。它最终凸显了保险作为金融工具,在各种经济周期中都能显现其优势的能力。无论是对于公司还是个人的长期利益,这种做法的好处明显大于其潜在的不利因素。

●●●

“非保证收益”如何实现?
1
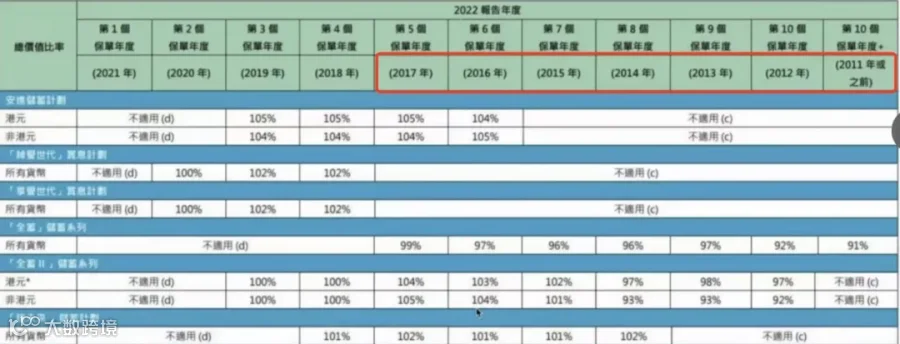
保证手段一:分红实现率
分红实现率反映了一家保险公司在历史上对于股息分配的履行情况,即公司实际支付的红利与之前承诺的预期收益之间的吻合程度。其计算方式为:将公司实际派发的红利金额除以预期在计划书中所宣称的红利金额。当我们选择某家保险公司及产品时,我们期望的未来回报与该公司的投资能力和管理效率紧密相关。一个直观的评估方法就是考察该保险公司在过往是否兑现了对客户预期回报的承诺。至于如何确保分红实现率的可靠性,关键在于实施严格的监管措施。
2
保证手段二:GN16条款
香港保险监管部门对分红实现率作出严格监管,2017年1月1日出台了《承保长期保险业务(类别C业务除外)指引》(简称“GN16”),其中包括一系列针对分红保险的监管措施,主要包括:
公司需要制定分红保单业务管理政策,包括厘定非保证利益的整体理念、盈余摊分、投资策略、平滑依据等;
分红演示不能有误导性,必须提供“悲观”与“乐观”情景展示,并告知客户非保证收益的潜在风险;
于公司网站披露过往分红保单红利实现率(Fulfillment Ratio)
因此,香港分红险的高“预期分红”在严格监管下,理性、透明度强,也使各家保险公司必须要重视非保证红利的承诺兑现。

必须指出,香港的保险机构都是拥有超过一个世纪历史的信誉企业,他们绝不会为了短期利益而损害长期发展。对于这些公司而言,声誉和品牌价值通常比营业收益更为重要,任何夸大或不现实的数据都会导致它们遭受无法弥补的沉重损失。保险公司推出的每一款产品都是基于严谨和细致的精算工作,通过评估和预测未来几十年的经济状况和投资回报,才得出计划书中展示的分红数额,这些数字并非随意设定,而是经过深思熟虑的结果。
3
保证手段三:投资能力与风险管理
香港保险公司,可投资于全世界的各类资产,透过广泛的投资组合,香港的分红险可以为客户在可接受的风险水平下争取最高回报。
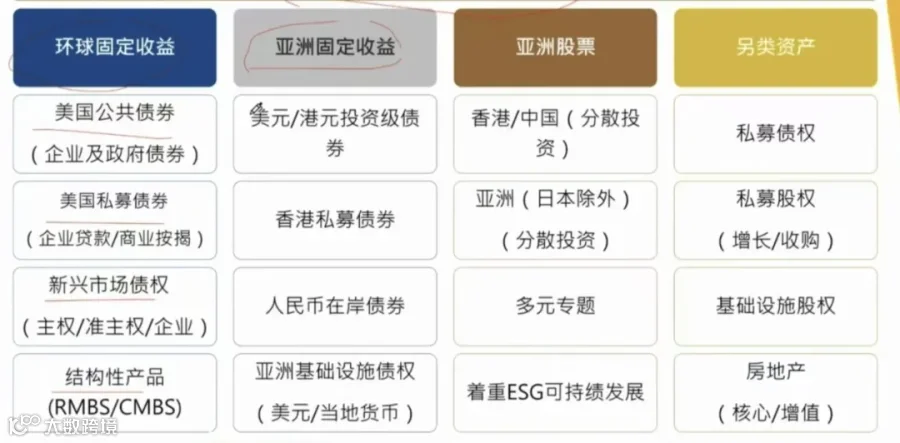
香港保险公司的大多数分红产品会投资于美国、欧洲等成熟市场的股票、债券等,并会根据市场情况转变投资资产分配比例。
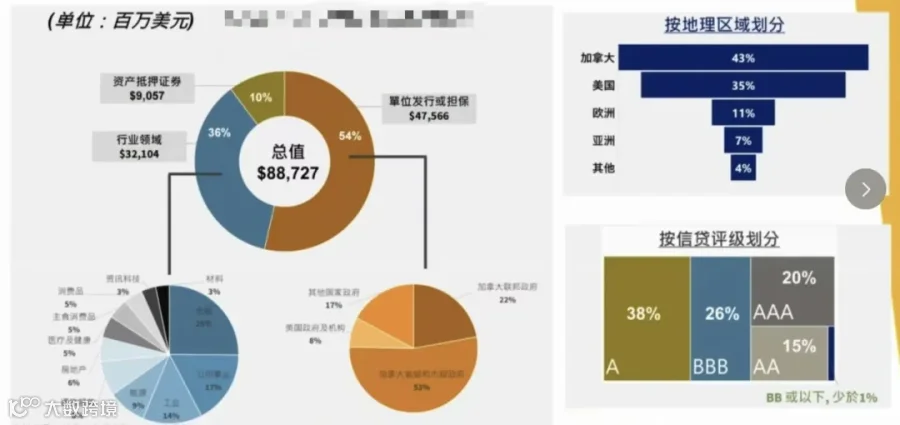
在标准情形下,保险方案在确保较高收益的同时,会将风险较大且可能收益较高的资产(例如股票)配置在一个较低的比例;而在那些确保收益较低但预期收益较高的保险方案中,高风险和高收益的资产则会占据更大的比重,这样做是为了使风险水平与不同产品的风险程度相匹配。香港的保险公司还会使用衍生金融工具来控制风险,并在其投资组合中加入诸如房地产等非传统投资选项,同时,它们可能会采用证券借贷等策略,以最大化投资回报。
4
保证手段四:分红缓和机制
所谓的缓和调整机制是指在市场波动情况下、分红情况天然地带有高低波幅,为让客户得到更稳定的回报。
香港保险公司均会有平滑机制,或称为缓和调整机制。它的目标是让红利率不会完全跟随分红基金价值升跌而造成相同程度的改变。

为此,保险公司会保留部分利好时期的投资回报,为日后回报较低时的红利派发提供缓冲;或在回报不好的市场情况下暂时提升红利率,以免保单价值波动情况过大。
总的来说,香港的保险业采纳了欧美国家的相关做法和体系,其核心宗旨在于确保客户对于分红型保险产品的期望能够得到合理的满足。在保险公司设定预期红利时,并不采取简单的“低中高”预设方案,将风险与收益全部交由市场去裁决,而是通过谨慎和保守的方法进行计算和决策,确保自身的能力与承诺相匹配,因此,所承诺的分红回报是有望实现的。
●●●