来自香港地产网的新盘房产销售信息,在香港基本上随随便便一套房子的总价都要在1000万左右,内地房地产市场,现在不像之前增值幅度那么大了,所以2023年2月香港通关之后,内地不少手中实体房产较多的家庭,开始出售多余的房产,开始去香港投资。
算上美元持续加息的因素,去年内地家庭去香港做美元储蓄,买黄金,投基金,买港股以及买香港美元保单的人越来越多。

香港房产贵的原因主要有以下几点:
土地稀缺:香港地域狭小,可用于开发房产的土地有限,供求关系紧张推高房价。
人口密度大:大量人口聚居,对住房的需求持续旺盛。
经济发达:作为国际金融、贸易中心,吸引众多高端人才和资金流入,支撑高房价。
良好的城市配套:拥有优质的教育、医疗、商业等资源,增加了房产的吸引力和附加值。
投资需求:被视为稳定的投资标的,大量资金涌入房产市场进行投资炒作。
建筑成本高:包括人力、材料等成本较高,也会反映在房价上。

【金融房产vs实体房产】
🏠房子持有多的朋友,开始感受到了市场的压力,房价难涨难出,在中介挂了好久、降价挂售,无人问津,租出去的租金也不理想,租户也不稳定,断租是常态。
所以,越来越多高净值人士从实体房产转战“金融房产”了,“金融房产”真的这么香吗?我们一起来看👀数据。
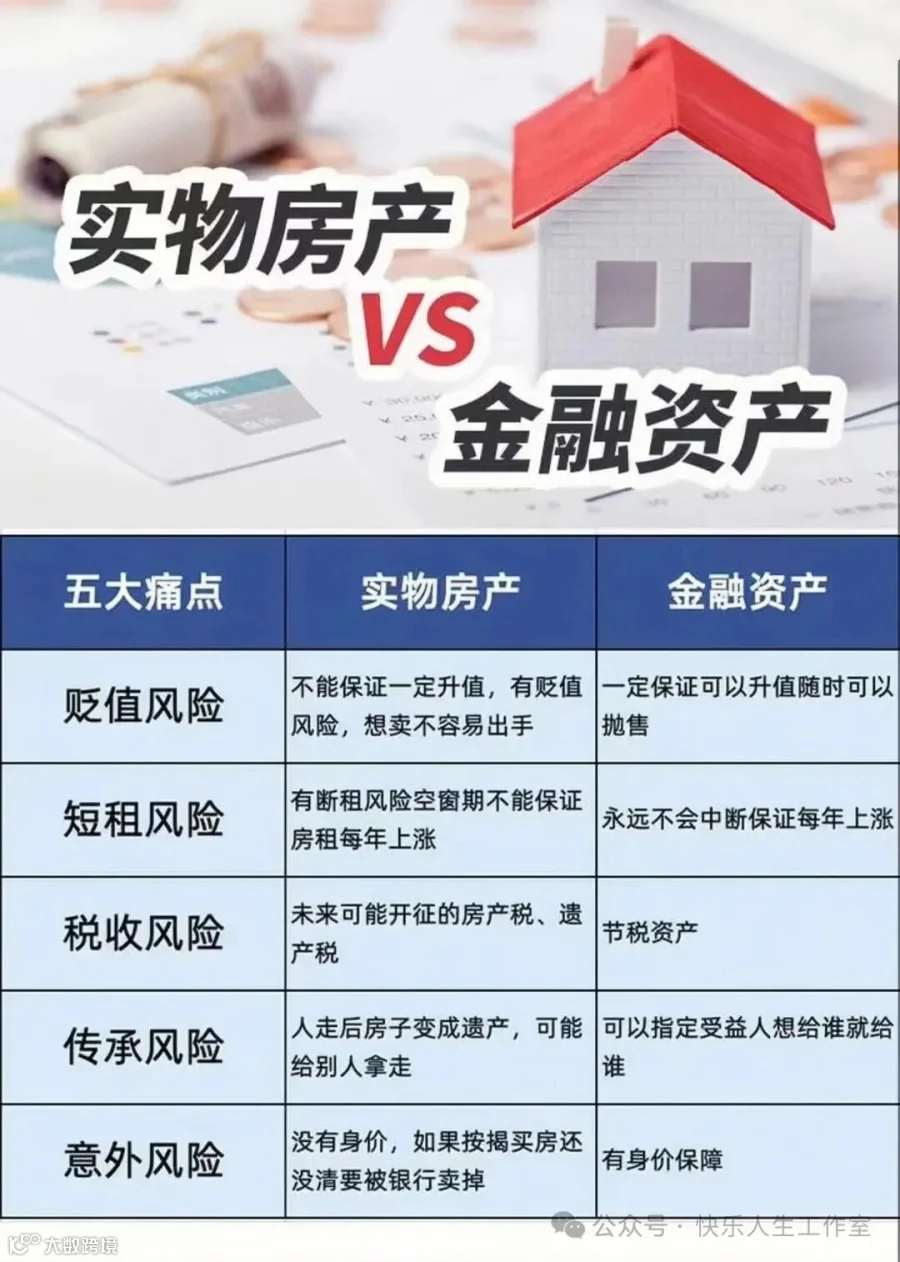
在香港买一套金融房产,按照香港实体房的均价,1000万的投入来设计一份适合内地中高净值家庭投资的金融房。
举个栗子:每年30万美金,分5年付清这套金融房产的房款,共投入150万美金,约1087万人民币。
付清金融房的房款之后,第6年开始每年收房租,总房款150万的6%,即9万美金,约65.18万人民币,一直收租一辈子,也可以通过变更房主的方式,继续让家人再持续收租下去房 。
除了每年都稳定收租之外,房产本身还在持续增值。

金融房,更不用装修找人搭理,也不会段租,也不需要交水电、物业等各种费用,主打一个简单,便捷,省心。每年固定的时间,房租会打入到你的香港银行账户。
没错,这个金融房,就是香港保险公司推出的保本型,多元货币储蓄分红险,本金安全,流动性也比较方便,很适合内地中高净值人群去投资。
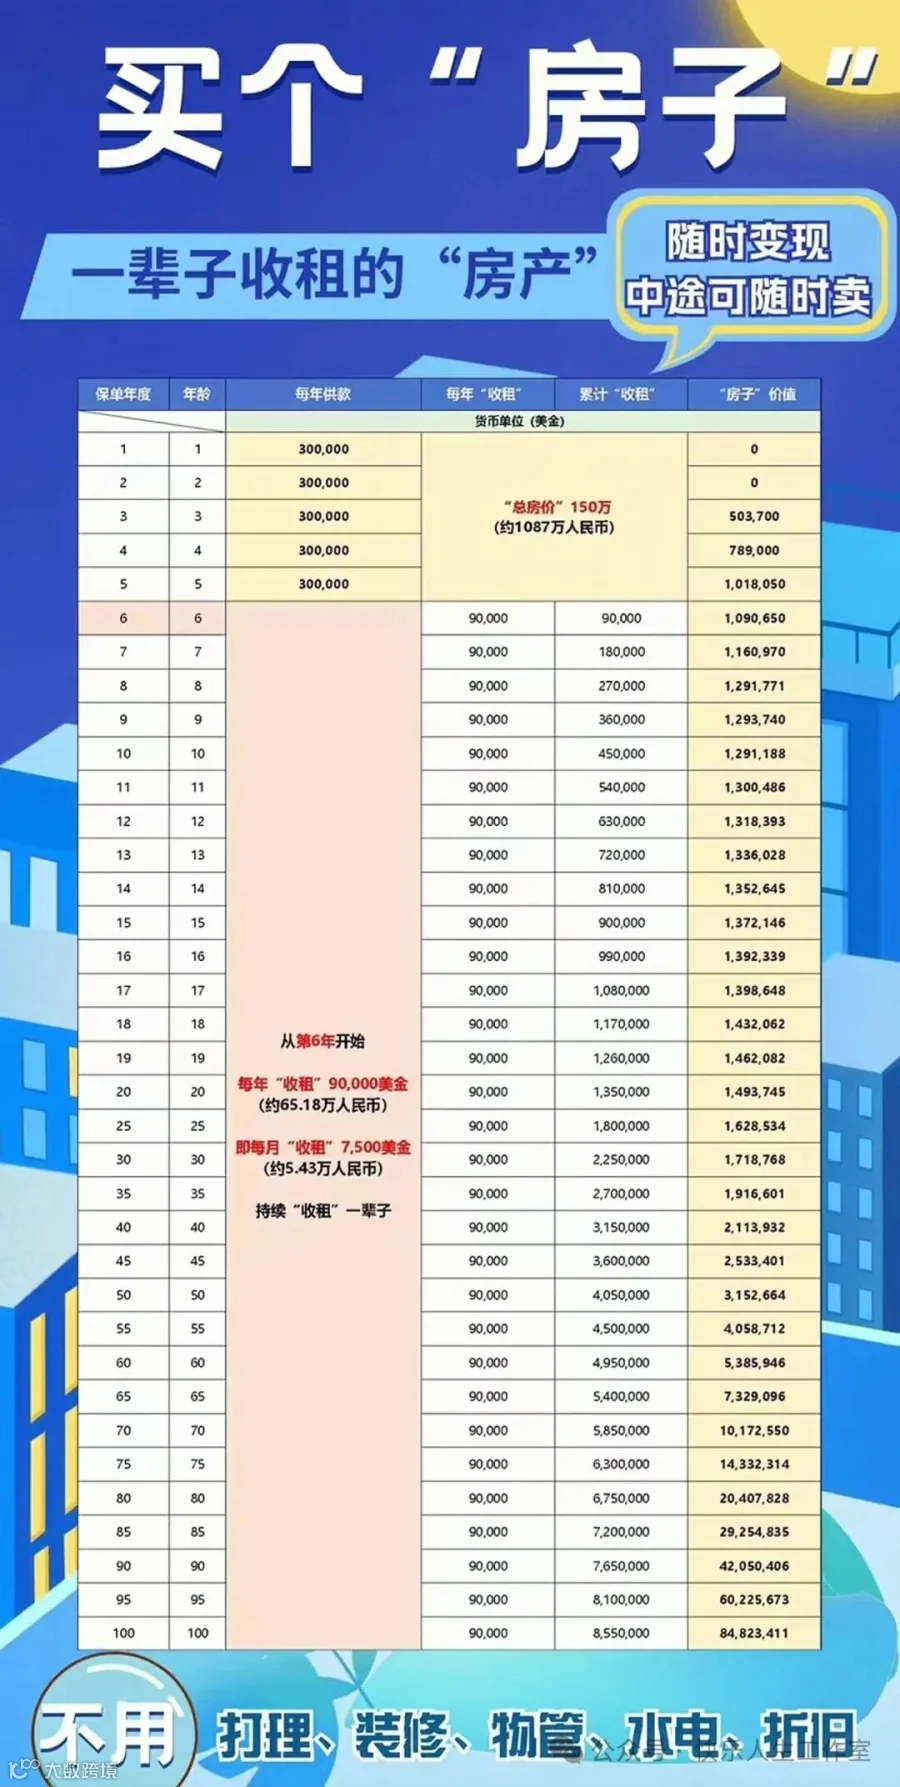
保费融资业务 ,如果用在金融房产上,属于短期炒房,首付1年,其余4年用银行的贷款,交清保费,第9年把金融房卖掉【退保套现】。
这属于中高净值客户,利用自己手中流动资产较多,从银行贷款,和银行还有保险公司这个开发商,一起做金融房的套利,这也是一种高净值客户资本的新玩法。
2024年首季,内地赴港投保的保费破3位数,高达156亿港元!比2023年(96亿港元)同比增长62.5%!占全港总保费的24%!这其中保费有2/3是投保的储蓄分红险,只要首年保费超过10万美金的客户,大多数都是在投资这类金融房,一次性或分3年、5年付清,第6年稳稳的收租回内地享用。
如果你有做美元等外币资产配置的需求
香港銀行開戶+香港保險公司買保險,可以隨時諮詢我,添加我微信,私聊訂做專屬美元等外币理財計劃。