国内的储蓄保险和香港的分红险都属于家庭资产配置中的一大类,各有优缺点,适合不同的人群和理财目的。
一:国内储蓄险的优势
国内的储蓄险,因为引入了“预定利率”这个概念,使得我们的保单利益可以用白纸黑字的方式落定在合同上。
这个对于保险客户来说,基本上在配置的时候,就可以明确知道,在将来的某一年,我可以连本带利拿到多少钱。
这种确定性,是这种产品和别的金融工具相对比而言,最最独特的地方。
保险储蓄险产品是没有底层资产的,保险公司收了我们的保费以后,会交给自己的投资公司,或者外部的投资公司去进行投资管理,他们的投资方向和标的更多的是一些大型的基础设施建设,比如,铁路,公路,挖河,筑桥等等一些投资回收期长,但是更加安全稳健的项目。因为我们的保费都是混在一起的,所以,我们的每一张保单,是不会针对某一个特定项目的,也就是没有对应的底层。
当你的投资有底层资产的时候,你所要关注的,一定不是投资收益,而是,你的底层资产,因为,不管别人给你承诺多少收益,一旦底层资产出了问题,你连本金都会搭进去。
所以,不管你选的是国内任何保险公司的增额终身寿,还是养老年金,只要你合同里面白纸黑字写上了你能拿多少钱,这就可以了。
二:国内储蓄险的不足
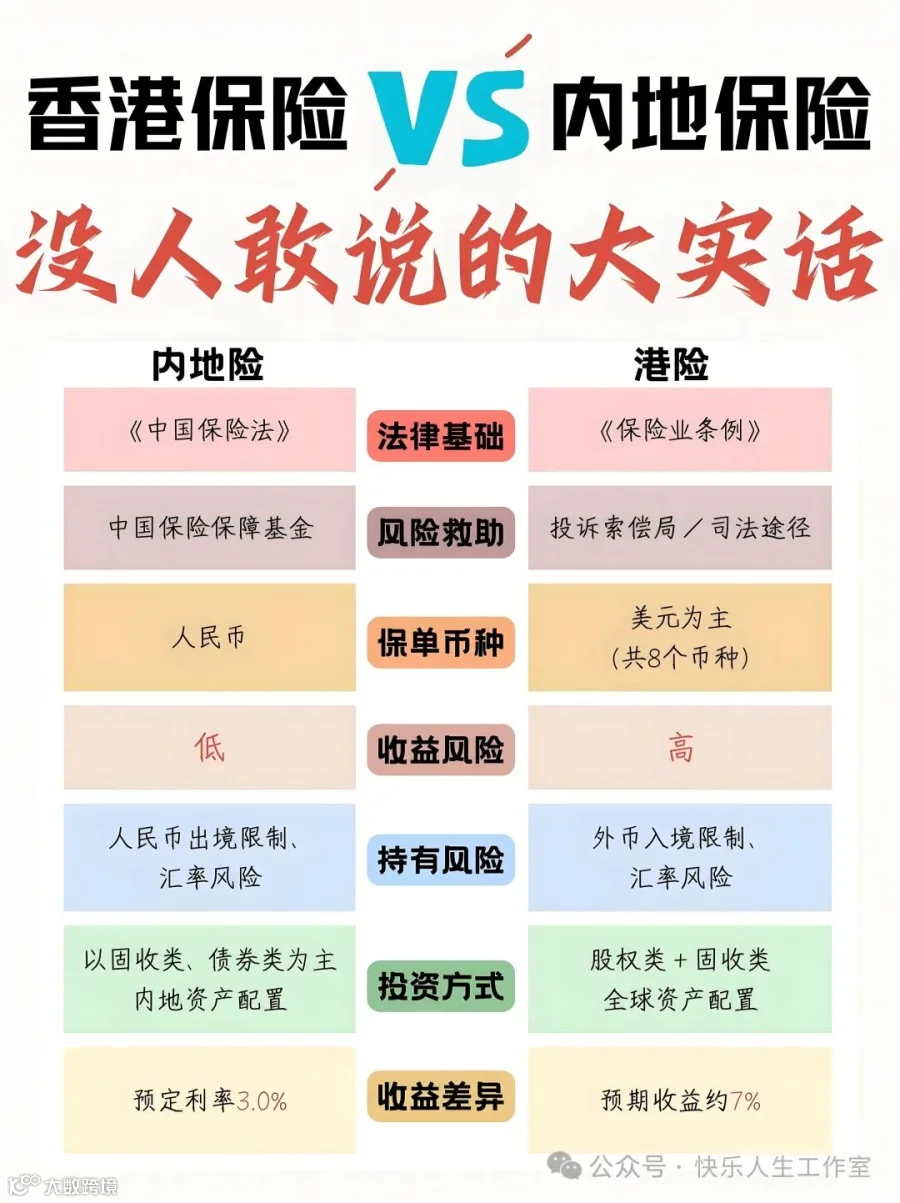
1.受限于外汇管制,我们只能在境内用人民币配置人民币保单。特别是针对那些将来要做全球化的客户来说,单单持有一种货币,意味着不管海外经济如何,你都要被迫而买单。
2.我们的储蓄险收益太低,毕竟,现在美金的定期存款利率都能达到3-5%左右,像很多香港的分红险,都能达到6%-7%,我们只有3.0%.
三:香港分红险优势
香港的分红险和国内很多人想要钱快进快出的这种概念是相悖的,甚至,10年内,这笔钱,都不要考虑去用它。
香港的分红险有几大特点:多元货币,潜在分红金额高,全球投资,保费融资成本低。
1 - 多元货币
香港的分红险,一般都是以美元为主,但是,在保单持有期间,可以进行多币种的转换,比如拆分几份,然后用欧元,英镑,澳元等等货币分别持有,可以实现多币种的资产配置。
2 - 潜在分红金额高
在香港分红险的计划书中,有一栏是保证金额,还有两栏是分红,这个分红都是不确定的,但是,如果能实现,那确实是很高的。
在看香港保单的时候,有一个很重要的指标,叫分红实现率,这个实现率是需要公开披露的,也就是说,保险公司每年的实际分红金额和他们之前列在计划书上的金额到底差距有多大,是需要做一个公开披露的。
我查阅了很多香港保险公司的官网,去看了很多产品的分红实现率,其实,各家保险公司的分红实现率都还不错,基本上都能达到90%,好一些的,偶尔在个别年份可以达到110%,但是因为如果保单本身总保费不高,分红其实也很少,90%和110%,差别并不会很大。
3 - 全球投资
香港保单的投资范围也是全球化投资,也就是说,如果你不想仅仅在国内投资,还想做一些海外的资产投资,但是,你又不知道如何去投,要选哪些投资项目,作为一个金融投资小白,而且,手里的资金又不是很多的情况下,选择香港保单,是一个最简单,最便捷的方法。
4 - 保费融资成本低
香港的贷款利率和国内相比,还是比较低的,因此,很多人在香港做了大额保单以后,会选择通过保费融资的方式,再把钱融资出来,用于日常的经营和花销,将这个保单所占有的资金降到最低。
如果要选保费融资的方式,在选择产品的时候,就要选择前期现金价值高的产品。
很多人诟病香港保险的前期现金价值都是0,但是其实,他们也有很多现金价值很高的产品,可以专门用来做保费融资使用。
粗略估计下来,如果保费融资用的好,我们甚至可以仅仅只有20%的保费,就可以拥有一张保单。
当然,保费融资也不是没有风险。我们在进行融资的过程中,也要考虑到银行的贷款利率以及保单实际的分红实现率。
当然,保费融资的操作也比较复杂,而且,需要保险公司,银行等多方面的综合配合,如果想详细了解,可以私信我。
四:香港分红险的不足

当然,香港的分红险,被诟病最多的其实还是回本速度慢,也就是,保证金额低。
我在香港和几个同行交流学习的过程中,他们觉得,10-15年回本,是一件很正常的事情,因为这笔钱被拿去做全球化的投资了,自然需要给到他们足够多的时间去增值,所以,虽然保证利益低,但是,我们分红高呀。
这个观点我特别能理解,因为海外,包括香港的投资者,都属于被市场教育的很好的一批投资者,所以,他们对于价值投资,对于长期投资,是有概念,并且愿意去执行的,这也是为什么在海外,保险的渗透率比中国要高10倍的原因。
当然,投资者教育不仅仅停留在长期投资和价值投资,还有大量的风险教育,所以,他们对于投资出现亏损是特别接受的,而且,认为投资出现亏损是投资中的常见情况,对于保险这种,虽然要耗时10年才能回本,但是,最起码,是确定可回本的,不像很多其他的金融产品,一旦投资失利,回本遥遥无期。
这两种产品的逻辑是截然不同的,分红险的逻辑是我拿了你的钱去投资,投资收益我们来分,国内的储蓄险则是,你投保的时候,我就告诉你,我会给你这么多收益,我多赚的,就算我的。
当然,不管是哪种逻辑,从保险公司的角度来说,他都会努力的多赚钱,这样对于他自己来说,才是利益最大化。
对客户来说,在市场状况很好的情况下,分红险的表现往往都很不错,可以给客户超额的收益,但是,如果整体市场状况持续走低,稳定收益的产品,则更能最大化我们的利益。
五:写在最后
聊到最后,我不知道你有没有发现,这两种产品,其实是互补的。
不管是从多币种配置,还是从针对不同经济周期,这两种产品的不同表现来看,或是从回本和增值速度,两者都是可以互补的。
甘蔗没有两头甜,但是,我们可以吃两个。通过不同金融产品的分散配置,取长补短,真正利益最大化的解决自己的问题。
---END---
如果你有做美元等外币资产配置的需求
香港銀行開戶+香港保險公司買保險,可以隨時諮詢我,添加我微信,私聊訂做專屬美元等外币理財計劃。