关于香港保险的讨论,有人赞其高性价比,有人却担忧其风险。今天,从我11年的香港保险销售经历,给大家一个清晰的购买指南,来揭开香港保险的神秘面纱!
ONE.
🚫 谣言粉碎机
谣言一:香港保险健康告知需要“无限告知”,核保过于严格
真相:香港保险的健康告知遵循“最高诚信”原则,即投保人需如实告知可能影响保险公司核保结论的重要事实。但并非“无限告知”,而是基于保险公司设计的问卷进行告知。
谣言二:香港分红储蓄险高达6%甚至7%的预期收益不靠谱
真相:香港分红储蓄险的收益由保证收益和非保证预期收益两部分组成。保证收益是确定的,而非保证预期收益则受市场波动影响。过去的数据表明,大部分产品的分红实现率在95%-102%之间,意味着实际收益接近或达到预期水平。
谣言三:内地居民购买香港保险不受法律保护
谣言四:香港保险理赔需要亲自去香港当地办理,手续繁琐
谣言五:香港保险汇率风险特别大谣言六:香港保险不受内地法律保护
谣言七:香港保险不具备避税避债功能
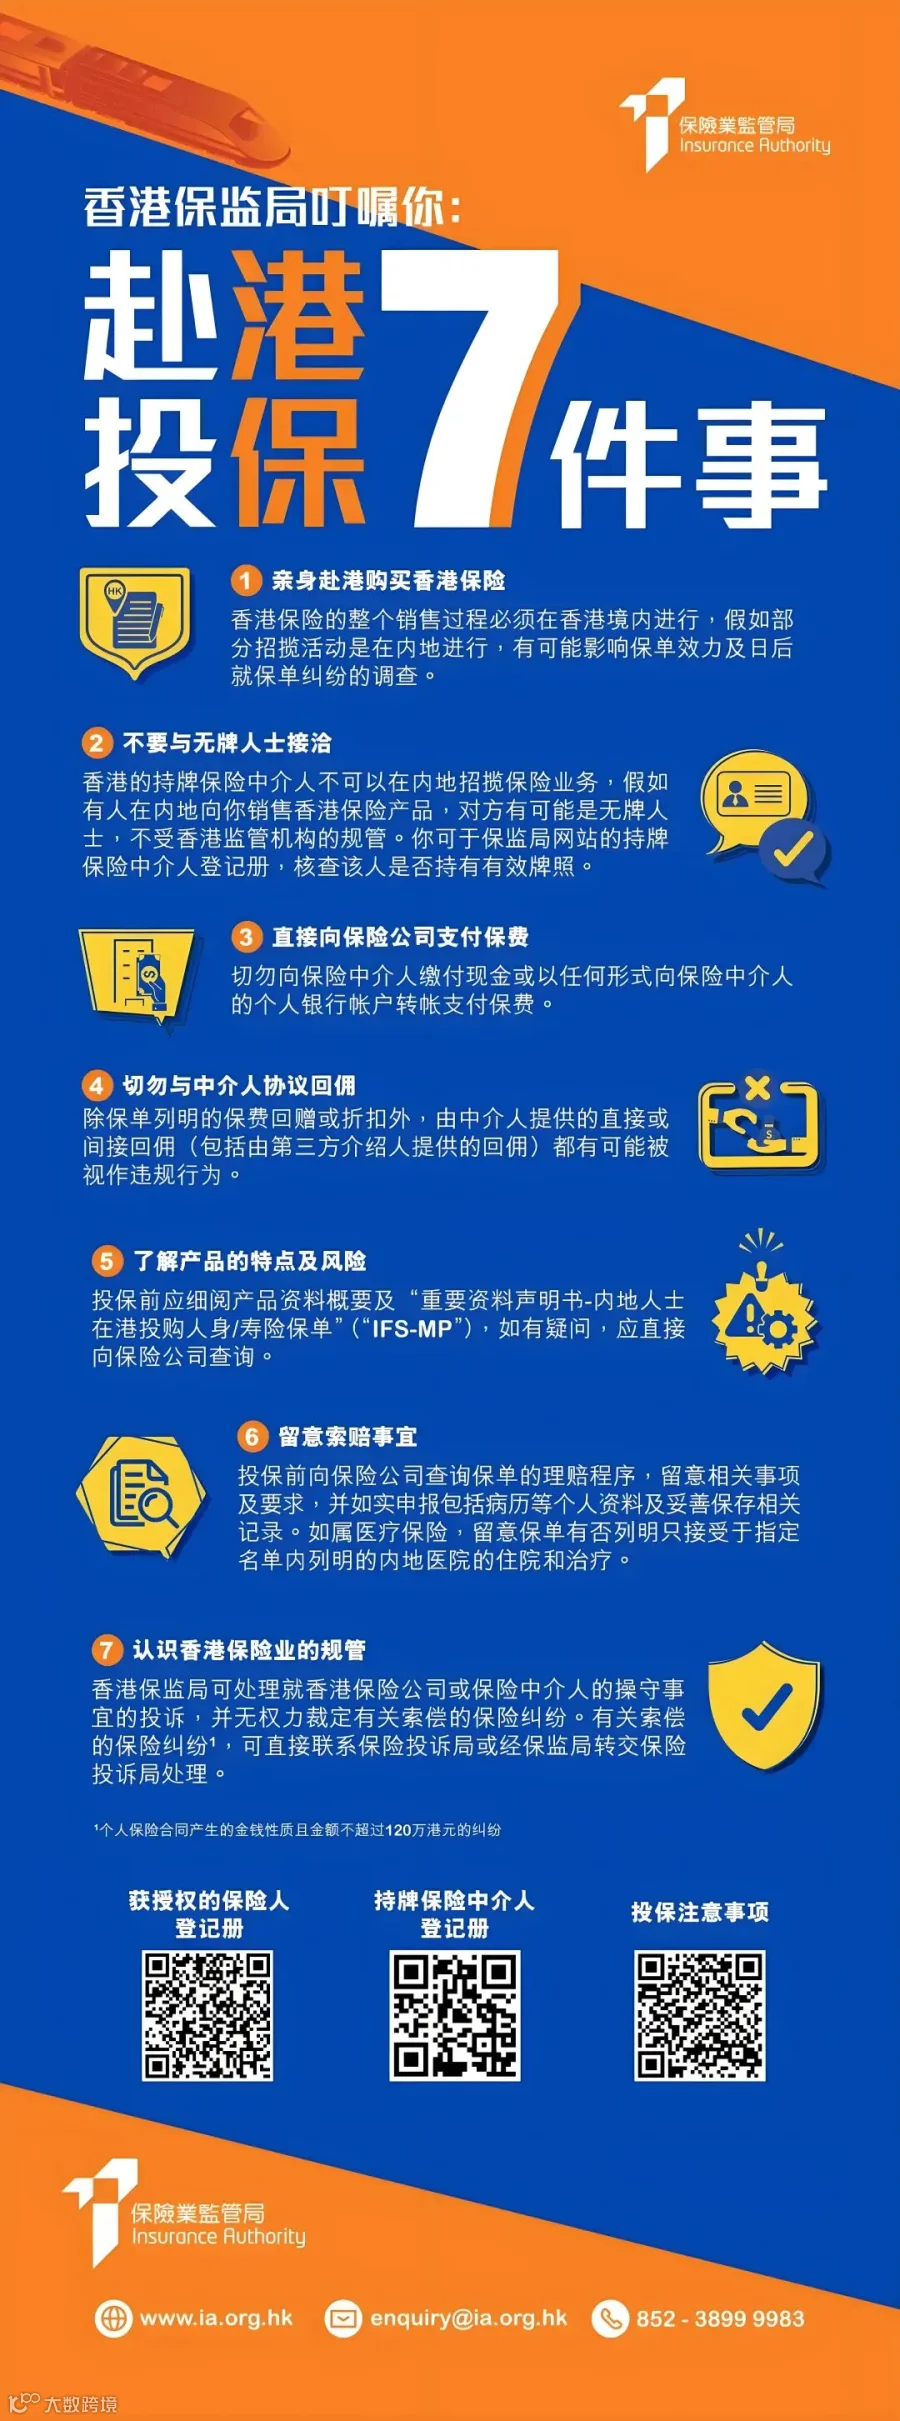
真相:内地居民通过正规渠道购买的香港保险是受香港法律保护的。但需要注意的是,所谓的“地下保单”,即在内地签订或购买的香港保单,既不受内地法律保护,也不受香港法律保护。
真相:香港保险的理赔流程相对便捷,客户可以通过邮寄或在线提交理赔材料,无需亲自前往香港。理赔周期也相对较短,通常在提交完整材料后15个工作日内完成。
真相:香港保险通常以美元或港元计价,确实存在汇率风险。但香港保险具有分散单一货币风险的优势,特别是多元货币保单可以自由转换货币。对于高净值人群来说,配置香港保险可以实现多种货币资产的配置。
真相:香港保险遵循属地发生制原则,只要在香港当地签署保单的人士,均受香港法律保护。无论是内地人还是外国人,只要保单在香港购买,都受到香港法律的保障。
真相:任何国家和地区的保险都不具有避税避债的直接功能。但香港的人寿保单在税务筹划方面具有一定的优势,如前期现价较低,可以降低个人资产的税务敏感度。
TWO.
💡 香港保险四大亮点

1️⃣ 美元理财
汇率波动大,美元保单能帮你规避风险,但未来汇率走势难测,需谨慎考虑。
2️⃣ 保额上浮
香港重疾险保额可通过红利收益增加,有效抵御通货膨胀。
3️⃣ 区分吸烟与非吸烟人群
不吸烟人群保费更优惠,是健康生活的福音。
4️⃣ 全球理赔
香港保险定点医院遍布全球,包括内地认可医院,理赔更便捷。
THREE.
💣 三大风险点需注意
1️⃣ 最高诚信原则并非无限告知原则
所有健康状况需主动申报,若告知不全,可能引发理赔纠纷。
2️⃣ 只受香港法律保护
内地签单即为“地下保单”,不受法律保护。务必亲自前往香港签单。
3️⃣ 费率可能上涨
香港保险价格可能调整,与内地固定费率不同。
💡 写在最后
香港保险有其独特优势,但风险亦不容忽视。购买前请充分了解产品特点,结合个人需求与风险承受能力,谨慎选择。同时,购买任何保险都请确保自己明白合同条款,避免未来纠纷。