🌺🌺过去二十年,👉👉标普500的回报率568%;巴菲特554%,能一直保持价值投资,实属不易。
新加坡和美国保险公司的IUL产品,全都是和标普500挂钩。


1.定期存款:多家存款利率下调 下调幅度10-40基点。
2.股票基金:大盘15年徘徊3000点 优质个股难筛选。
3.房产:冷静期 人口/政策带来的红利逐渐消失。
4.银行理财:理财净值化 不再将保本保息写入合同中。
5.分红储蓄:美元保单、 投资全球 、平滑机制 、股债结合。

1.长期视角:终身高杠杆寿险保障。
2.大型指数:挂钩美股标普500收益透明可观。
3.成熟市场:全球交易量最大百年北美寿险。
4.投保便捷:境内即可完成全流程,可无需出境。
2024年,巴菲特《致全体股东信》中说:保险业仍然会有不错的收益表现,这是因为保险业的承保收益与经济中其他领域的收益并不相关。
01:进可攻
市场最先进的寿险形态,指数型寿险挂钩全球重要股指-标普500。从年初至今,标普500从4565涨至5234。产品收益透明,未来可期,演示利率高达6.30%。
02: 退可守
无惧黑天鹅/灰犀牛,万一遇到市场极端情形,全球经济大萧条,IUL是有保底机制的,提供不为负数的保底收益,风险可控。
新加坡三大王牌 IUL 寿险产品9大优势:
①寿险杠杠高(国内3倍,香港4倍,新加坡 6-10 倍).
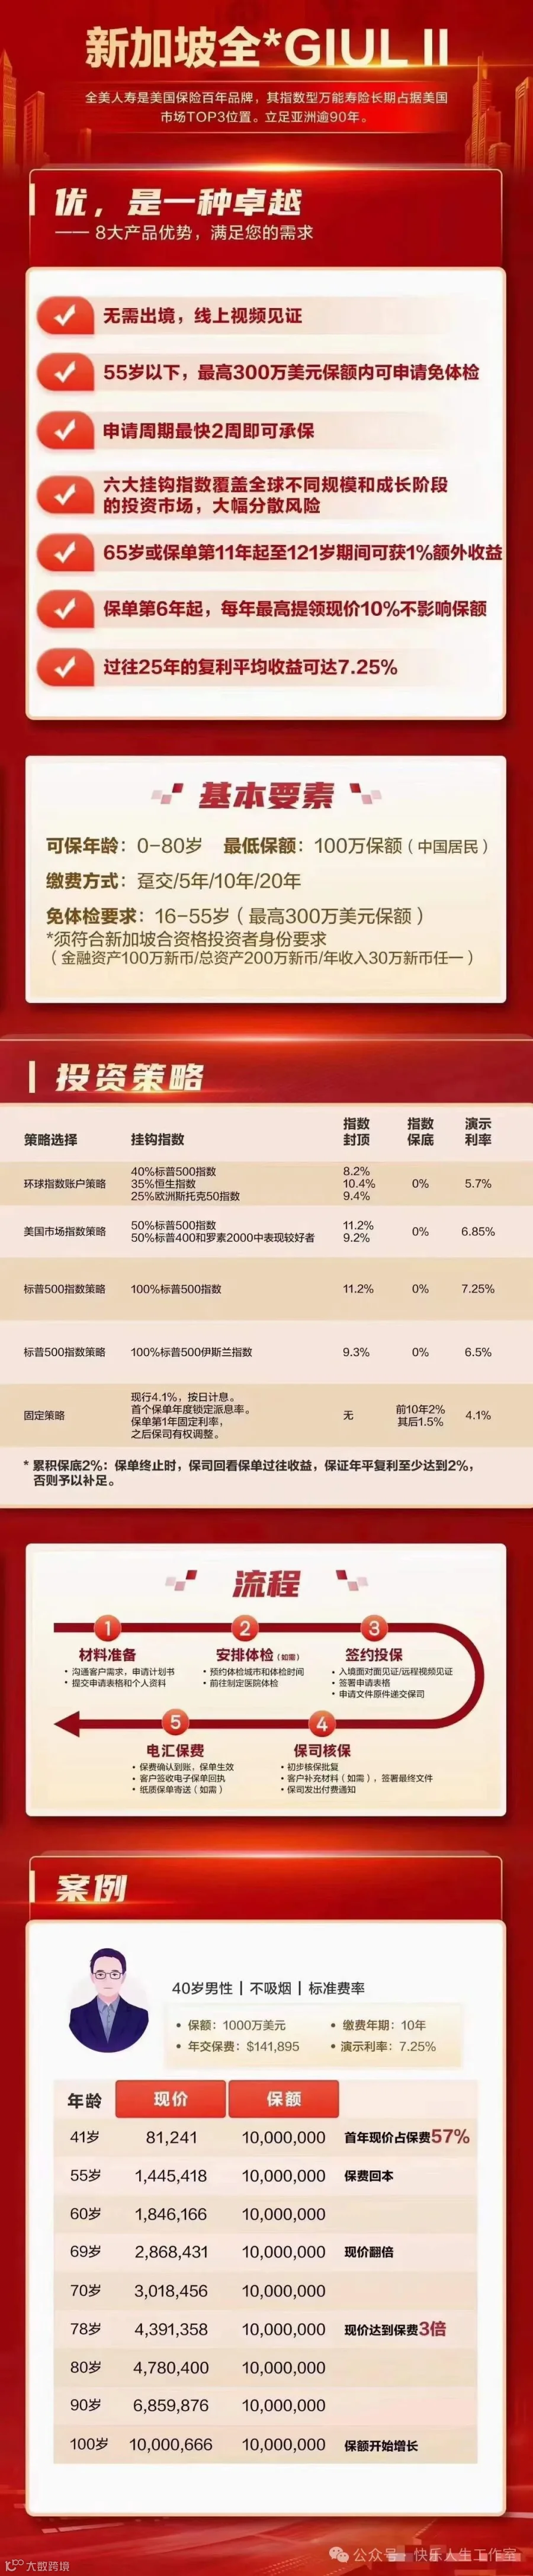
②现金价值参与全球三大指数投资(631法则,保底 2%,过往 25 年复利平均收益 6.3%-7.25%).
③美金计价配置.
④不需出境.
⑤不用体检.
⑥享受新加坡和加拿大双监管.
⑦不需护照,有身份证即可办理.
⑧不强制投保人拥有海外账户打款。
⑨不影响保额前提下,
🌺新加坡全美人寿保单第6年起可以每年提取现价的 10%,
🌺新加坡宏利和新加坡永明人寿保单第11年起可以每年提取现价的 5%。
新加坡全美人寿IUL产品案例分享
新加坡永明金融IUL产品案例分享

新加坡宏利IUL产品案例分享

市场上常见的IUL来自百慕达保险公司,透过信托的模式间接持有IUL保单;新加坡的IUL则由客户自己持有,加上新加坡监管机构金管局MAS的严格监管,增加了客户更多的自身保障!
---END---
如果你有做美元等外币资产配置的需求
香港銀行開戶+香港保險公司買保險,可以隨時諮詢我,添加我微信,私聊訂做專屬美元等外币理財計劃。