疫情通关后香港保险受内地访客青睐,2023 年内地访客赴港投保总额达 590 亿,2024 年第一季度内地访客新单保费总额 156 亿,同比上涨 62.6%创历史第二高,其中香港储蓄险尤其热捧,新单数量和保费同比大增。
面对火爆市场和多样产品,很多人想追求高稳回报,实现财务目标却不知如何选?
结合我11年香港保险销售经历,给大家分享挑选储蓄险的四个步骤,助大家了解如何用其使财富长期稳步增值。
ONE 先了解自己的储蓄目标
先明确自己的储蓄目标,投保人投保前要想清储蓄目的,因人而异,如子女教育储备、退休准备、医疗储备、置业储备、创业资金储备等,还有人希望财富保本增值、滚存生息并传承给下一代助其发展。 然后问自己达成目标所需金额、何时需要资金及资金滚存时间、将来是一次性提取还是分期提取,这些问题有助于选合适年期和种类的储蓄险。
TWO 认识不同储蓄险的特色
市场理财工具多样,储蓄险是其一,要了解工具特性和自身投资偏好、风险承受力。储蓄险优势是保证回报,指定年期回本且可滚存,投保人无需积极管理。储蓄险分短期和长期,短期供款期 1 至 2 年,保单年期 3 年或 5 年等,部分达 8 年;长期供款期选择多,可按财务能力选缴付方案和年限。续缴保险要考虑资金流动性,别在保单初期退保以免亏损,定期缴保费则红利可滚存,享受保证回报和预期回报。
THREE 对比储蓄险的核心指标
当前市场上热销的长期储蓄险产品,均提供“保证回报”和“预期回报”。预期回报又称总回报,包含非保证部分,回报率往往较高。在比较不同产品时,投保人可以比较于目标年期的现金价值、回报相对于保费的比率及内部回报率(IRR),这三项指标都可分开保证和非保证部份来显示。
一般而言,“保证回报”较高的产品,背后投资的资产相对低风险,如债券占比较多;偏重“预期回报”的产品,涉及较多风险较高但具增值潜力的资产,例如股票投资等。大家可以通过上述多个维度来进行综合对比。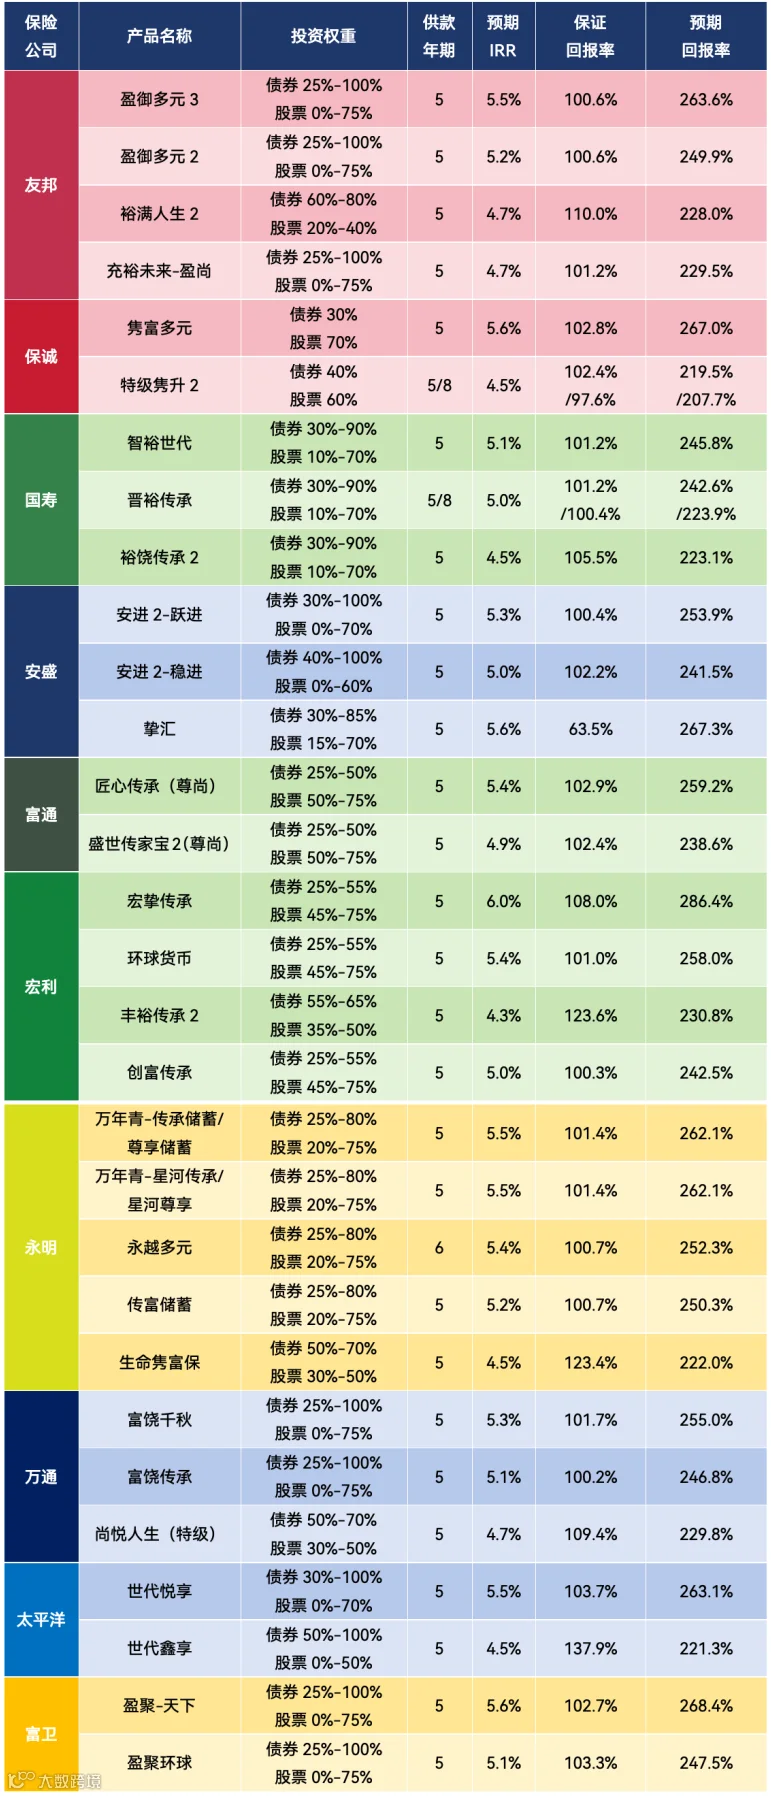
FOUR 参考分红实现率
最后要注意,“非保证回报”有不确定性,保险公司会依市场等因素决定红利,实际派发金额可能高于或低于预期,“分红实现率”衡量实际与预期非保证回报比例。
衡量产品非保证回报参考价值可查各保险公司过往分红实现率。需说明的是,香港各保险公司更新资料时间不同(每年 6 月 30 日前),且因分红产品涉不同货币和类别,呈现复杂,投保人一般难理解,所以建议通过我们这些专业的港险从业者了解咨询。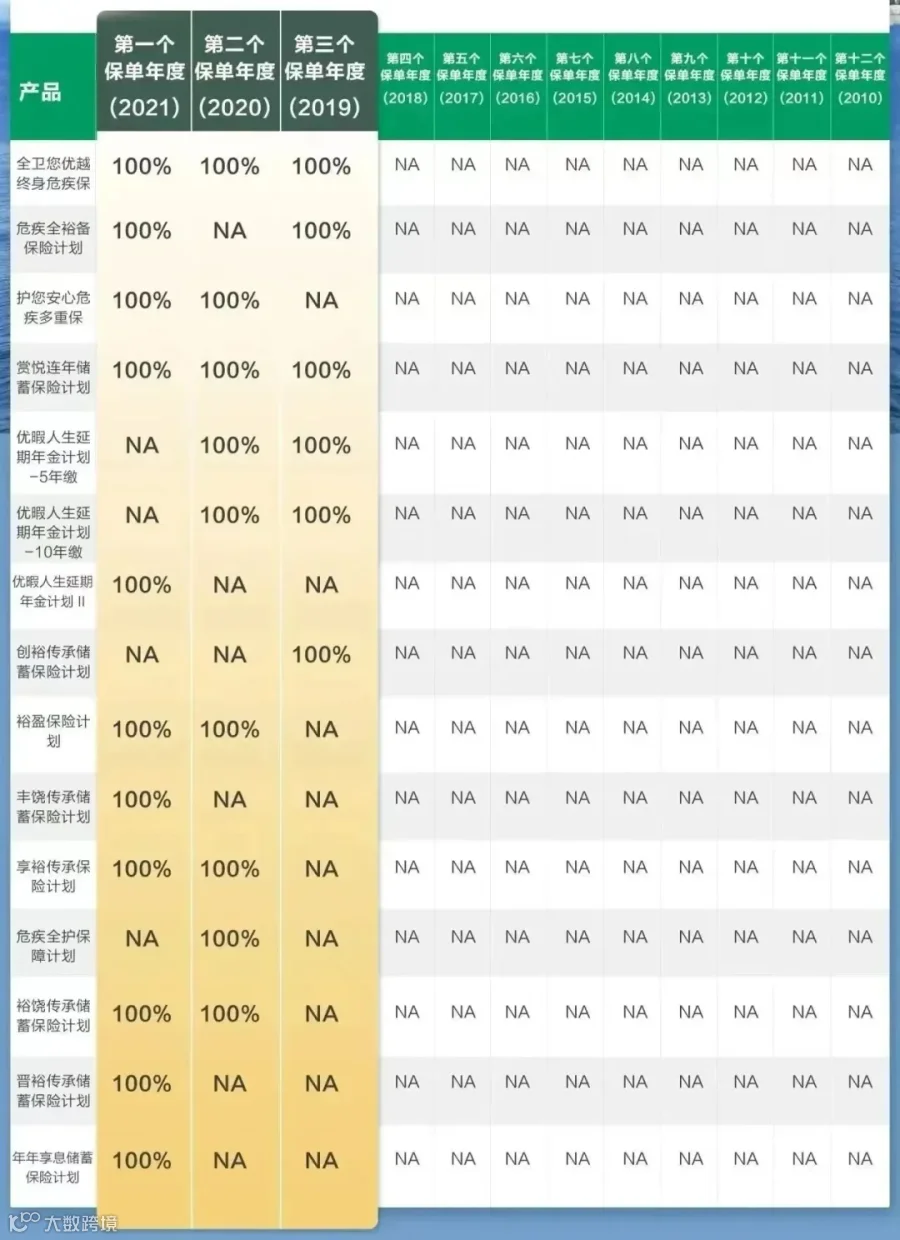
实际上,储蓄险有各种产品功能满足不同投保人需求,像有货币转换选项、提领方案、身故赔偿、不同红利类型、可更改保单持有人等,有意投保的人可综合考虑。
最后提醒,因每人风险承受力和财务目标不同,选适合自己的储蓄险不易,投保前建议咨询,有疑问也可随时联系我。
如果你有美元储蓄/美元保单理财方面的需求,你可以添加下面的微信,私聊,为你定做专属的美元储蓄计划。