一、6月份胡锡进的一条微博给保险带火了

老胡本想质疑金融圈热搜的亿元保单,却被科普了储蓄险,发现自己 2000 年左右买的保险类似,交 15 年本金 18 万,20 年后成 41 万赚 23 万(是老式储蓄分红险)。而炒股一年多的老胡亏了近 6 万,炒股亏 6 万,买保险赚 23 万。
二、储蓄分红险为何更适宜用于养老?
老胡所购买的是国内储蓄险,收益颇为可观。实际上,还有更优的选择——香港储蓄分红险。
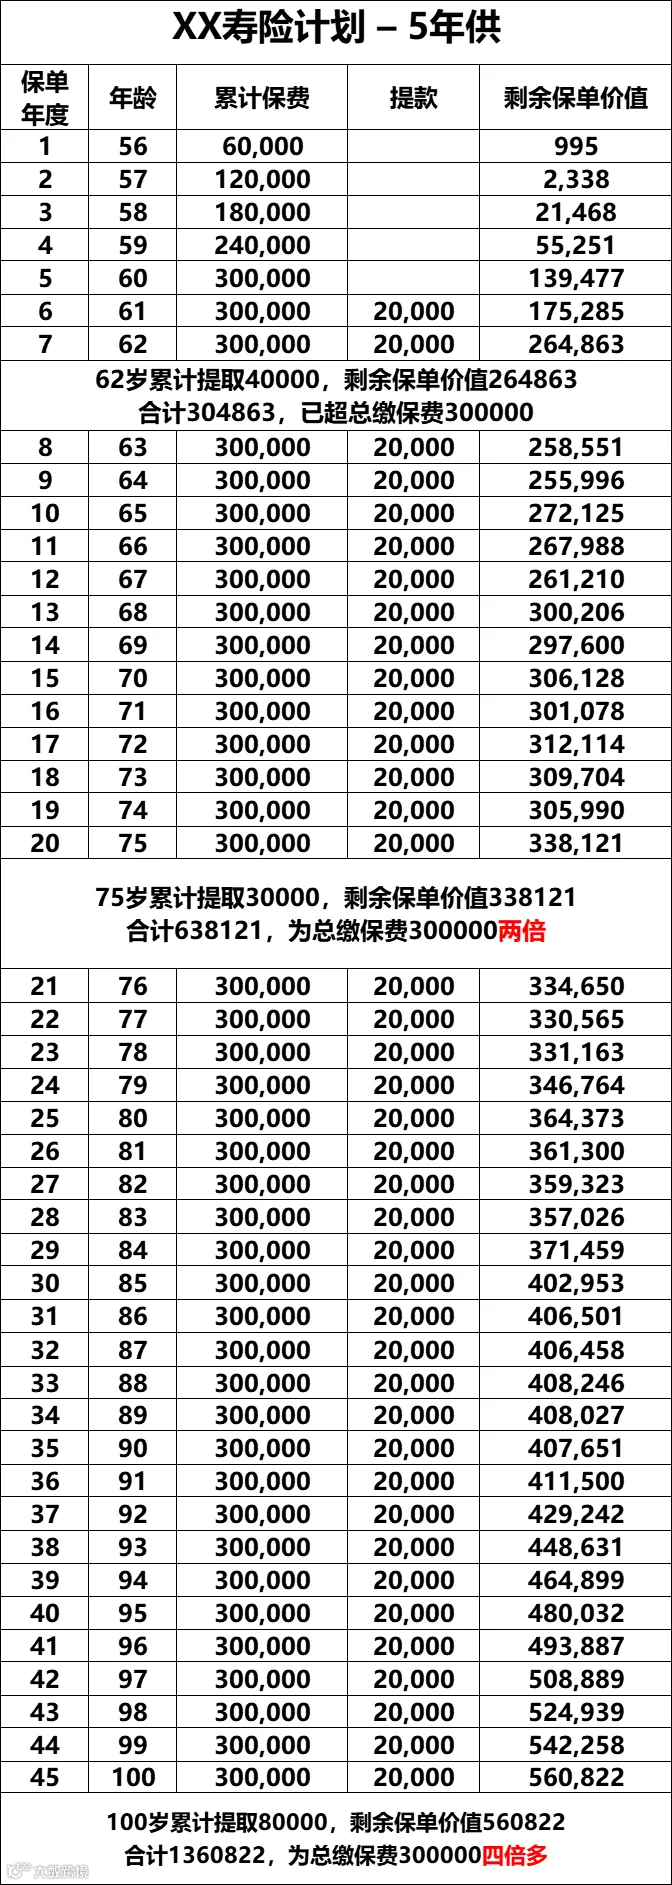
举个栗子:【5年缴提取案例】,55岁投保,不吸烟,男性,年交6万美元*缴费5年,总保费30万美元。
现金流以及养老补充金规划:
1.养老补充金:61-100岁每年领取2万美元,即月领12000元人民币补充养老金,合计领取80万美元。
2.财富传承金:100岁还有56万美元可传承,也可以通过无限制变更受保人,家人继续每年领取2万美元,实现财富现金流最大领取已经财富的无线传承。
三、香港储蓄型分红保单根本就不是保险
对于香港分红储蓄险的保单持有人来说,表面上你买的是保险,本质上买的是一个可投全球市场可保本的美元混合型基金。
自2022年,香港保险推出多元货币保单,吸引全球客户,包括2023年内地客户590亿和2024年一季度159亿的保费。香港储蓄分红保单功能强大,如本金安全、灵活提取、保单拆分、无限制变更受保人等,尤其提供6-7%复利分红和美元资产,内地产品难以比拟。
对于普通人来说,努力存钱,是实现人生自由的重要路径。
如果你有做美元等外币资产配置的需求
香港銀行開戶+香港保險公司買保險,可以隨時諮詢我,添加我微信,私聊訂做專屬美元等外币理財計劃.